猜你想问
凯莱英2026年中报核心内容是什么?
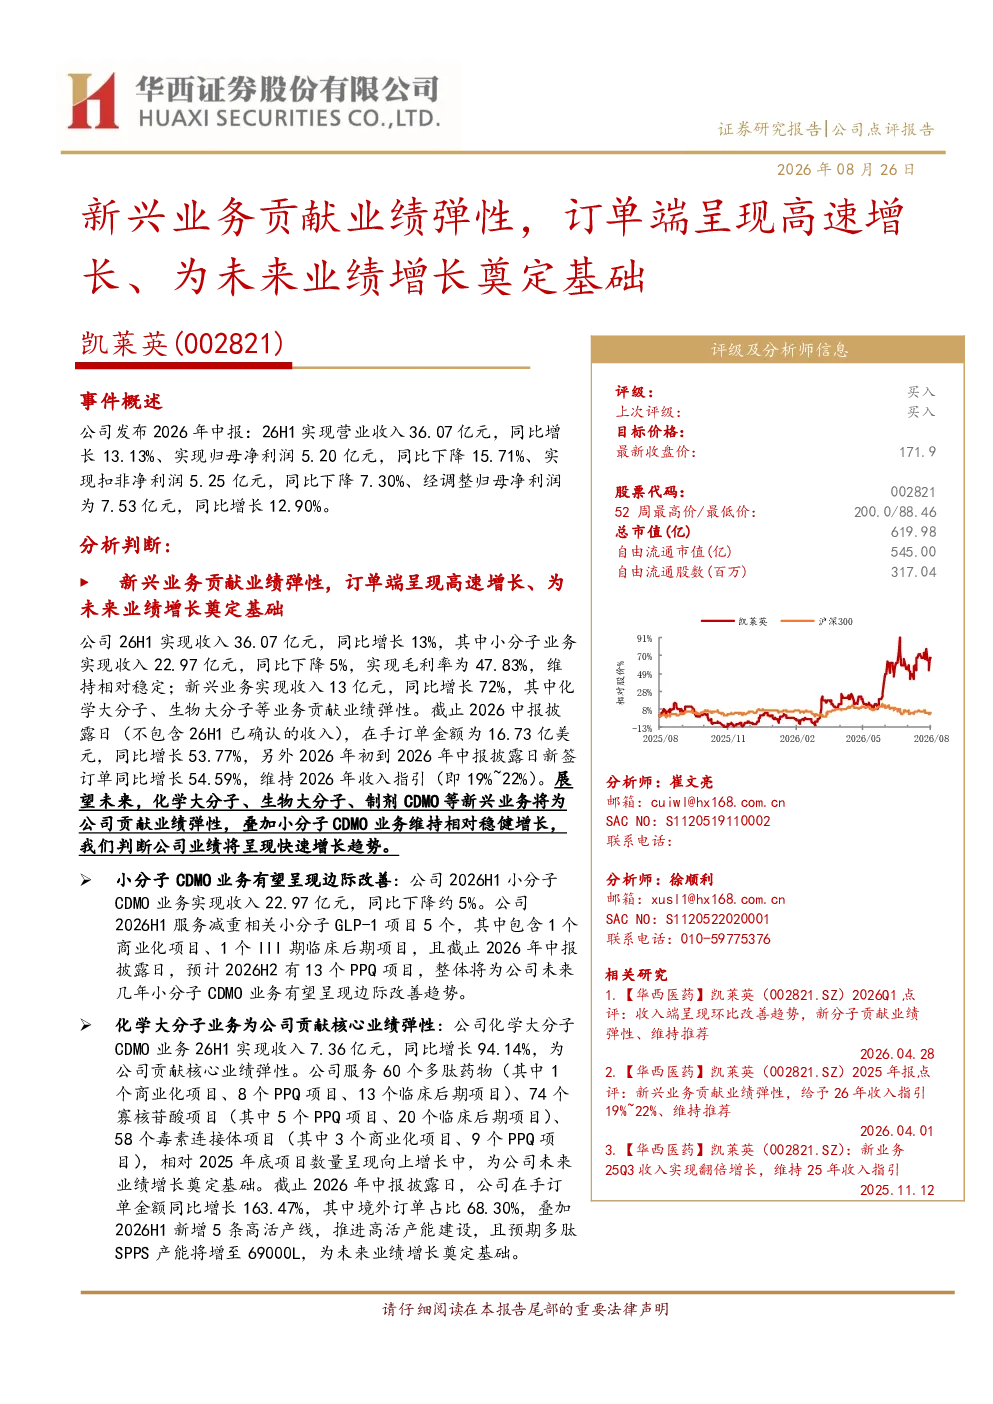
凯莱英2026年中报显示,公司实现营业收入36.07亿元,同比增长13.13%,归母净利润5.20亿元,同比下降15.71%,扣非净利润5.25亿元,同比下降7.30%,经调整归母净利润为7.53亿元,同比增长12.90%。新兴业务成为业绩增长的主要驱动力,其中化学大分子、生物大分子等业务贡献显著弹性。
化学大分子赛道发展趋势如何?
化学大分子赛道呈现高速增长趋势,以凯莱英为例,其化学大分子业务实现收入7.36亿元,同比增长94.14%,贡献核心业绩弹性。服务60个多肽药物、74个寡核苷酸项目、58个毒素连接体项目,在手订单金额同比增长163.47%,境外订单占比68.30%。公司新增5条高活产线,多肽SPPS产能将增至69000L,显示行业产能扩张和技术升级加速。
研报重点分析了凯莱英哪些业务方向?
研报重点分析了凯莱英四大业务方向:小分子CDMO业务收入22.97亿元,同比下降约5%;化学大分子业务收入7.36亿元,同比增长94.14%;生物大分子CDMO业务收入2.00亿元,同比增长122.82%;制剂CDMO业务收入1.78亿元,同比增长50.93%。其中,新兴业务(化学大分子、生物大分子、制剂CDMO)成为业绩增长主要驱动力,小分子CDMO业务呈现边际改善趋势。
当前医药CDMO市场现状如何?
当前医药CDMO市场呈现结构性分化,传统小分子CDMO业务增速放缓,而化学大分子和生物大分子CDMO业务高速增长。以凯莱英为例,其化学大分子业务收入同比增长94.14%,生物大分子CDMO业务收入同比增长122.82%,境外订单占比均超过60%。行业产能扩张迅速,头部企业凭借技术优势和订单积累持续领跑,但竞争加剧和客户集中度风险需关注。
研报提示了哪些风险因素?
研报提示的风险因素包括:核心技术骨干及管理层流失风险,可能导致研发和生产效率下降;行业竞争加剧风险,多家企业进入化学大分子和生物大分子领域,价格战可能压缩利润空间;汇率波动风险,海外订单占比高,人民币贬值可能影响净利润;中美关税影响,部分原料药和设备依赖进口,关税政策变化可能增加成本。