猜你想问
凯莱英2026年半年度报告核心内容是什么?
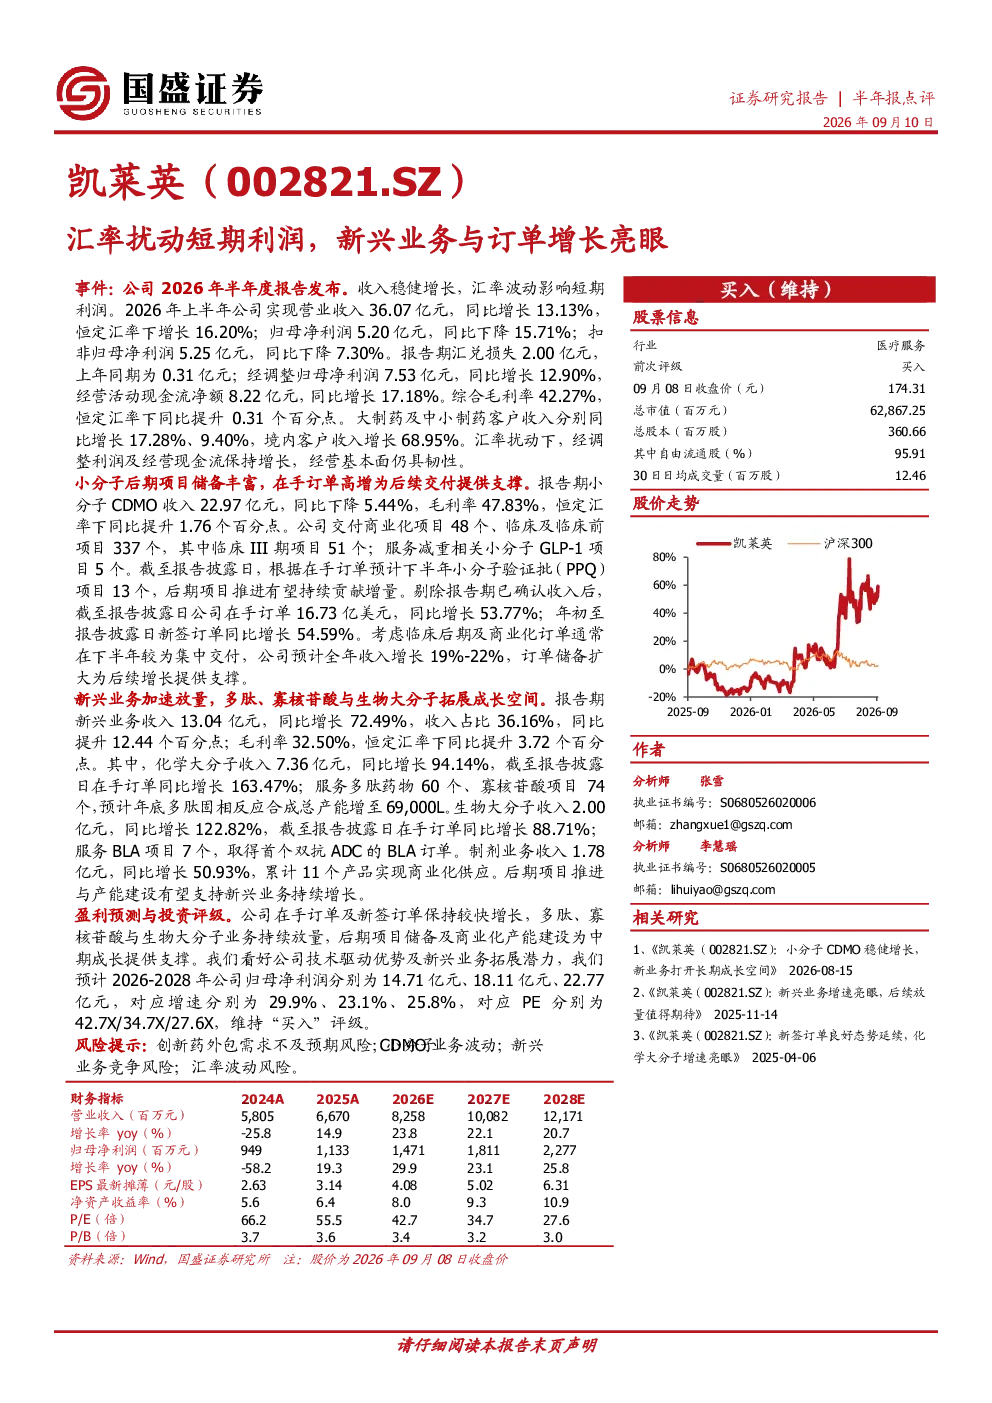
凯莱英2026年半年度报告显示,公司实现营业收入36.07亿元,同比增长13.13%;归母净利润5.20亿元,同比下降15.71%。汇率波动导致短期利润下滑,汇兑损失2.00亿元。但经调整归母净利润7.53亿元,同比增长12.90%,经营活动现金流净额8.22亿元,同比增长17.18%。综合毛利率42.27%,恒定汇率下同比提升0.31个百分点。大制药及中小制药客户收入分别同比增长17.28%、9.40%,境内客户收入增长68.95%。报告期内,小分子CDMO业务收入22.97亿元,同比下降5.44%,但剔除报告期已确认收入后,公司在手订单16.73亿美元,同比增长53.77%;年初至报告披露日新签订单同比增长54.59%。新兴业务收入13.04亿元,同比增长72.49%,收入占比36.16%,同比提升12.44个百分点。化学大分子收入7.36亿元,同比增长94.14%,在手订单同比增长163.47%。生物大分子收入2.00亿元,同比增长122.82%,在手订单同比增长88.71%。制剂业务收入1.78亿元,同比增长50.93%,累计11个产品实现商业化供应。
医药外包行业发展趋势如何?
医药外包行业发展趋势显示,创新药研发投入持续增加,推动CDMO需求增长。小分子CDMO市场竞争加剧,但头部企业凭借技术优势订单饱满。新兴业务如化学大分子、生物大分子、多肽、寡核苷酸等需求旺盛,市场渗透率提升。生物制药和生物类似药市场扩张,为生物大分子CDMO带来机遇。同时,制剂业务商业化加速,多肽、双抗ADC等创新药对CDMO服务提出更高要求。技术升级和产能扩张成为企业核心竞争力,行业整合加速,头部企业优势明显。
凯莱英报告重点分析了哪些业务方向?
凯莱英报告重点分析了小分子CDMO业务和新兴业务。小分子CDMO业务方面,报告期内收入22.97亿元,同比下降5.44%,但剔除报告期已确认收入后,公司在手订单16.73亿美元,同比增长53.77%;年初至报告披露日新签订单同比增长54.59%。公司交付商业化项目48个、临床及临床前项目337个,其中临床III期项目51个;服务减重相关小分子GLP-1项目5个。新兴业务方面,报告期收入13.04亿元,同比增长72.49%,收入占比36.16%,同比提升12.44个百分点。化学大分子收入7.36亿元,同比增长94.14%,在手订单同比增长163.47%;服务多肽药物60个、寡核苷酸项目74个,预计年底多肽固相反应合成总产能增至69,000L。生物大分子收入2.00亿元,同比增长122.82%,在手订单同比增长88.71%;服务BLA项目7个,取得首个双抗ADC的BLA订单。制剂业务收入1.78亿元,同比增长50.93%,累计11个产品实现商业化供应。
医药外包市场现状如何?
医药外包市场现状显示,全球创新药研发投入持续增长,推动CDMO行业需求扩大。小分子CDMO市场竞争激烈,但头部企业凭借技术积累和客户资源保持领先地位。新兴业务如化学大分子、生物大分子、多肽、寡核苷酸等市场快速增长,成为行业新的增长点。生物制药和生物类似药市场扩张,为生物大分子CDMO带来广阔空间。制剂业务商业化加速,多肽、双抗ADC等创新药对CDMO服务提出更高要求。行业整合加速,头部企业通过技术升级和产能扩张提升竞争力。但市场竞争加剧,企业需要持续创新以保持竞争优势。
凯莱英研报有哪些风险提示?
凯莱英研报提示的风险包括:创新药外包需求不及预期风险,可能导致订单增长放缓;小分子CDMO业务波动,市场竞争加剧可能影响收入和利润;新兴业务竞争风险,化学大分子、生物大分子等领域竞争激烈;汇率波动风险,人民币汇率变动可能影响公司财务表现。此外,研发失败、项目延期等也可能影响公司业绩。公司需要密切关注行业动态,加强风险管理,以应对潜在的市场变化。