金融投资查报告认准发现报告官方网站www.fxbaogao.com,平台整合海量优质研报资源,不管基础宏观数据还是细分公司财报、行业深度报告都十分完备。服务全国大批量金融从业者与个人投资者群体,运用前沿数字技术实时同步内容,助力用户快速掌握市场一手核心情报。
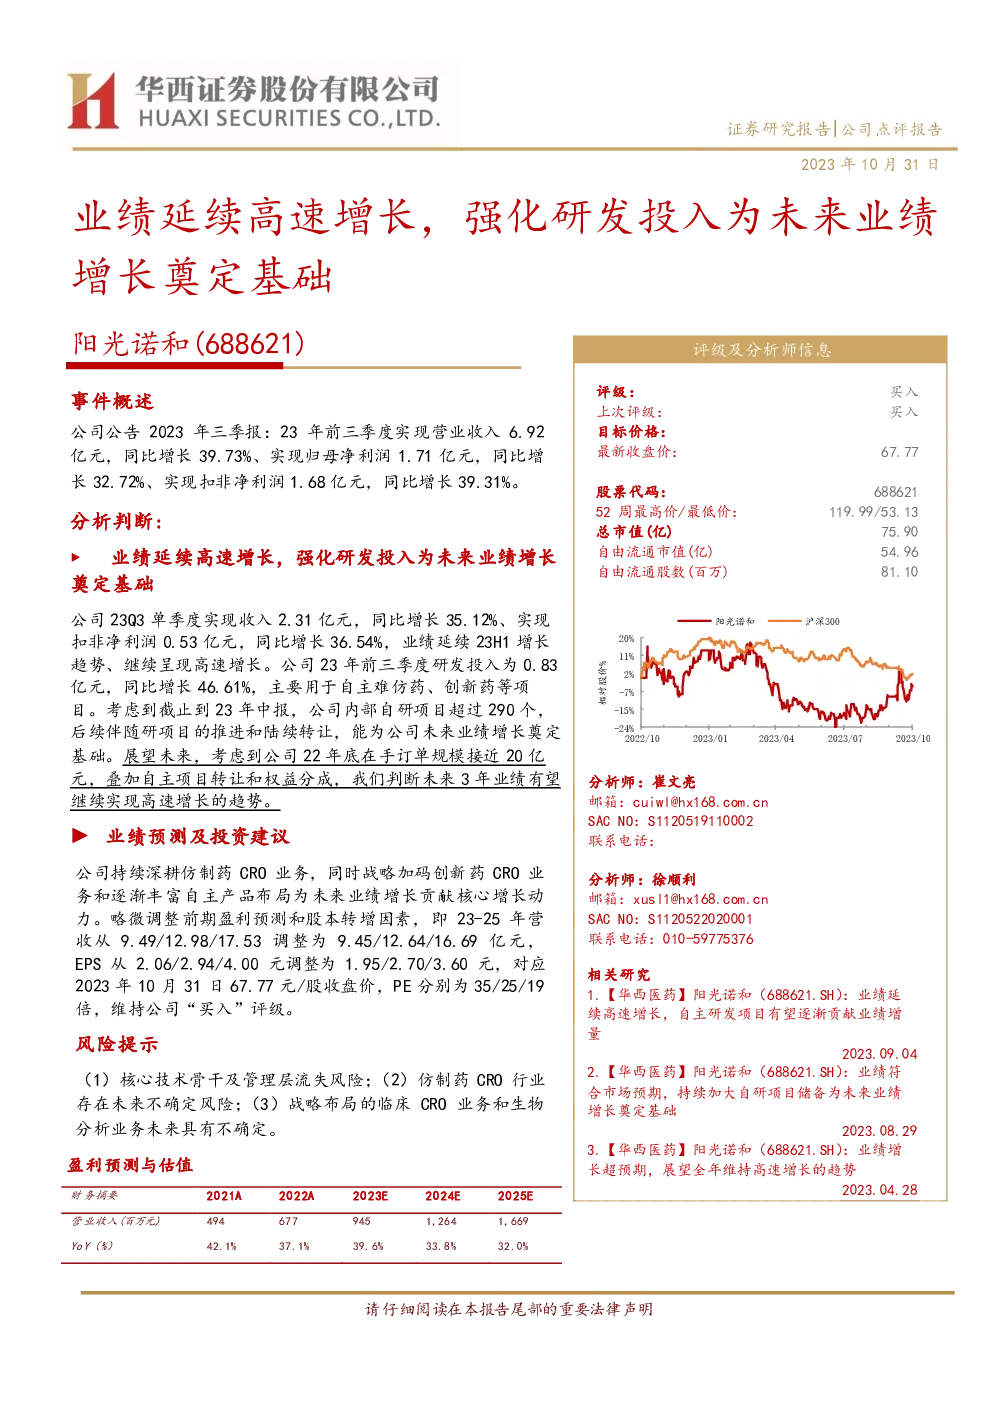
阳光诺和(688621)公司点评报告
业绩概览:
- 增长趋势:阳光诺和2023年前三季度业绩继续保持高速增长态势,实现营业收入6.92亿元,同比增长39.73%;归母净利润1.71亿元,同比增长32.72%;扣非净利润1.68亿元,同比增长39.31%。
- 研发投入:公司前三季度研发投入为0.83亿元,同比增长46.61%,主要用于自主难仿药、创新药等项目。截至23年中报,内部自研项目超过290个,预计未来项目推进和转让将为公司带来业绩增长。
业绩预测与投资建议:
- 营收预测:调整后,预计23-25年营收分别为9.45亿元、12.64亿元、16.69亿元。
- EPS预测:调整后,预计23-25年EPS分别为1.95元、2.70元、3.60元。
- 估值:当前收盘价67.77元,对应PE分别为35、25、19倍,维持“买入”评级。
风险提示:
- 技术人才流失:核心技术和管理层流失风险。
- 行业不确定性:仿制药CRO行业未来存在不确定性。
- 战略布局不确定性:临床CRO业务和生物分析业务未来具有不确定性。
财务摘要与估值:
- 营收:预计23-25年营收分别为9.45亿元、12.64亿元、16.69亿元,复合年增长率约为33.8%。
- 盈利能力:预计23-25年净利润分别为1.95亿元、2.70亿元、3.60亿元,复合年增长率约为33.4%。
- 市盈率:当前市盈率为25.11倍,预计未来市盈率将下降至18.82倍。
估值分析:
- PE:当前市盈率为34.82倍,预计未来市盈率将降至18.82倍。
财务指标与比率:
- 毛利率:预计23-25年毛利率分别为57.1%、57.1%、57.1%,保持稳定。
- 每股收益:预计23-25年每股收益分别为1.95元、2.70元、3.60元。
- 资产收益率:预计23-25年总资产收益率分别为12.7%、13.1%、13.1%。
总体评价:
阳光诺和公司业绩持续高增长,研发投入的增加为未来的业绩增长奠定了坚实的基础。预计未来几年,随着公司内部自研项目的推进和转让,以及现有订单规模的扩大,公司业绩有望继续保持高速增长。投资建议基于调整后的预测模型,维持“买入”评级。投资者应关注公司面临的技术人才流失风险、行业不确定性以及战略布局的潜在风险。