猜你想问
这份研报的核心内容是什么?
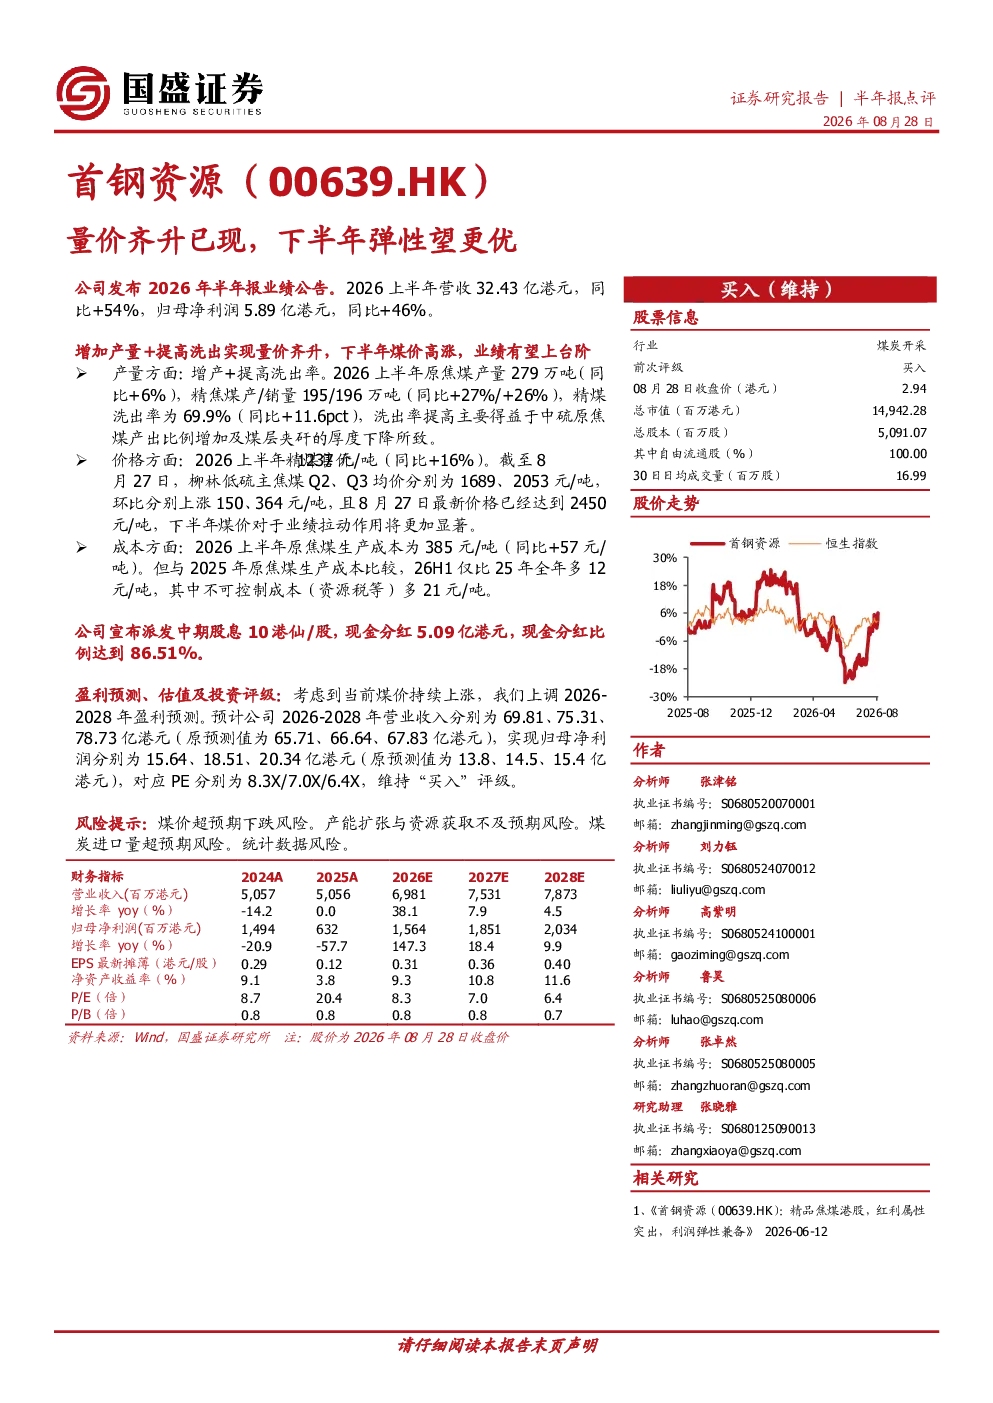
这份研报分析了首钢资源2026年上半年的业绩表现,指出其营收32.43亿港元,同比+54%;归母净利润5.89亿港元,同比+46%。主要增长动力来自产量增加和提高洗出率,实现了量价齐升。精煤售价1237元/吨,同比+16%。报告预测下半年煤价将继续上涨,推动业绩进一步提升。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势显示,煤价受供需关系影响波动较大。当前煤炭进口量对国内市场有一定影响,但国内产能扩张和资源获取仍是关键。随着下游行业需求稳定,煤炭价格有望保持相对高位,但需关注国际市场变化和国内政策调控。精煤洗出率提高将提升行业整体效益。
研报重点分析了首钢资源的哪些方面?
研报重点分析了首钢资源的产量、价格、成本和分红情况。产量方面,原焦煤产量同比+6%,精焦煤产销量同比+27%/+26%,精煤洗出率同比+11.6pct。价格方面,精煤售价同比+16%,下半年煤价上涨将显著拉动业绩。成本方面,原焦煤生产成本同比+57元/吨,但与2025年全年相比仅增加12元/吨。分红方面,公司派发中期股息10港仙/股,现金分红比例达86.51%。
当前煤炭市场现状如何判断?
当前煤炭市场现状显示,煤价持续上涨,精煤售价已达1237元/吨,柳林低硫主焦煤Q2、Q3均价环比分别上涨150、364元/吨,最新价格已达到2450元/吨。煤炭进口量对国内市场有一定影响,但国内产能扩张和资源获取仍是关键。下游行业需求稳定,煤价有望保持高位,但需关注国际市场变化和政策调控。
研报中提示了哪些风险?
研报提示了几个主要风险:煤价超预期下跌可能导致业绩下滑;产能扩张和资源获取不及预期会影响长期发展;煤炭进口量超预期可能扰乱国内市场供需平衡;统计数据可能存在误差。此外,不可控成本增加对利润率有负面影响,需持续关注成本控制。
你可能感兴趣
重视键邦股份赛克周期底部已现中长期有望量价齐升国内同业年内望退出多领
未知机构2026-01-22
2025 年中报业绩点评:业绩底部已现,下半年有望量价齐升
化石能源国泰海通证券2025-09-01
下半年有望量价齐升,业绩弹性值得期待
化石能源国盛证券2026-08-26
量价齐升盈利创新高,下半年业绩弹性仍然可期
建筑建材国盛证券2020-08-20
2024年一季报点评:蛋氨酸量价齐升助力业绩改善,维生素拐点已现有望开启复苏
医药生物华创证券2024-04-30
铜箔专题:AI驱动高端电子铜箔量价齐升,锂电供需反转盈利拐点已现
电气设备东吴证券2026-06-10
风口研报公司美国FDA宣布2027年底前淘汰9种合成色素这家公司已推出天然替代方案下半年产品有望迎来量价齐升这家公司深耕的半导体细分行业迎下游景气度提升高端20260730
未知机构2026-07-30
业绩底已现,2026年有望量价齐升
国泰海通证券2026-03-02
全球SiC衬底龙头:8英寸切换叠加涨价周期,盈利拐点已现,进入量价齐升阶段;首予买入
招银国际2026-09-03