猜你想问
这份研报的核心内容是什么?
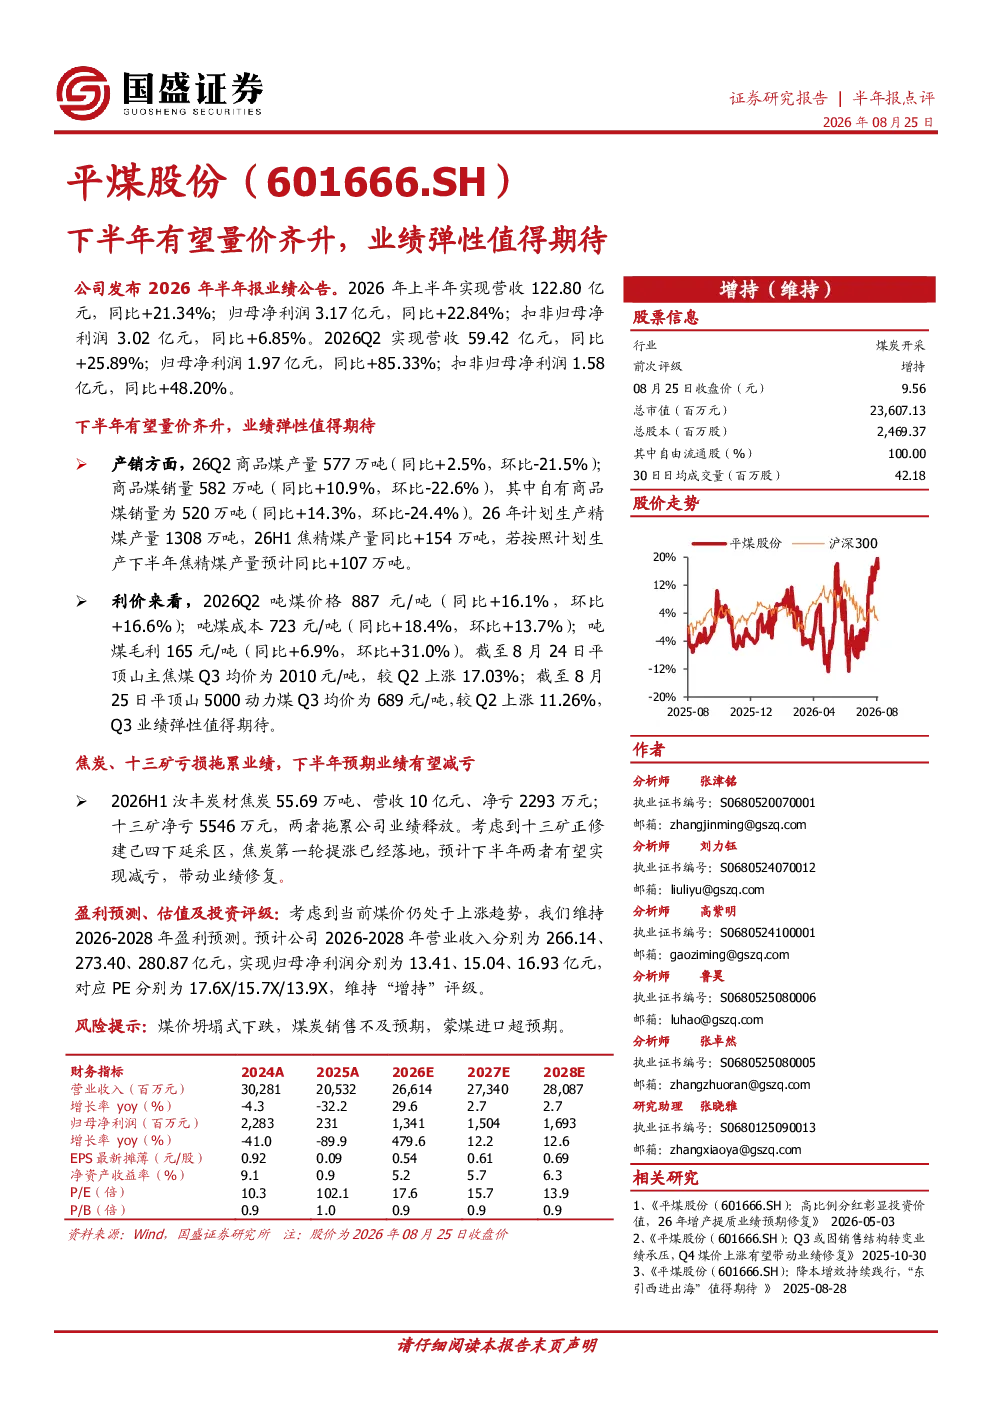
这份研报分析了平煤股份2026年半年报业绩,显示上半年营收122.80亿元(同比+21.34%),归母净利润3.17亿元(同比+22.84%)。Q2营收59.42亿元(同比+25.89%),归母净利润1.97亿元(同比+85.33%)。报告指出26Q2商品煤产量同比+2.5%,销量同比+10.9%,吨煤价格同比+16.1%,吨煤毛利同比+6.9%。分析师预计下半年焦精煤产量同比+107万吨,Q3煤价上涨,业绩弹性值得期待。
化石能源行业未来发展趋势如何?
报告显示,平煤股份上半年焦精煤产量同比+154万吨,预计下半年同比+107万吨,反映行业对焦煤需求持续增长。Q2吨煤价格同比+16.1%,毛利同比+6.9%,显示行业盈利能力有所改善。但需关注煤价波动风险,如煤价坍塌式下跌或销售不及预期,可能影响行业整体表现。
研报主要分析了哪些方面?
研报重点分析了平煤股份的产销情况、利价表现及分析师观点。产销方面,Q2商品煤产量环比下降,但销量增长;利价方面,吨煤价格和毛利均实现增长。分析师指出焦炭、十三矿亏损拖累上半年业绩,但预计下半年有望减亏修复。报告维持2026-2028年盈利预测,PE分别为17.6X/15.7X/13.9X,维持“增持”评级。
当前煤炭市场现状如何?
报告显示,Q2吨煤价格为887元/吨,同比+16.1%,环比+16.6%,吨煤成本同比+18.4%,环比+13.7%。Q3平顶山主焦煤均价预计同比+17.03%,5000动力煤均价预计同比+11.26%,市场对煤炭需求较为旺盛。但需警惕蒙煤进口超预期等风险因素。
研报提示了哪些风险?
研报提示的主要风险包括煤价坍塌式下跌、煤炭销售不及预期以及蒙煤进口超预期。此外,焦炭、十三矿亏损可能拖累业绩,需关注其减亏进展。这些风险因素可能对煤炭行业整体及平煤股份的业绩表现产生不利影响。
你可能感兴趣
量价齐升盈利创新高,下半年业绩弹性仍然可期
建筑建材国盛证券2020-08-20
Q2业绩略有承压,下半年氨基酸有望量价齐升
财通证券2023-08-19
影响致Q2业绩下滑,下半年有望量价齐升
建筑建材中泰证券2019-08-06
自产金量价齐升,金价上涨业绩弹性有望释放
有色金属国投证券2024-04-01
煤炭、化工量价齐升,有望释放业绩弹性
化石能源安信证券2021-02-20
26年中报点评:量价齐升贡献业绩弹性,电子布高景气度有望延续
西部证券2026-08-26
2024年中报点评:Q2业绩符合预期,下半年有望量价齐升
交通运输华创证券2024-08-29
2025 年中报业绩点评:业绩底部已现,下半年有望量价齐升
化石能源国泰海通证券2025-09-01
二季度业绩环比改善,下半年有望量价齐升
化石能源信达证券2020-08-26
2022公司中报点评报告:中报业绩同比大增,下半年有望享受量价齐升
化石能源开源证券2022-08-18