猜你想问
华鲁恒升2026H1报告核心内容是什么?
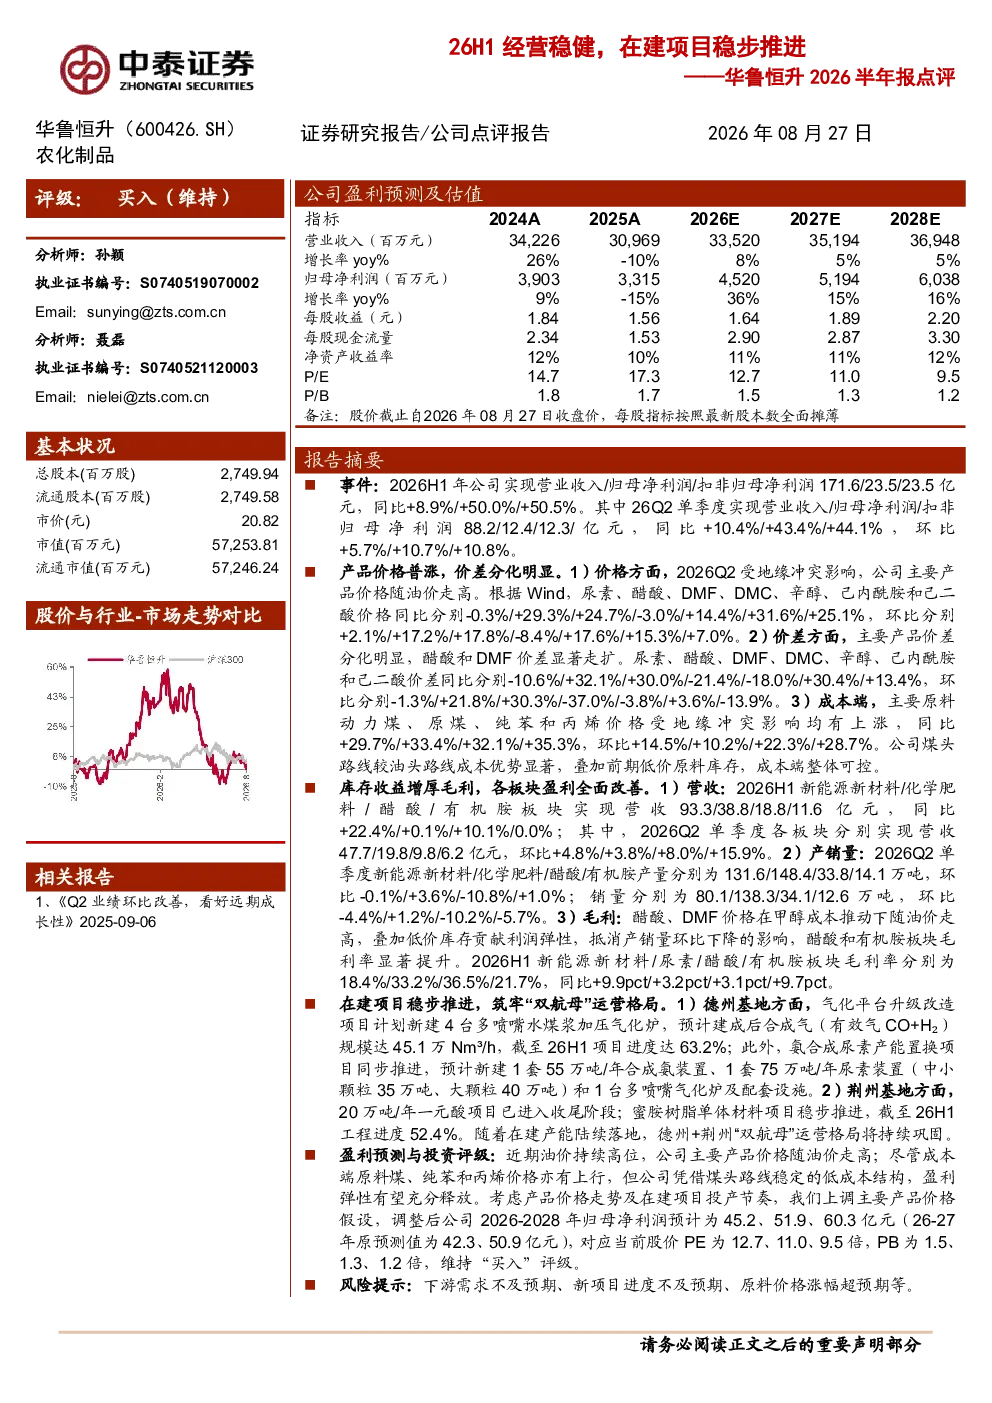
华鲁恒升2026H1报告显示公司经营稳健,实现营业收入171.6亿元,同比增长8.9%;归母净利润23.5亿元,同比增长50.0%。主要产品价格随油价走高,尿素价格同比-0.3%,醋酸价格同比+29.3%。各板块中,新能源新材料板块营收同比增长22.4%,醋酸和有机胺板块毛利率分别提升3.1pct和9.7pct至36.5%和21.7%。公司在建项目稳步推进,德州和荆州基地项目进展顺利,将巩固“双航母”运营格局。
化工行业发展趋势如何?
近期地缘冲突影响下,油价高位带动化工产品价格上涨,主要产品价差分化明显。华鲁恒升凭借煤头路线成本优势,成本端整体可控,盈利弹性有望充分释放。未来化工行业将受益于油价波动和产品结构升级,煤化工企业成本优势显著,但需关注下游需求变化和原料价格波动风险。
华鲁恒升报告重点分析了哪些方向?
报告重点分析了公司业绩表现、产品价格与成本结构、各板块盈利能力及在建项目进展。其中,业绩端显示公司营收和利润稳健增长,产品价格随油价走高,但成本端可控;板块盈利端,醋酸和有机胺板块毛利率提升显著;项目端,德州和荆州基地项目稳步推进,将进一步提升公司产能和竞争力。
当前化工市场现状如何判断?
当前化工市场受地缘冲突和供需关系影响,油价高位带动产品价格上涨,但下游需求存在不确定性。华鲁恒升凭借煤头路线成本优势,盈利能力较强,且在建项目进展顺利,未来产能将进一步提升。但需关注全球宏观经济波动、原料价格走势及下游行业需求变化等因素。
华鲁恒升报告有哪些风险提示?
报告提示的主要风险包括下游需求不及预期、新项目进度不及预期、原料价格涨幅超预期等。具体而言,全球宏观经济下行可能影响化工产品需求,新项目延期可能影响公司产能释放,原料价格持续上涨可能压缩公司利润空间。需持续关注这些风险因素对公司经营的影响。
你可能感兴趣
半年报点评:黄金成本优势明显,在建项目稳步推进
国信证券2026-08-20
厦门象屿(600057)2026年半年报点评:26H1业绩稳健增长,造船业务持续高增,新战略与国际化稳步推进
华创证券2026-08-26
湖北宜化(000422)2026年半年报点评:一体化布局展现经营韧性,高附加值项目稳步推进
西南证券2026-08-20
九华旅游2026年半年报点评:Q2经营提速,项目建设稳步推进
国联民生证券2026-08-21
二季度经营稳健,在建项目顺利推进
基础化工华安证券2024-08-27
半年报点评:2024Q2经营稳健,全球化产能稳步推进
交通运输国盛证券2024-09-01
2022半年报点评:经营稳健业绩增长,刚果(金)项目加速推进
有色金属西部证券2022-08-29
灵鸽科技2026半年报点评:26H1盈利短期承压,26H2项目集中交付放量有望持续高增
机械设备东吴证券2026-08-25
安宁股份2022年年报点评:经营稳健,能源级钛材料项目稳步推进
国泰君安证券2023-03-31
1H25公司业绩同比提升,多领域在建项目持续推进,打开长期发展空间-2025半年报点评
长城证券2025-09-19