猜你想问
这份研报的核心内容是什么?
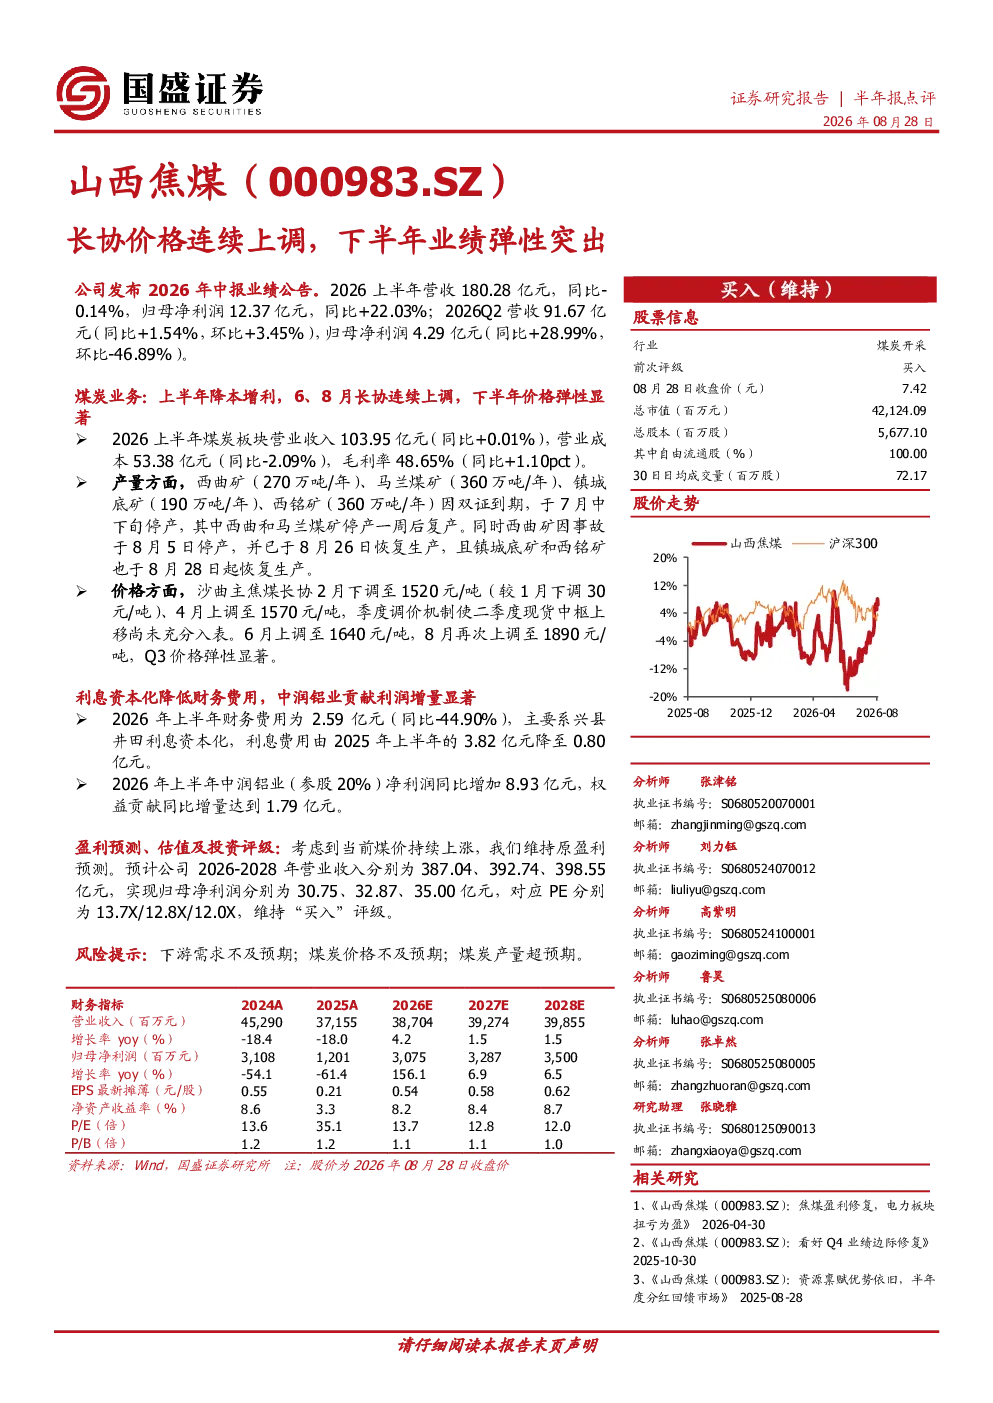
本报告分析山西焦煤2026年上半年的业绩表现,指出公司营收180.28亿元,同比微降0.14%,但归母净利润12.37亿元,同比大幅增长22.03%。报告强调煤炭业务降本增利,毛利率提升至48.65%。关键数据包括6月和8月长协价格连续上调至1640元/吨和1890元/吨,Q3业绩预期弹性显著。此外,报告提及西曲矿等煤矿因证件到期及事故短暂停产,财务费用因利息资本化大幅下降至2.59亿元。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势受多种因素影响。从短期看,国内能源结构转型持续推进,但煤炭仍将作为主体能源发挥重要作用。随着“双碳”目标推进,煤炭清洁高效利用技术将得到更广泛应用。长期来看,煤炭供需关系将受经济周期、新能源发展及进口政策等多重因素调节。本报告指出,煤炭价格波动直接影响企业盈利,需关注政策导向和市场需求变化。
研报主要分析了哪些方面?
本报告主要分析了山西焦煤的业绩表现、煤炭业务运营及财务状况。业绩方面,报告详细解读了营收、净利润等关键指标,并对比Q2环比数据。业务方面,聚焦煤炭降本增效及长协价格上调带来的业绩弹性,同时披露了主要煤矿的产量变化情况。财务方面,重点分析了利息资本化对财务费用的显著影响。此外,报告还包含对中润铝业的盈利贡献分析。
当前煤炭市场状况如何判断?
当前煤炭市场状况呈现供需紧平衡态势。一方面,国内能源保供需求持续存在,煤炭作为基础能源地位稳固;另一方面,新能源快速发展对煤炭消费形成一定挤压。本报告数据显示,山西焦煤所属行业长协价格连续上调,反映出市场对煤炭资源的需求韧性。但同时需关注下游需求波动及进口煤竞争压力,这些因素将共同影响煤炭价格走势。
研报提示了哪些风险?
本报告提示了三方面主要风险:一是下游需求不及预期,可能影响煤炭销售价格和销量;二是煤炭价格波动风险,长协价格上调虽带来利好,但市场价格仍易受多种因素影响;三是煤炭产量超预期风险,如煤矿安全生产或政策调整可能导致产量变化。这些风险需持续关注,以评估企业业绩的稳定性。