猜你想问
华域汽车2026年半年报核心内容是什么?
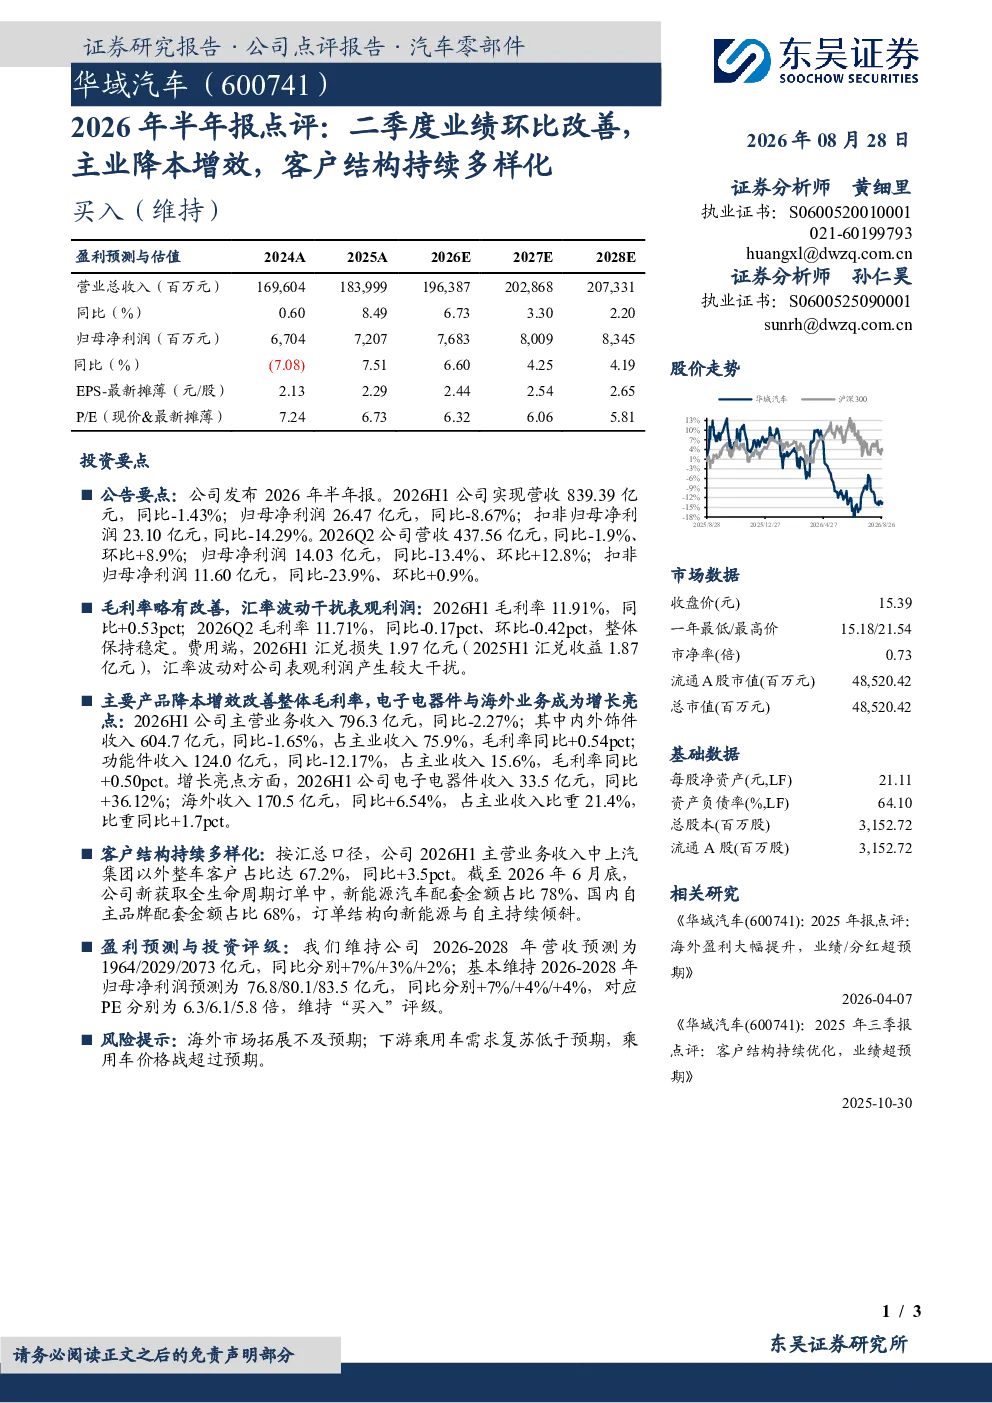
华域汽车2026年半年报显示,公司二季度业绩环比改善,主要得益于主业降本增效。2026H1公司实现营收839.39亿元,同比-1.43%;归母净利润26.47亿元,同比-8.67%。毛利率略有改善,2026H1毛利率为11.91%,同比+0.53pct,但汇率波动导致汇兑损失1.97亿元,对表观利润产生较大影响。主要产品降本增效改善整体毛利率,其中内外饰件和功能件收入分别同比-1.65%和-12.17%,但毛利率分别同比+0.54pct和+0.50pct。增长亮点在于电子电器件收入同比+36.12%,海外收入同比+6.54%,占主业收入比重达21.4%。客户结构持续多样化,上汽集团以外整车客户占比达67.2%,新能源和国内自主品牌配套金额占比分别为78%和68。
交通运输行业发展趋势如何?
交通运输行业发展趋势显示,汽车制造业正经历结构性调整,降本增效成为核心竞争点。新能源和国内自主品牌的崛起推动行业向高端化、智能化转型,客户结构多样化成为企业稳健发展的关键。海外市场拓展和汇率风险管理成为重要课题,行业整体面临需求复苏与竞争加剧的双重挑战。企业需通过技术创新和供应链优化提升竞争力,以适应快速变化的市场环境。
报告重点分析了哪些方向?
报告重点分析了华域汽车的降本增效成效、产品结构优化及客户多元化战略。降本增效方面,内外饰件和功能件毛利率提升,电子电器件收入增长显著;客户结构方面,新能源和自主品牌配套金额占比提升,海外收入占比达21.4%,上汽集团以外客户占比67.2%。此外,报告还关注汇率波动对利润的影响,以及未来三年营收和净利润的预测,显示企业通过多元化布局提升抗风险能力。
当前市场现状如何判断?
当前市场现状显示,汽车制造业面临需求波动和成本压力,但结构性机会并存。华域汽车通过主业降本增效和客户结构优化展现出较强韧性,海外市场和新能源领域增长潜力较大。行业整体处于转型升级阶段,技术创新和供应链管理成为关键。企业需关注宏观经济环境变化,灵活调整经营策略,以应对市场竞争和行业变革带来的挑战。
研报提示了哪些风险?
研报提示的主要风险包括海外市场拓展不及预期和下游乘用车需求复苏低于预期。海外市场拓展面临地缘政治、汇率波动等不确定性,可能影响收入增长和利润表现。下游乘用车需求复苏受宏观经济和消费信心影响,若复苏进程放缓,可能对企业业绩产生压力。此外,汇率波动对利润的敏感性较高,需加强风险管理。企业需密切关注市场动态,灵活调整策略以应对潜在风险。