猜你想问
中国重汽2026年上半年的营收和净利润分别是多少?
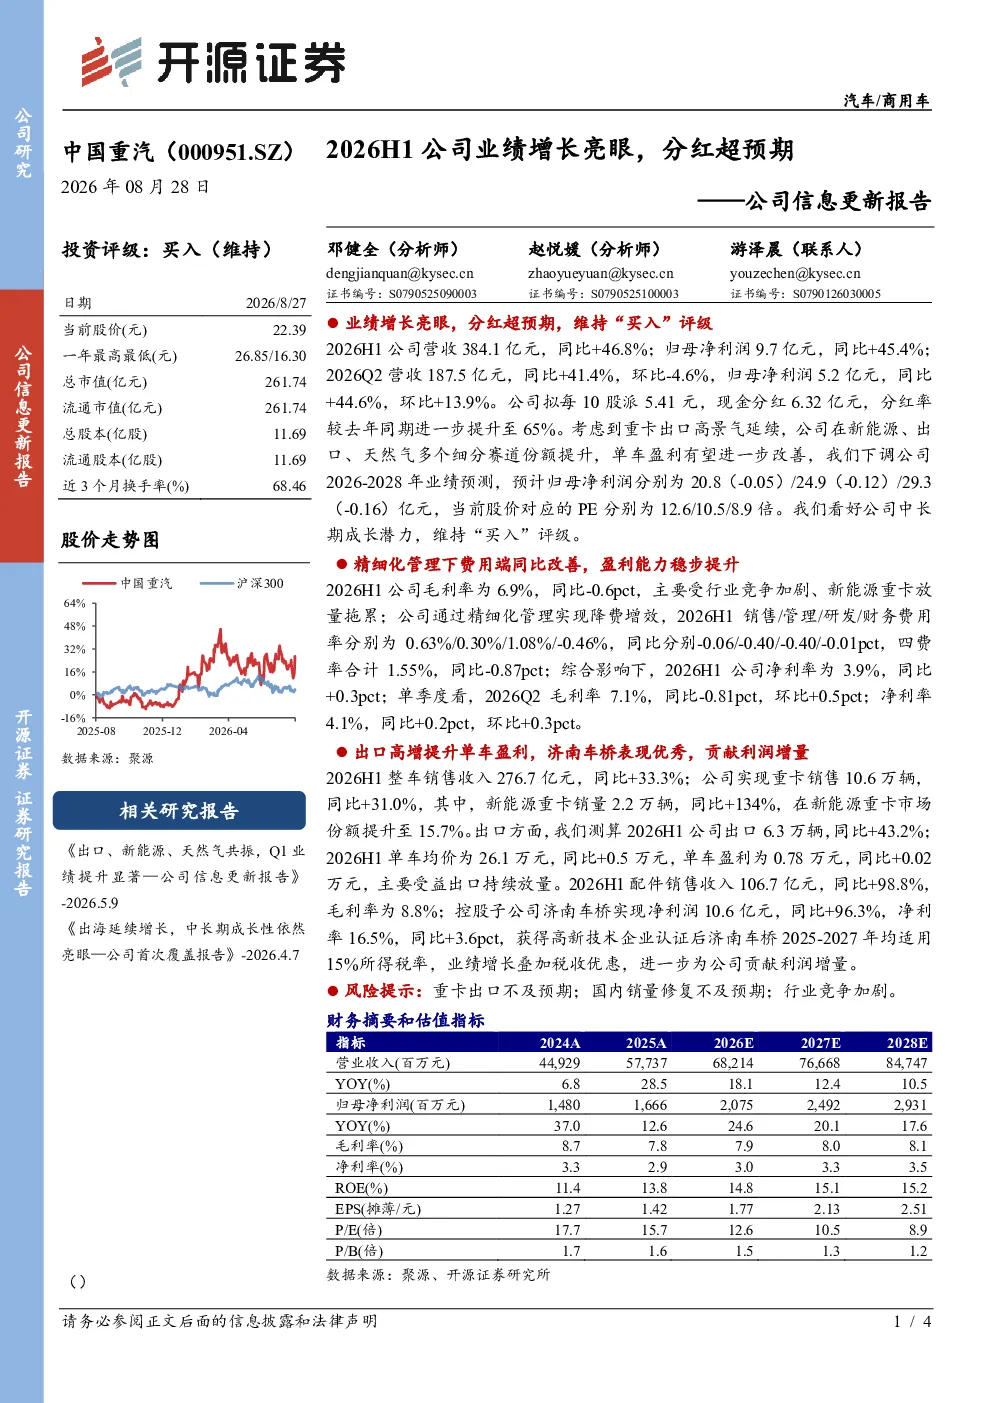
2026年上半年,中国重汽实现营收384.1亿元,同比增长46.8%;归母净利润9.7亿元,同比增长45.4%。公司通过精细化管理实现费用端同比改善,净利率提升至3.9%。出口业务表现突出,单车均价达到26.1万元,单车盈利0.78万元,同比增长。配件销售收入同比增长98.8%,济南车桥净利润同比增长96.3%,净利率达16.5%,对利润增长贡献显著。
交通运输行业未来发展趋势如何?
交通运输行业未来发展趋势呈现多元化发展态势。随着经济复苏和基础设施建设的持续推进,重卡市场需求保持稳定增长。同时,新能源重卡、智能驾驶等技术创新加速,推动行业向绿色化、智能化方向转型。政策层面,国家持续支持交通运输行业高质量发展,为行业带来积极影响。企业需关注技术升级和市场需求变化,把握发展机遇。
报告重点分析了哪些方面?
报告重点分析了中国重汽2026年上半年的经营业绩和未来发展趋势。核心内容包括公司营收、净利润增长情况,费用端改善效果,出口业务表现,以及配件和车桥业务的盈利能力提升。此外,报告还预测了公司2026-2028年的业绩表现,维持“买入”评级,并提示了重卡出口、国内销量修复和行业竞争等风险因素。
当前重卡市场现状如何?
当前重卡市场呈现供需两旺的积极态势。经济活动逐步恢复,物流运输需求增加,推动重卡销量稳步提升。同时,行业竞争加剧,企业通过技术创新和成本控制提升竞争力。出口市场表现亮眼,成为行业增长新动力。但需关注宏观经济波动和政策调整对市场的影响。
研报提示了哪些风险因素?
研报提示了重卡行业面临的主要风险因素。包括重卡出口市场可能不及预期,受国际经济形势和贸易政策影响;国内销量修复可能放缓,受经济复苏力度和市场需求变化制约;行业竞争加剧,企业面临价格战和利润压力。投资者需关注这些风险因素,合理评估投资价值。
你可能感兴趣
公司信息更新报告:2026Q1业绩超预期,渠道拓展+份额提升拉动主业外销高增,NAS存储外销增长仍亮眼
开源证券2026-04-28
公司信息更新报告:2025H1业绩超预期增长,科学试剂业务表现亮眼
开源证券2025-08-24
公司信息更新报告:2023年业绩亮眼且延续高分红,2024Q1稳健增长
纺织服装开源证券2024-05-04
公司信息更新报告:2026H1业绩亮眼,多品类协同有望持续贡献增量
金融开源证券2026-08-22
公司信息更新报告:2026H1核心归母净利同比高增,单车表现较为亮眼
开源证券2026-08-17
港股公司信息更新报告:FY2024H1业绩超预期,创新产品表现亮眼,期待旺季表现
开源证券2023-12-03
公司信息更新报告:全年业绩超预期,海外市场表现亮眼
开源证券2024-03-28
公司信息更新报告:2023Q4业绩超预期,新品亮眼看好业绩持续高增
家用电器开源证券2024-01-23
港股公司信息更新报告:2024H1量增亮眼单价承压,毛利率修复超预期
开源证券2024-08-30
公司信息更新报告:2020Q4收入端超预期,外销增速亮眼
家用电器开源证券2021-01-25