猜你想问
这份研报的核心内容是什么?
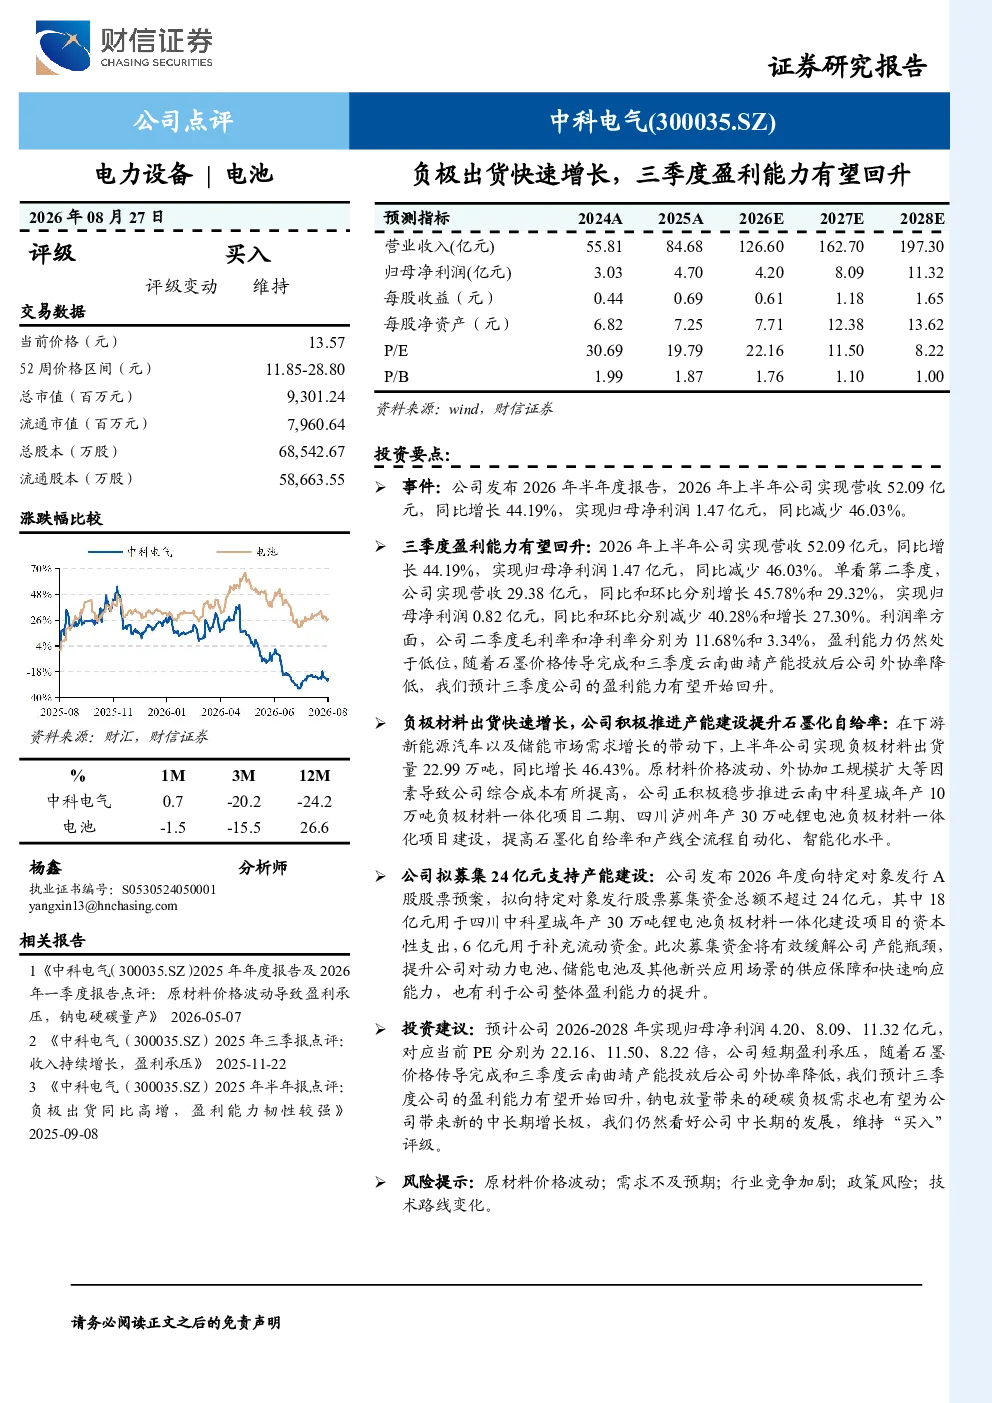
研报指出中科电气2026年上半年营收增长但净利润下滑,二季度利润率低。预计三季度因石墨价格传导完成和云南产能投放,外协率降低将带动盈利能力回升。公司上半年负极出货量增长,但成本上升。公司推进一体化项目建设,拟募资支持产能扩张。
负极材料行业发展趋势如何?
负极材料行业正经历快速发展,出货量持续增长。原材料价格波动和加工成本是主要挑战。企业通过推进一体化项目、提升自给率和自动化水平来应对。行业竞争加剧,技术路线变化也是重要影响因素。
研报重点分析了哪些方面?
研报重点分析了中科电气的财务表现,包括营收、净利润、利润率变化。关注其负极材料出货量增长及成本控制。同时分析了公司产能建设计划,包括云南和四川项目,以及融资安排。三季度盈利预期是核心关注点。
当前负极材料市场现状如何?
当前负极材料市场呈现量价齐升态势,出货量同比增长显著。但原材料价格波动导致企业成本压力增大,部分企业盈利能力承压。行业龙头通过一体化和规模效应提升竞争力,外协加工模式面临转型挑战。
研报提到了哪些风险?
研报提示的主要风险包括原材料价格持续波动,可能影响成本控制;市场需求不及预期,影响产品销售;行业竞争加剧,市场份额可能被挤压;政策变化可能带来监管不确定性;技术路线快速迭代,现有技术可能被替代。
你可能感兴趣
盈利能力环比修复,负极出货快速增长
机械设备财信证券2024-09-03
负极出货同比高增,盈利能力韧性较强
机械设备财信证券2025-09-03
2019年中报点评:负极盈利下滑有望环比改善,涂覆膜销量快速增长
建筑建材华创证券2019-08-29
化学制药行业深度报告:板块三季度短暂承压,盈利能力有望企稳回升
医药生物太平洋证券2023-11-13
出货快速增长,盈利能力逐步恢复
电子设备财信证券2025-10-24
负极出货快速增长,净利率持续提升
机械设备财信证券2025-04-25
2020年三季报点评:业绩符合预期,负极出货快速增长
机械设备民生证券2020-10-30
2020年报及2021年一季报点评:负极出货快速增长,产能建设加快推进
机械设备民生证券2021-05-05
Q3现金流同比改善,负极盈利有望回升
建筑建材国联证券2024-10-19
2022年三季度业绩点评:正极出货稳步提升,盈利能力表现稳定
国信证券2022-11-07