猜你想问
荣昌生物2026年半年度报告核心内容是什么?
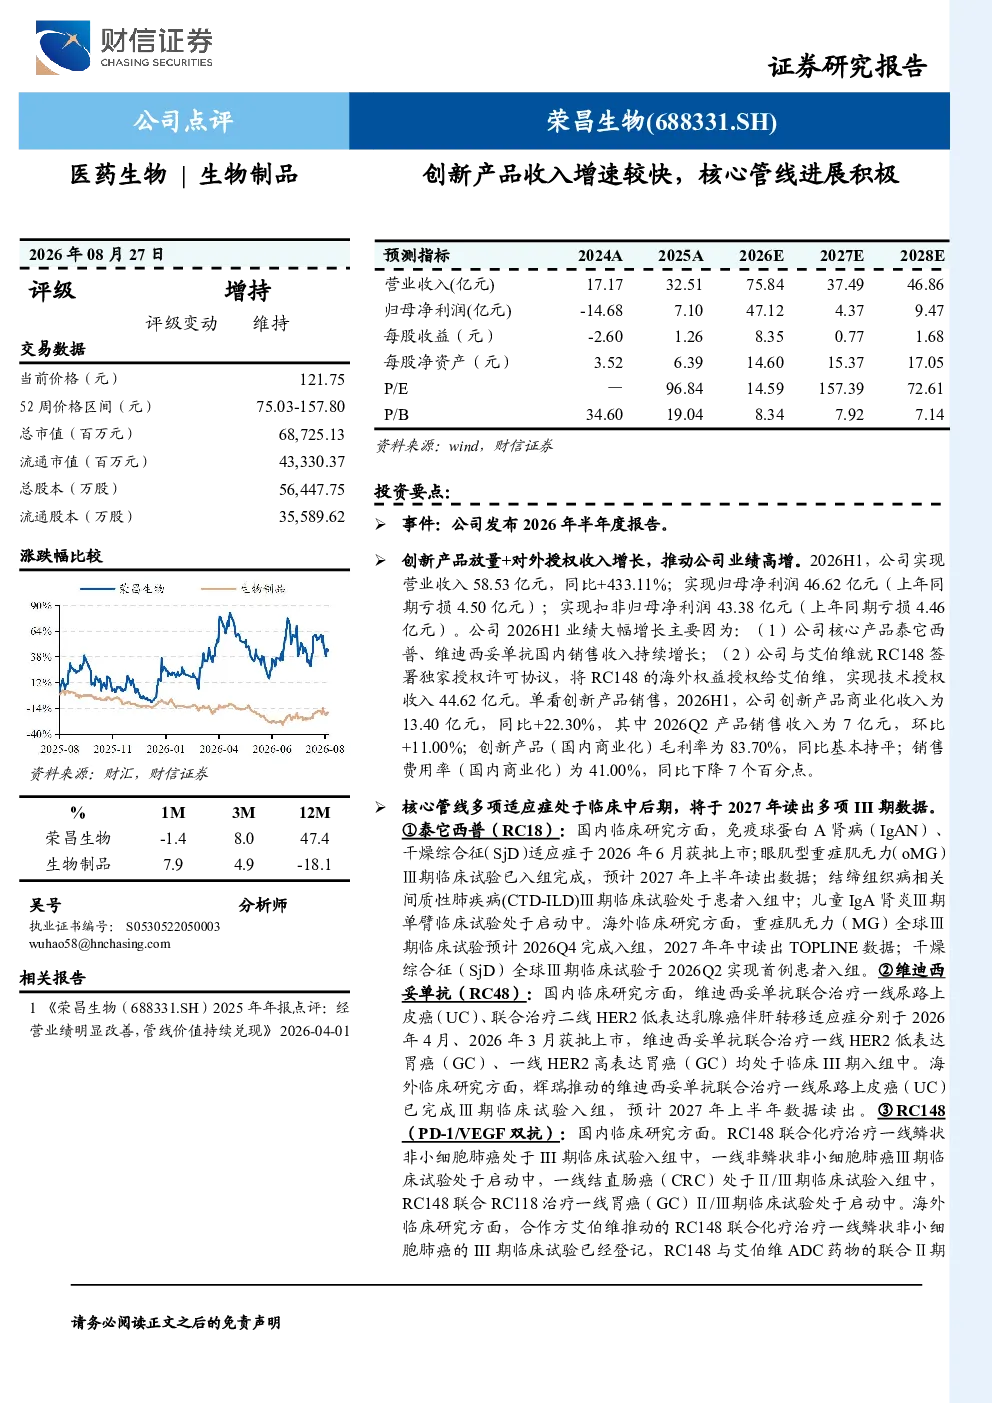
荣昌生物2026年半年度报告显示,公司业绩大幅增长,主要得益于核心产品泰它西普和维迪西妥单抗的国内销售收入持续增长,以及与艾伯维签署的RC148独家授权许可协议带来的技术授权收入。2026H1,公司实现营业收入58.53亿元(同比+433.11%),归母净利润46.62亿元(上年同期亏损4.50亿元),扣非归母净利润43.38亿元。创新产品商业化收入为13.40亿元(同比+22.30%),其中2026Q2产品销售收入为7亿元(环比+11.00%)。创新产品(国内商业化)毛利率为83.70%,销售费用率(国内商业化)为41.00%(同比下降7个百分点)。
生物制药赛道发展趋势如何?
生物制药赛道近年来呈现技术创新加速和市场竞争加剧的趋势。创新药研发管线持续丰富,单克隆抗体、双抗、ADC等新型药物不断涌现,精准医疗和肿瘤治疗成为热点领域。政策端,国家药监局加速审评审批,鼓励创新,同时集采和医保控费也对行业带来挑战。市场竞争方面,国内外药企加速布局,行业集中度提升,头部企业优势明显。未来,技术突破和商业化能力将成为企业核心竞争力。
本报告重点分析了哪些方向?
本报告重点分析了荣昌生物核心产品泰它西普和维迪西妥单抗的业绩增长驱动因素,以及RC148等创新产品的研发进展和商业化潜力。报告详细梳理了泰它西普在国内IgAN、SjD等适应症的临床数据,维迪西妥单抗在国内一线尿路上皮癌、乳腺癌等适应症的市场表现,并探讨了RC148在国内外多适应症的III期临床进展。此外,报告还评估了公司未来几年的盈利预测和投资评级,为投资者提供了全面的参考信息。
当前生物制药市场现状如何?
当前生物制药市场呈现高增长与高竞争并存的态势。一方面,创新药研发投入持续加大,技术迭代加速,为市场带来新的增长动力;另一方面,行业竞争激烈,产品同质化现象逐渐显现,企业需要不断提升研发和商业化能力。政策端,国家药监局优化审评审批流程,加快创新药上市速度,同时医保控费和集采政策对市场格局产生深远影响。整体而言,生物制药市场仍处于快速发展阶段,但行业洗牌加速,头部效应明显。
本报告提示了哪些风险?
本报告提示了生物制药行业普遍存在的风险,包括行业政策风险,如药品审评审批政策调整、医保准入政策变化等;行业竞争加剧风险,如新进入者增多、产品同质化加剧等;产品研发及销售进展不及预期风险,如临床试验失败、市场推广效果不佳等。此外,宏观经济波动、汇率变动等因素也可能对公司业绩产生影响。投资者需密切关注行业动态和公司经营情况。