猜你想问
皓元医药最新业绩表现如何?
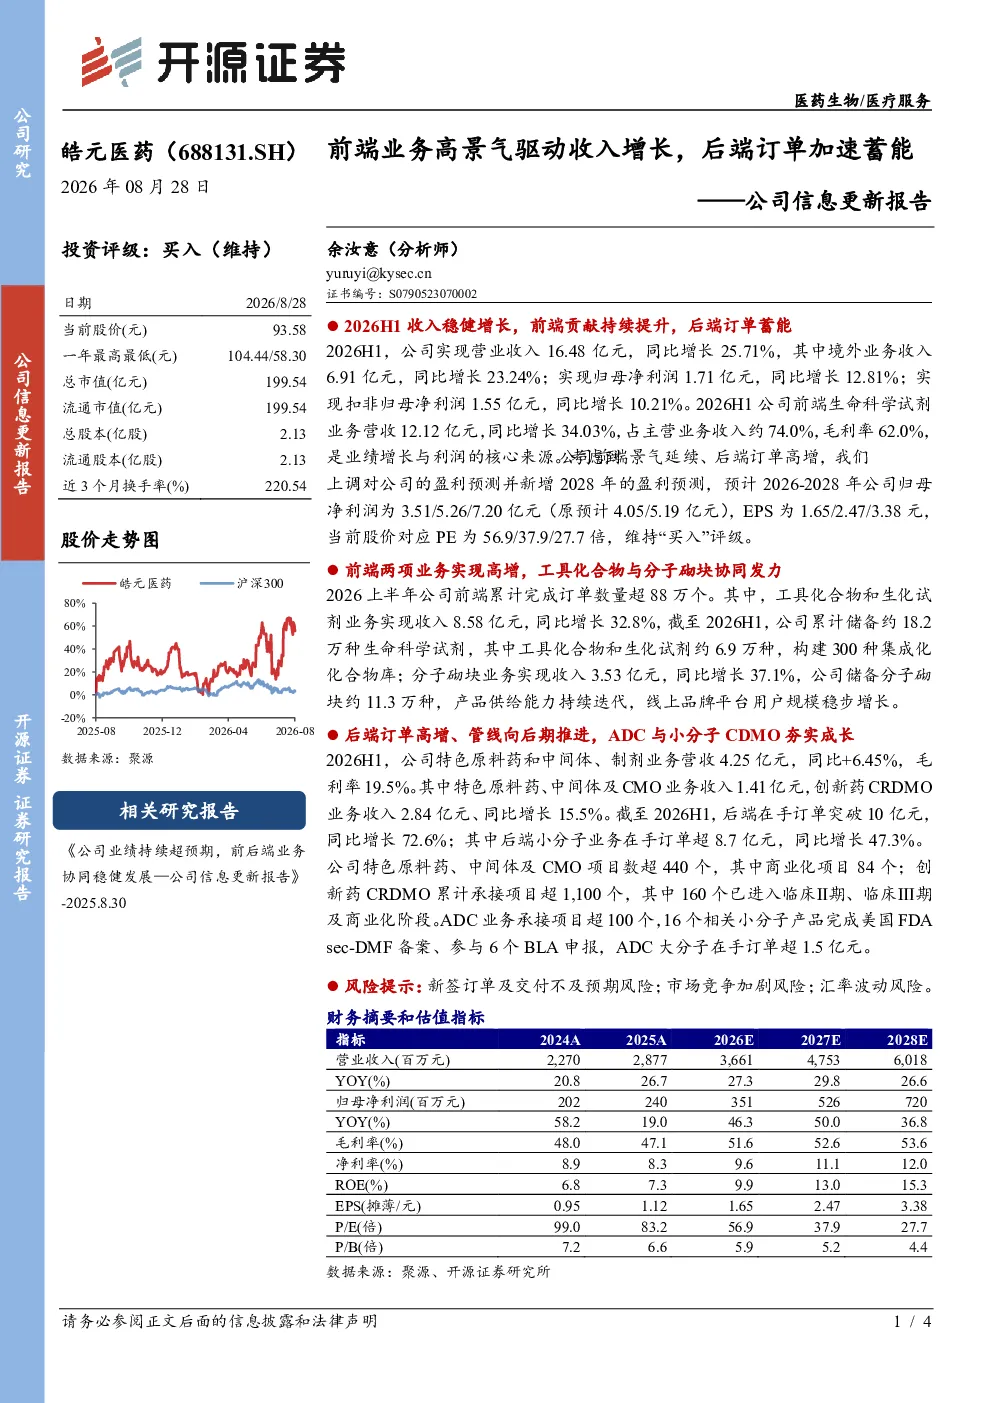
2026年上半年,皓元医药实现营业收入16.48亿元,同比增长25.71%;归母净利润1.71亿元,同比增长12.81%。前端生命科学试剂业务营收12.12亿元,同比增长34.03%,是业绩增长与利润的核心来源。前端业务中,工具化合物与生化试剂业务收入8.58亿元,同比增长32.8%;分子砌块业务收入3.53亿元,同比增长37.1%。后端业务方面,特色原料药和中间体、制剂业务营收4.25亿元,同比增长6.45%。后端在手订单突破10亿元,同比增长72.6%,其中小分子业务在手订单超8.7亿元,同比增长47.3%。创新药CRDMO业务收入2.84亿元,同比增长15.5%。这些数据表明皓元医药业绩稳健增长,前端业务贡献突出,后端订单加速积累。
医药生物行业发展趋势如何?
医药生物行业整体呈现创新驱动和国际化趋势。生命科学试剂作为生物医药研发的基础工具,需求持续增长,工具化合物、生化试剂和分子砌块等细分领域市场空间广阔。同时,CDMO(医药合同研发生产组织)行业受益于全球医药研发投入增加和研发管线向后期推进,订单量加速增长。特别是小分子CDMO、创新药CDMO以及ADC(抗体偶联药物)等领域,市场景气度高,头部企业竞争优势明显。随着技术进步和市场需求提升,医药生物行业有望保持较快发展速度。
研报重点分析了皓元医药哪些业务方向?
研报重点分析了皓元医药的前后端业务发展情况。前端业务方面,重点关注生命科学试剂业务的高景气度,包括工具化合物、生化试剂和分子砌块等细分领域的收入增长和产品储备情况。后端业务方面,关注特色原料药、中间体、制剂以及创新药CDMO、ADC等业务的订单增长和项目推进情况。报告显示,前端业务是公司业绩增长的核心驱动力,后端业务订单加速积累,前后端业务协同发展,共同推动公司稳健成长。
当前医药生物市场现状如何?
当前医药生物市场整体活跃,研发投入持续增加,创新药和生物类似药市场空间广阔。生命科学试剂作为生物医药研发的重要支撑,市场需求旺盛,产品更新迭代加快。CDMO行业竞争激烈,但头部企业凭借技术、经验和规模优势,订单持续增长,市场份额稳步提升。同时,国际市场对高质量CDMO服务的需求增加,推动国内企业加速国际化布局。整体来看,医药生物市场机遇与挑战并存,头部企业凭借技术积累和业务协同优势,发展前景良好。
研报提示了哪些风险因素?
研报提示了新签订单及交付不及预期风险,由于医药生物行业受研发管线变化和客户需求波动影响,若公司新签订单增长放缓或交付进度不及预期,可能影响业绩表现。市场竞争加剧风险,随着行业快速发展,新进入者增多,市场竞争加剧可能导致价格压力和利润率下滑。汇率波动风险,公司部分业务涉及海外市场,人民币汇率波动可能影响公司财务表现。这些风险因素需持续关注,并采取相应措施进行管理。