猜你想问
这份报告主要讲了什么内容?
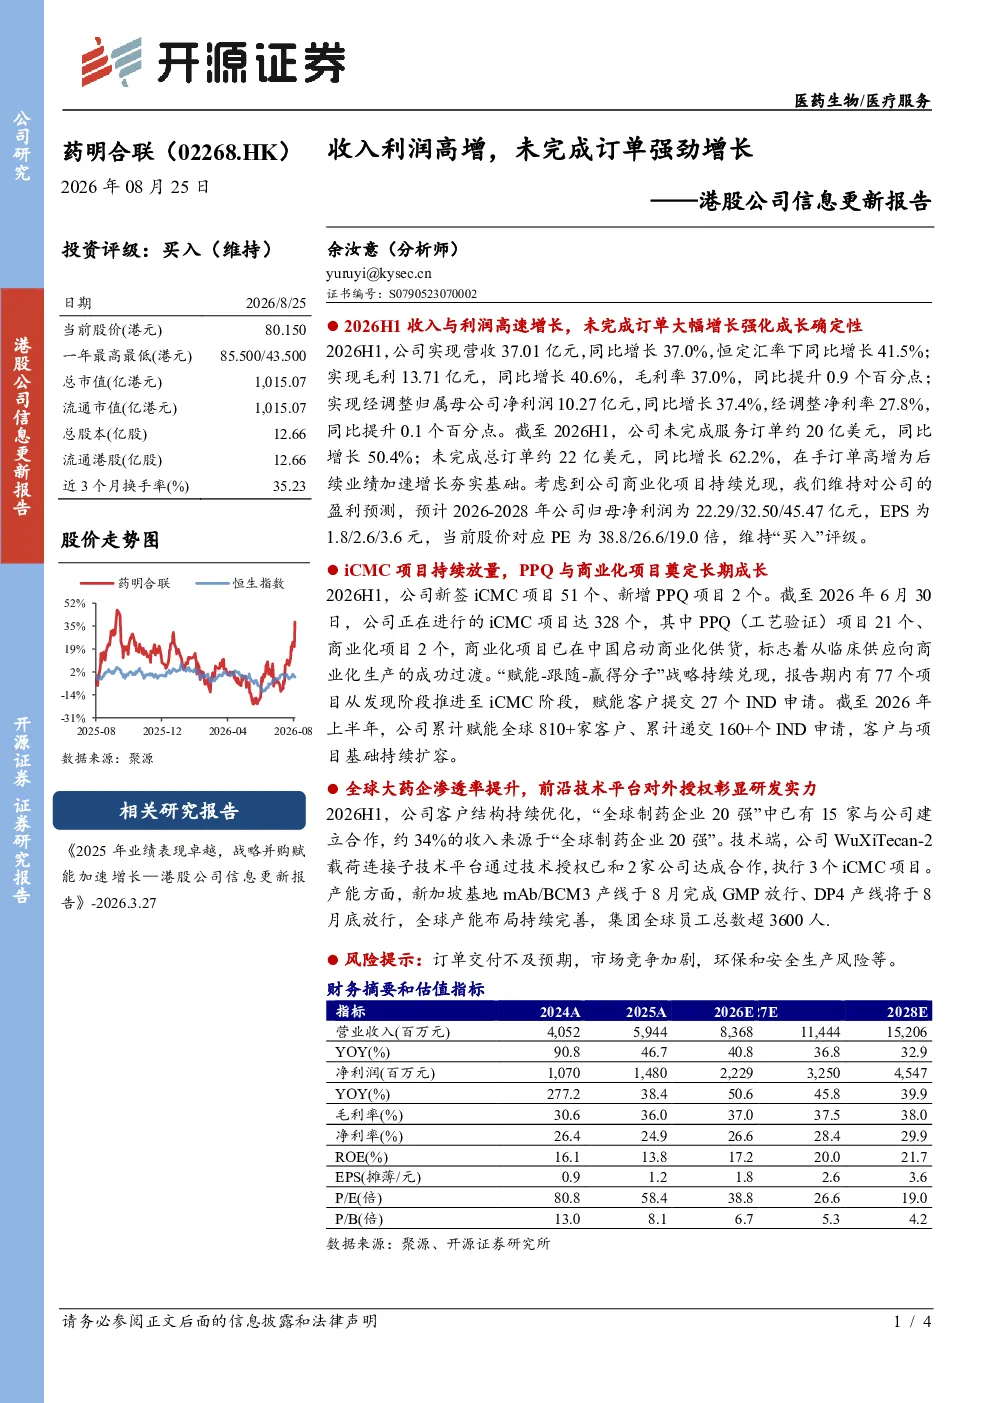
2026H1公司收入与利润高速增长,未完成订单大幅增长强化成长确定性。实现营收37.01亿元,同比增长37.0%;毛利13.71亿元,同比增长40.6%;经调整净利润10.27亿元,同比增长37.4%。毛利率提升0.9个百分点至37.0%,经调整净利率提升0.1个百分点至27.8%。未完成服务订单约20亿美元,同比增长50.4%;未完成总订单约22亿美元,同比增长62.2%,在手订单高增为后续业绩加速增长夯实基础。
当前医药研发服务赛道的发展趋势如何?
全球大药企渗透率提升,约34%收入来源于该群体。iCMC项目持续放量,2026H1新签iCMC项目51个、新增PPQ项目2个。正在进行的iCMC项目达328个,其中PPQ项目21个、商业化项目2个。商业化项目已在中国启动商业化供货。战略持续兑现,报告期77个项目从发现阶段推进至iCMC阶段,赋能客户提交27个IND申请。累计赋能全球810+家客户、递交160+个IND申请。
报告重点分析了哪些方面?
报告重点分析了公司收入利润高速增长及未完成订单大幅增长,强化成长确定性。iCMC项目持续放量,PPQ与商业化项目奠定长期成长。全球大药企渗透率提升,前沿技术平台对外授权彰显研发实力。新加坡基地产能布局持续完善,集团全球员工总数超3600人。
从市场现状来看,该公司处于什么位置?
截至2026H1,“全球制药企业20强”中已有15家与公司合作。WuXiTecan-2载荷连接子技术平台已与2家公司达成合作,执行3个iCMC项目。全球产能布局持续完善,体现公司市场地位和竞争力。
这份报告提示了哪些风险?
报告提示的风险包括订单交付不及预期,市场竞争加剧,环保和安全生产风险等。需关注这些潜在风险对公司未来业绩的影响。
你可能感兴趣
公司信息更新报告:收入稳健增长,在手订单高增夯实全年确定性
医药生物开源证券2026-08-25
公司信息更新报告:收入增长稳健,利润维持高增
食品饮料开源证券2024-08-26
公司信息更新报告:收入高增利润增长,经营性物业出租率稳中有升
房地产开源证券2026-04-21
公司信息更新报告:2021H1收入利润高增,产能释放助力未来业绩增长
纺织服装开源证券2021-08-22
公司信息更新报告:前三季度业绩表现强劲,新签订单维持高增
建筑建材开源证券2023-10-31
公司信息更新报告:2023H1在手订单实现高增,长期发展动能强劲
开源证券2023-09-08
港股公司信息更新报告:在手订单强劲增长,持续赋能全球客户
开源证券2025-03-28
港股公司信息更新报告:收入利润稳增,经常性业务利润贡献超六成
房地产开源证券2025-08-28
港股公司信息更新报告:中报业绩逆势高增,线控转向及订单表现乐观
交运设备开源证券2026-08-16
公司信息更新报告:减值影响短期业绩,新增生效订单高增保障未来收入
电气设备开源证券2024-03-29