猜你想问
这份研报的核心内容是什么?
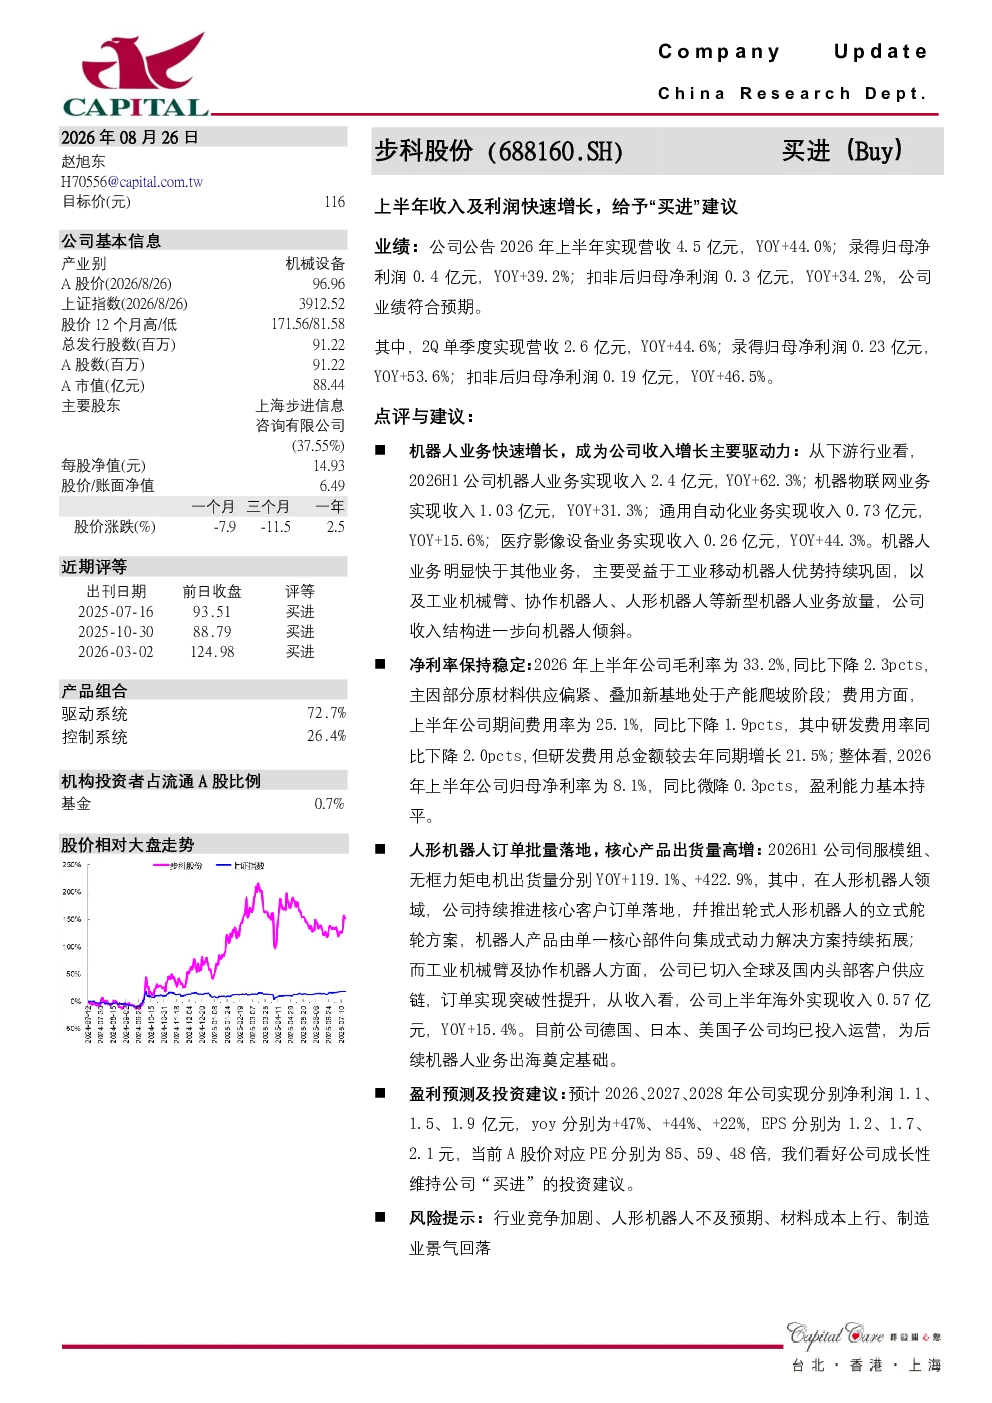
本报告分析步科股份2026年上半年业绩,显示营收4.5亿元(同比增长44.0%),归母净利润0.4亿元(同比增长39.2%)。机器人业务收入2.4亿元(同比增长62.3%),成为主要增长驱动力,工业移动机器人优势巩固,新型机器人放量。机器物联网收入1.03亿元(同比增长31.3%),通用自动化收入0.73亿元(同比增长15.6%),医疗影像设备收入0.26亿元(同比增长44.3%)。
机器人行业发展趋势如何?
机器人行业发展趋势向好,步科股份工业移动机器人优势巩固,新型机器人如工业机械臂、协作机器人、人形机器人放量明显。人形机器人订单批量落地,推出轮式人形机器人立式舵轮方案,产品向集成式动力解决方案拓展。工业机械臂及协作机器人切入头部客户供应链,海外收入0.57亿元(同比增长15.4%),德国、日本、美国子公司已投入运营,行业竞争加剧但创新驱动增长。
报告重点分析了哪些方向?
报告重点分析了步科股份机器人业务增长,特别是工业移动机器人及新型机器人放量情况。机器物联网、通用自动化及医疗影像设备收入增长也受关注。核心产品伺服模组、无框力矩电机出货量分别同比增长119.1%、422.9%。人形机器人订单落地,海外市场拓展及子公司运营进展是关键看点。
当前机器人市场现状如何?
当前机器人市场呈现高增长态势,步科股份机器人业务收入占比显著提升,新型机器人放量加速。工业移动机器人优势巩固,人形机器人订单批量落地,工业机械臂及协作机器人切入头部客户。机器物联网、通用自动化及医疗影像设备收入同步增长。海外市场拓展初见成效,德国、日本、美国子公司已投入运营,但行业竞争加剧,材料成本上行是主要挑战。
研报提到了哪些风险?
研报提示的风险包括行业竞争加剧,人形机器人技术发展不及预期,原材料成本上行压力,以及制造业景气度波动可能影响需求。这些因素可能对步科股份的持续增长和盈利能力产生影响,需持续关注行业动态和公司应对措施。