猜你想问
这份研报主要讲了什么内容?
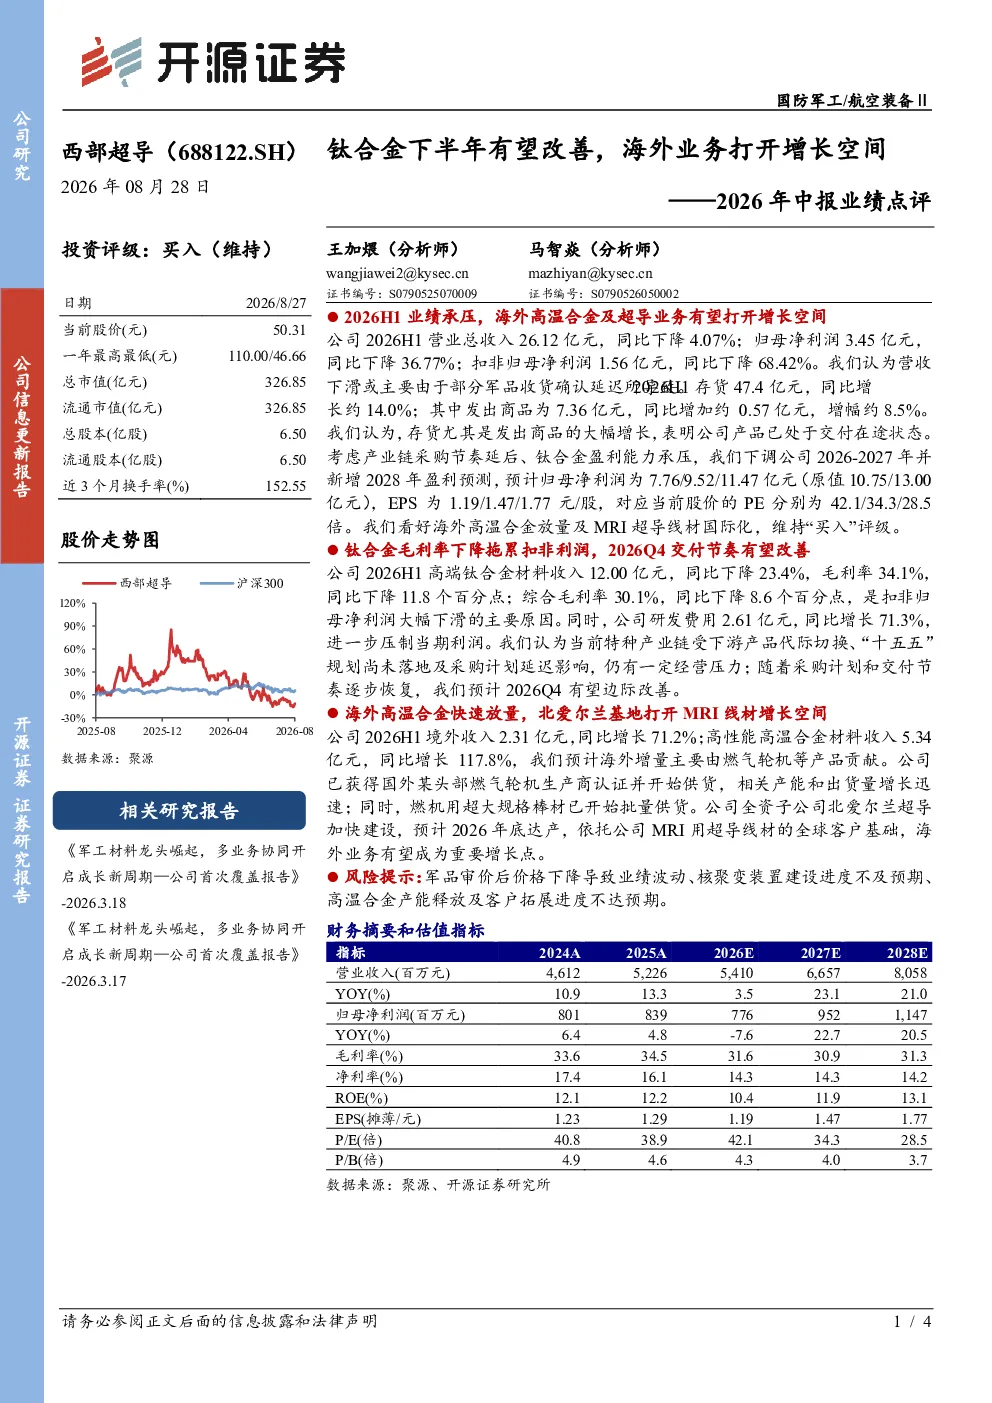
这份研报主要分析了公司2026年上半年的业绩表现,指出公司业绩承压,营业总收入和归母净利润均出现同比下降。报告重点分析了钛合金业务下滑的原因,包括收入和毛利率下降,以及研发费用大幅增加。同时,也强调了海外业务增长,特别是境外收入和高温合金材料收入的显著提升,以及北爱尔兰超导子公司的建设进展。此外,报告还下调了公司未来两年的盈利预测,并维持了“买入”评级,主要基于对海外高温合金放量及MRI超导线材国际化的看好。
钛合金业务目前面临哪些挑战?
钛合金业务目前面临的主要挑战包括收入和毛利率的显著下滑。2026年上半年,高端钛合金材料收入同比下降23.4%,毛利率从34.1%下降至22.3%。这主要由于部分军品收货确认延迟,导致存货大幅增长,同时研发费用同比增长71.3%,进一步压缩了利润空间。报告预计2026年第四季度的交付节奏有望改善,但短期内仍面临较大的经营压力。
海外业务有哪些增长亮点?
海外业务增长亮点突出,境外收入同比增长71.2%,高性能高温合金材料收入更是同比增长117.8%。增长主要得益于燃气轮机等产品的出口,这些产品已获得国外头部燃气轮机生产商的认证并开始供货。此外,北爱尔兰超导子公司正在加快建设,预计2026年底达产,将依托MRI用超导线材的全球客户基础,成为公司新的重要增长点。这些进展表明公司在国际市场上的拓展取得了积极成效。
当前市场对这家公司有何判断?
当前市场对公司的判断较为谨慎,但仍有积极预期。报告指出公司2026年上半年业绩承压,存货大幅增长,但同时也看到了海外业务和高温合金材料的强劲增长潜力。市场关注公司能否改善钛合金业务的交付节奏,以及海外市场能否持续放量。此外,公司维持“买入”评级,表明市场对其长期发展仍有信心,特别是对MRI超导线材国际化的期待。
研报提示了哪些主要风险?
研报提示的主要风险包括军品审价后价格下降、核聚变装置建设进度不及预期、高温合金产能释放及客户拓展进度不达预期。这些风险主要集中在公司现有业务和未来增长点之上。军品审价可能导致产品价格下降,影响利润水平;核聚变装置建设进度不及预期将影响相关超导材料的订单;高温合金和MRI超导线材的产能释放及客户拓展若不及预期,则可能限制公司海外业务的增长速度。这些风险需要投资者密切关注。