猜你想问
2026Q2业绩超预期,扣非归母净利润同增36%的具体表现如何?
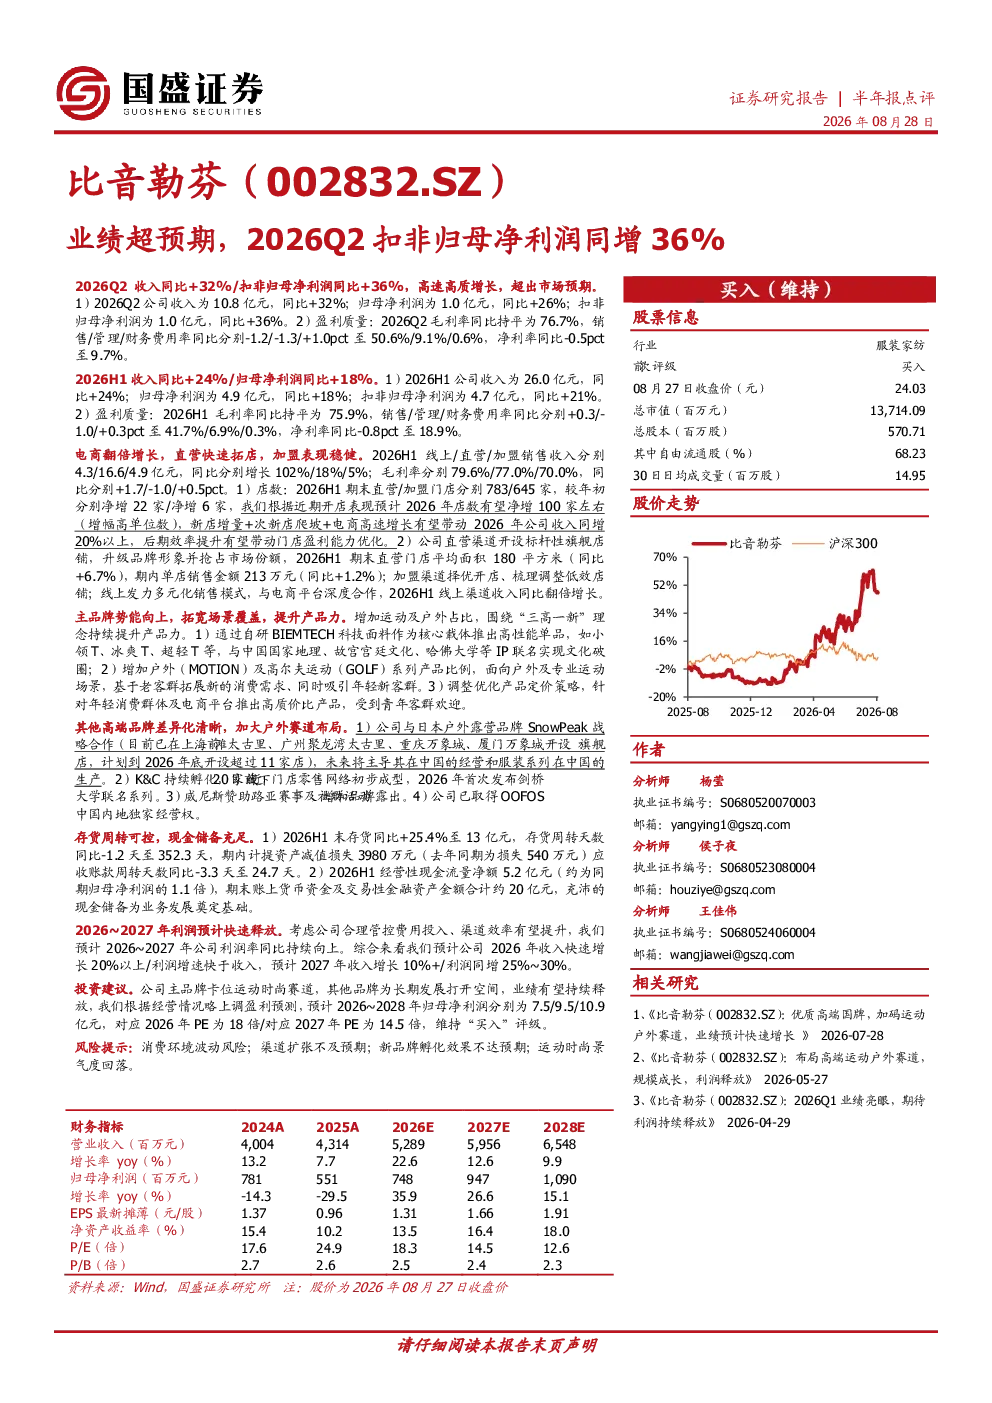
2026Q2公司收入同比+32%至10.8亿元,归母净利润同比+26%至1.0亿元,扣非归母净利润同比+36%至1.0亿元。毛利率同比持平为76.7%,销售/管理/财务费用率同比分别-1.2/-1.3/+1.0pct至50.6%/9.1%/0.6%,净利率同比-0.5pct至9.7%。2026H1收入同比+24%至26.0亿元,归母净利润同比+18%至4.9亿元,扣非归母净利润同比+21%至4.7亿元。毛利率同比持平为75.9%,销售/管理/财务费用率同比分别+0.3/-1.0/+0.3pct至41.7%/6.9%/0.3%,净利率同比-0.8pct至18.9%。
纺织服装行业2026年的发展趋势如何?
电商翻倍增长,直营快速拓店,加盟表现稳健。2026H1线上/直营/加盟销售收入分别4.3/16.6/4.9亿元,同比分别增长102%/18%/5%。预计2026年店数净增100家左右,新店增量+次新店爬坡+电商高速增长带动2026年收入同增20%以上。主品牌势能向上,拓宽场景覆盖,提升产品力。增加运动及户外占比,推出高性能单品如小领T、冰爽T、超轻T等,与中国国家地理、故宫宫廷文化、哈佛大学等IP联名;增加户外(MOTION)及高尔夫运动(GOLF)系列产品比例;调整优化产品定价策略,推出高质价比产品。
报告中重点分析了哪些方向?
报告重点分析了公司2026Q2及H1的业绩表现,包括收入、净利润、毛利率、费用率等关键财务指标。同时,详细分析了电商渠道的翻倍增长、直营店的快速拓店以及加盟渠道的稳健表现。此外,还探讨了主品牌的产品力提升,如增加运动及户外产品占比、推出高性能单品、IP联名等。报告还关注了其他高端品牌的差异化布局,如与SnowPeak的战略合作、K&C的持续孵化等。
当前纺织服装市场的现状如何?
当前纺织服装市场呈现电商高速增长的趋势,线上销售收入占比显著提升。直营和加盟渠道也在积极扩张,直营店开设标杆店铺升级品牌形象,加盟渠道择优开店。市场竞争激烈,品牌需要不断创新产品、提升产品力以吸引消费者。同时,存货周转和现金储备情况良好,为未来的发展提供了支撑。
研报中提示了哪些风险?
研报提示了消费环境波动风险,市场需求的变动可能影响公司业绩。渠道扩张不及预期也是一个风险点,如果新店增量或次新店爬坡效果不佳,可能影响收入增长。新品牌孵化效果不达预期也是一个风险,需要关注新品牌的成长情况。此外,运动时尚景气度回落也可能对公司业绩产生负面影响。