猜你想问
7月工业企业利润增速为何回落?
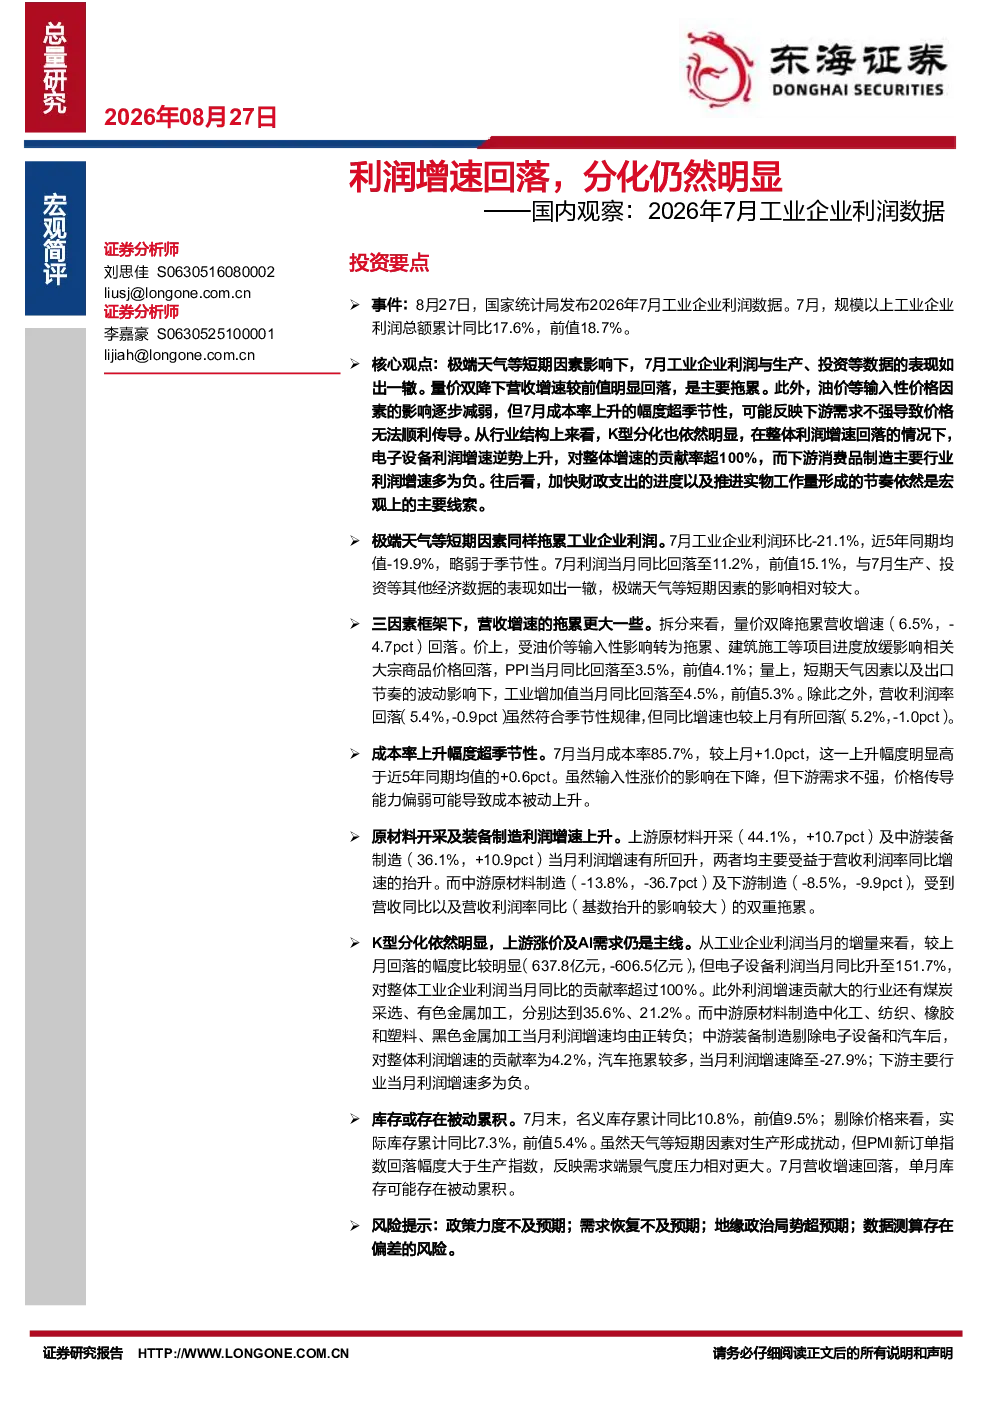
7月工业企业利润增速回落主要受极端天气等短期因素影响。营收增速拖累更大,量价双降(PPI回落、工业增加值放缓)导致营收增速回落4.7pct。同时,成本率上升幅度超季节性,反映下游需求不强导致价格传导受阻。整体来看,短期因素扰动下,工业企业利润增速出现明显回落。
哪些行业利润表现突出?
7月行业利润呈现K型分化。电子设备利润增速151.7%,贡献率超100%,逆势大幅上升。上游原材料开采利润增速回升44.1%,中游装备制造36.1%。煤炭采选、有色金属加工也表现较好。而中游原材料制造、下游制造利润受营收同比及利润率同比(基数效应)双重拖累而转负,汽车拖累整体利润增速-27.9%。行业分化明显,电子设备等中上游表现突出。
报告对往后看有何宏观线索提示?
往后看,财政支出进度和实物工作量形成节奏是宏观主要线索。7月数据显示需求端景气度压力较大,营收回落或导致单月库存被动累积。PMI新订单指数回落大于生产指数,反映需求端存在隐忧。因此,关注财政政策发力节奏和实物工作量恢复情况,对判断经济后续走势至关重要。
报告对市场现状有何判断?
7月工业企业利润数据显示整体增速回落,但K型分化特征显著。电子设备等中上游利润大幅增长,而下游消费品制造利润多为负。成本率上升拖累利润,反映价格传导受阻。PMI新订单指数回落显示需求端存在压力。市场现状表现为短期扰动下结构性行业分化,经济复苏基础仍需巩固。
报告提示哪些风险?
报告提示的风险包括政策力度、需求恢复、地缘政治及数据测算偏差。政策力度影响宏观环境稳定性;需求恢复情况决定经济复苏斜率;地缘政治不确定性可能外溢影响工业生产;数据测算偏差可能导致分析结果与实际情况存在差异。需关注这些风险因素对后续经济和利润的影响。
你可能感兴趣
国内观察:2023年4月工业企业利润数据:低基数下利润增速小幅改善,结构分化仍然明显
东海证券2023-05-29
国内观察:2026年4月工业企业利润数据:总量上行,结构分化
东海证券2026-05-27
国内观察:2024年7月工业企业利润数据:利润增速延续回升,但仍有隐忧
东海证券2024-08-27
国内观察:2025年4月工业企业利润数据——利润增速延续修复,装备制造支撑明显
东海证券2025-05-27
国内观察:2023年10月工业企业利润数据,当月利润增速放缓,库存增速回落
东海证券2023-11-27
国内观察:2025年11月工业企业利润数据:利润增速回落,但结构上仍有亮点
东海证券2025-12-28
国内观察:2026年7月进出口数据:进出口增速小幅回落但仍有韧性
东海证券2026-08-09
国内观察:2026年4月经济数据:社零、生产结构分化,投资增速回落
东海证券2026-05-18
国内经济观察系列:7月工业企业利润领跑与分化
国联民生证券2026-08-27
工业企业利润保持高增,K型分化延续——2026年7月工业企业利润数据点评
西部证券2026-08-28