猜你想问
这份研报的核心内容是什么?
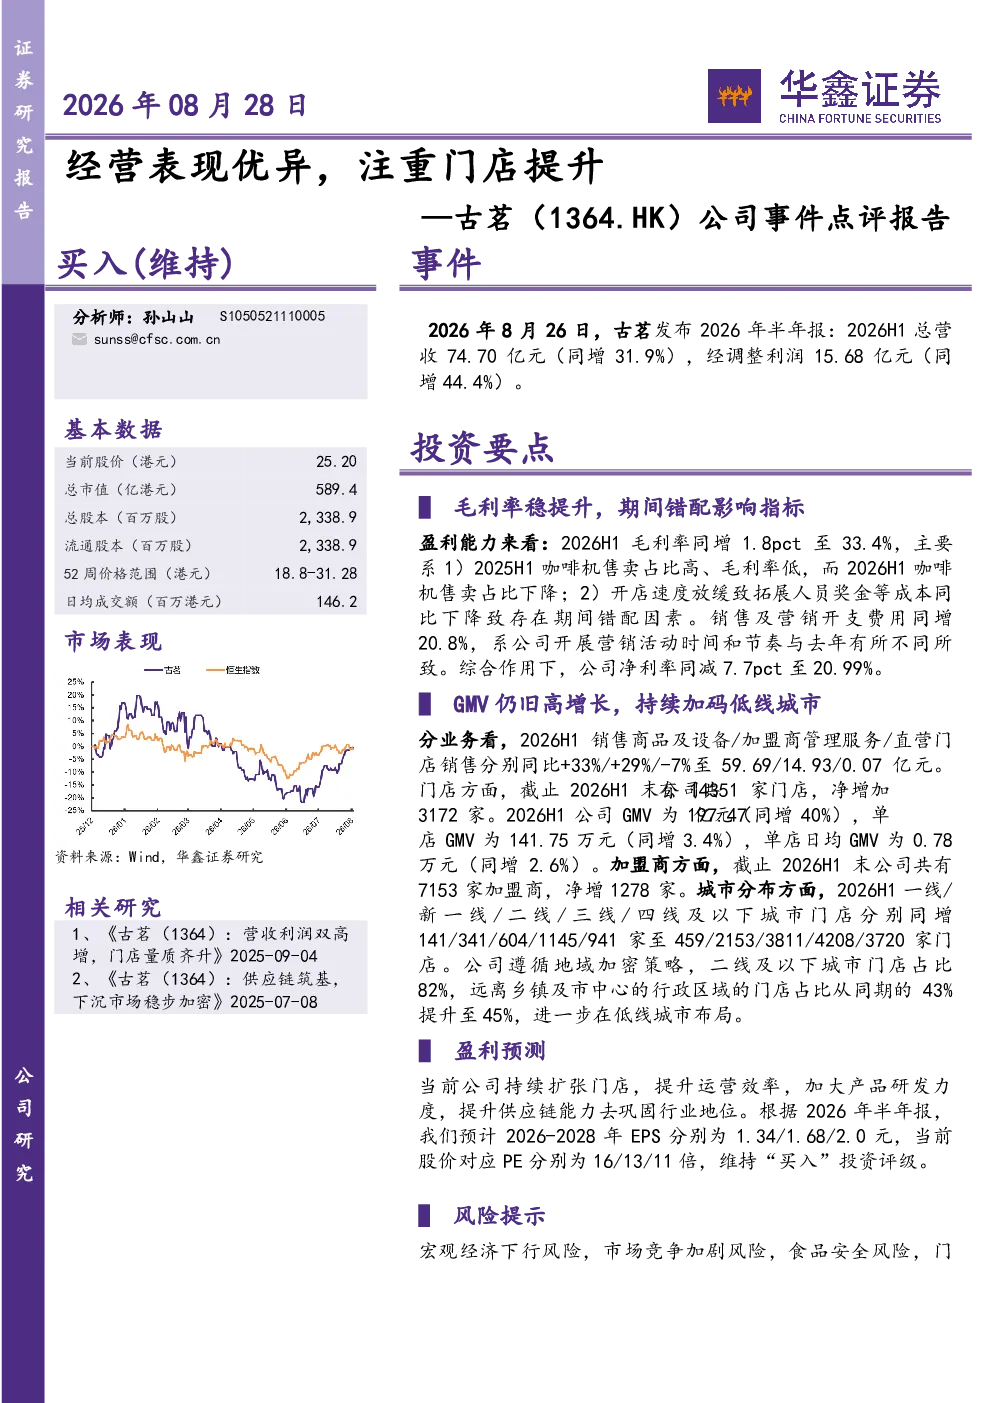
该研报点评了古茗2026年半年经营表现,显示总营收74.70亿元(同增31.9%),经调整利润15.68亿元(同增44.4%)。毛利率提升至33.4%,GMV达197.47亿元(同增40%)。单店GMV141.75万元(同增3.4%),门店扩张至14351家,低线城市布局占比82%
当前咖啡赛道的发展趋势如何?
咖啡赛道持续高增长,低线城市成为扩张重点。古茗通过加密二线及以下城市布局,提升运营效率,加大产品研发及供应链能力巩固行业地位。行业竞争加剧,但头部企业仍能通过规模效应和品牌优势保持领先
研报主要分析了哪些方面?
研报重点分析了古茗的营收利润增长、毛利率变化、GMV增长情况、门店扩张速度及布局策略。同时关注了成本控制、单店效益提升以及低线城市市场渗透率提升等关键运营指标
当前咖啡市场竞争状况如何?
咖啡市场竞争激烈,但头部品牌凭借规模效应和供应链优势保持领先。古茗通过持续扩张门店、提升运营效率、加大产品研发及供应链能力巩固行业地位。市场竞争主要体现在产品创新、品牌建设和渠道拓展等方面
研报提示了哪些风险因素?
研报提示的主要风险包括宏观经济下行可能影响消费需求、市场竞争加剧压缩利润空间、食品安全问题可能引发品牌危机、门店扩张速度放缓影响增长潜力,以及新品推广不及预期影响市场表现
你可能感兴趣
公司事件点评报告:直营占比持续提升,i茅台表现优异
食品饮料华鑫证券2022-10-16
公司信息更新报告:2025H1经营业绩稳步向好,注重门店高质量发展
医药生物开源证券2025-09-02
公司信息更新报告:门店经营持续复苏,2021Q1业绩优异
食品饮料开源证券2021-04-19
公司事件点评报告:出口表现优异,激励提振发展信心
华鑫证券2023-08-17
公司事件点评报告:业绩符合预期,武陵酒表现优异
华鑫证券2022-10-29
公司事件点评报告:提质增效战略成效显著,公司业绩表现优异
机械设备华鑫证券2024-10-29
公司事件点评报告:优化门店质量,成本下降盈利水平同比提升
食品饮料华鑫证券2024-08-30
公司事件点评报告:门店持续扩张,盈利能力持续提升
华鑫证券2026-04-04
公司事件点评报告:业绩略超预期,现金流表现优异
食品饮料华鑫证券2024-08-29
公司3季报点评报告:毛利率大幅提升,现金流表现优异
信息技术开源证券2020-10-28