猜你想问
这份研报的核心内容是什么?
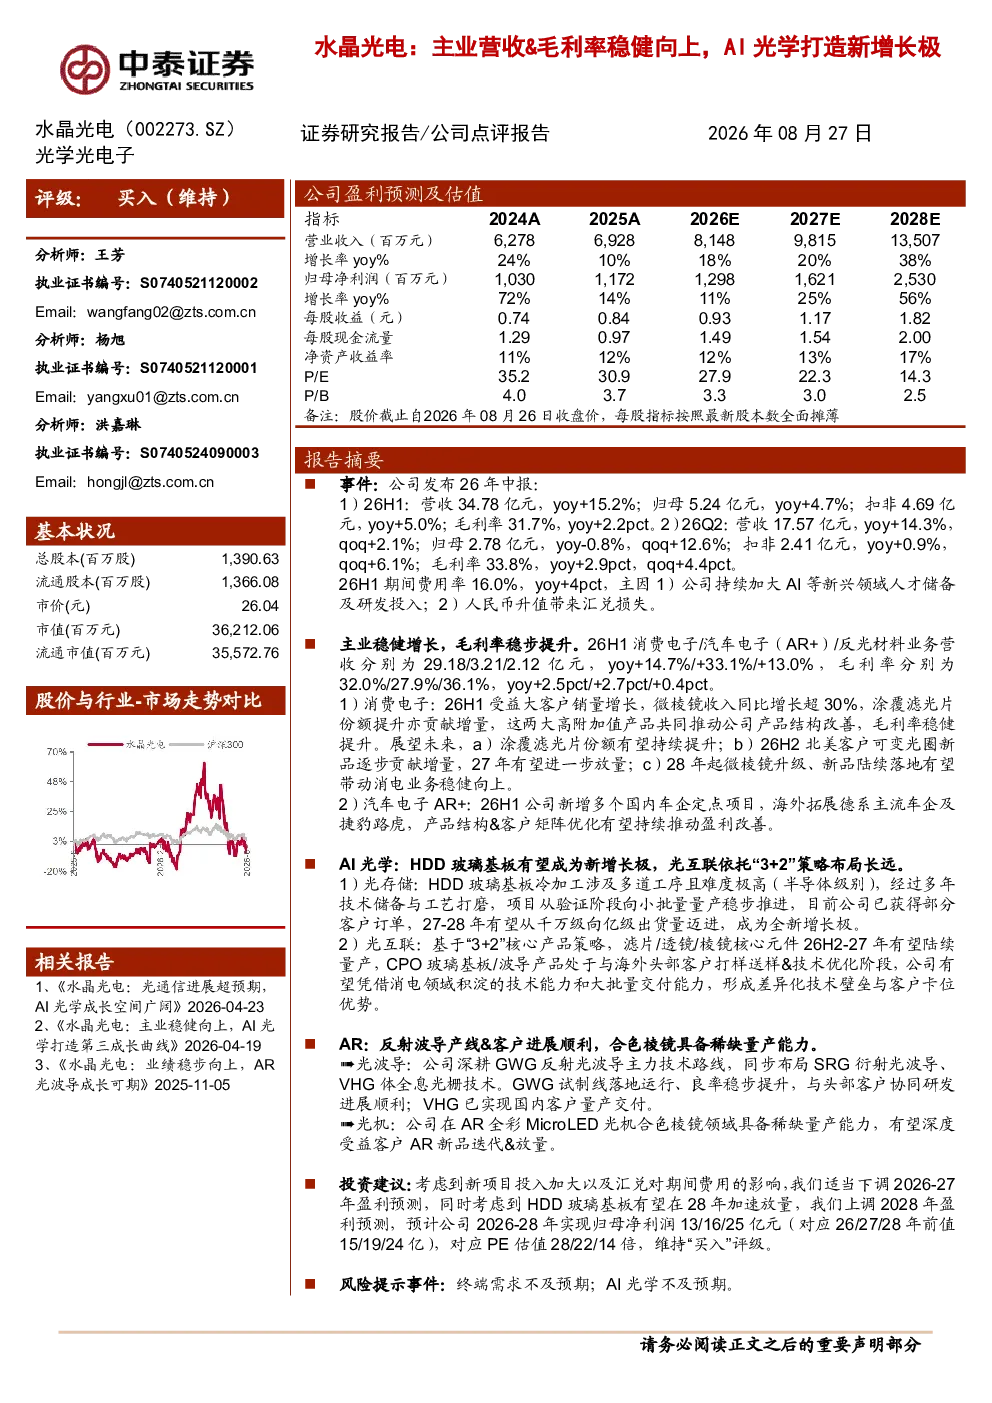
该研报分析水晶光电2026年H1营收34.78亿元,同比增长15.2%,归母净利润5.24亿元,同比增长4.7%,毛利率31.7%,同比增长2.2个百分点。报告重点介绍了公司在消费电子、汽车电子AR+、反光材料等主业的业务表现,以及AI光学业务在光存储和光互联领域的进展。此外,还探讨了公司在AR业务中的光波导和光机技术布局。
AI光学赛道的发展趋势如何?
AI光学赛道正快速发展,水晶光电在光存储领域,HDD玻璃基板项目已从小批量量产推进至更大规模,预计未来几年出货量将大幅增长。在光互联领域,公司基于“3+2”策略布局,核心元件即将量产,CPO玻璃基板和波导产品也在技术优化中,有望形成技术壁垒。
研报主要分析了水晶光通的哪些业务方向?
研报主要分析了水晶光通的消费电子业务,包括微棱镜和涂覆滤光片的增长;汽车电子AR+业务,公司新增多个国内车企定点项目,海外拓展德系车企;反光材料业务保持稳定增长;以及AI光学业务中的光存储和光互联项目进展。
水晶光通当前的市场表现如何?
水晶光通市场表现稳健,消费电子和汽车电子AR+业务均实现高增长,AI光学业务逐步放量,公司整体营收和毛利率持续提升。期间费用率有所上升,主要由于研发投入加大和汇兑损失,但长期发展潜力较大。
研报提示了哪些风险因素?
研报提示的主要风险因素包括终端需求可能不及预期,以及AI光学业务发展可能面临的不确定性。公司新项目投入加大和汇兑损失也对短期盈利造成一定影响,需关注这些因素对公司未来业绩的潜在影响。
你可能感兴趣
水晶光电:主业稳健向上,AI 光学打造第三成长曲线
中泰证券2026-04-18
公司事件点评报告:上半年营收稳健增长,强研发拓品打造新增长极
华鑫证券2024-09-05
上半年营收稳健增长,AI业务正成为新增长极
山西证券2026-09-02
公司首次覆盖报告:精密制造主业稳固,AI算力多点布局打造新增长极
电子设备开源证券2026-07-10
动态点评:主业稳健增长,汽车电子业务打造新增长极
信息技术东方财富2022-09-05
同花顺:营收端保持平稳,“AI+金融”打造新增长极
信息技术信达证券2024-02-27
半年报点评:营收业绩稳健向上,打造国产高端装备平台
电子设备国盛证券2025-08-29
安防筑底下半年修复可期,车载光学打造新增长极
电子设备华创证券2023-08-29
营收稳健增长,AI赋能打造安全新模式
信息技术中泰证券2026-08-29
2025年一季报点评25Q1主业营收稳健,扣非归母高增,看好公司AI产业布局及IP谷子探索
华创证券2025-05-03