猜你想问
这份研报的核心内容是什么?
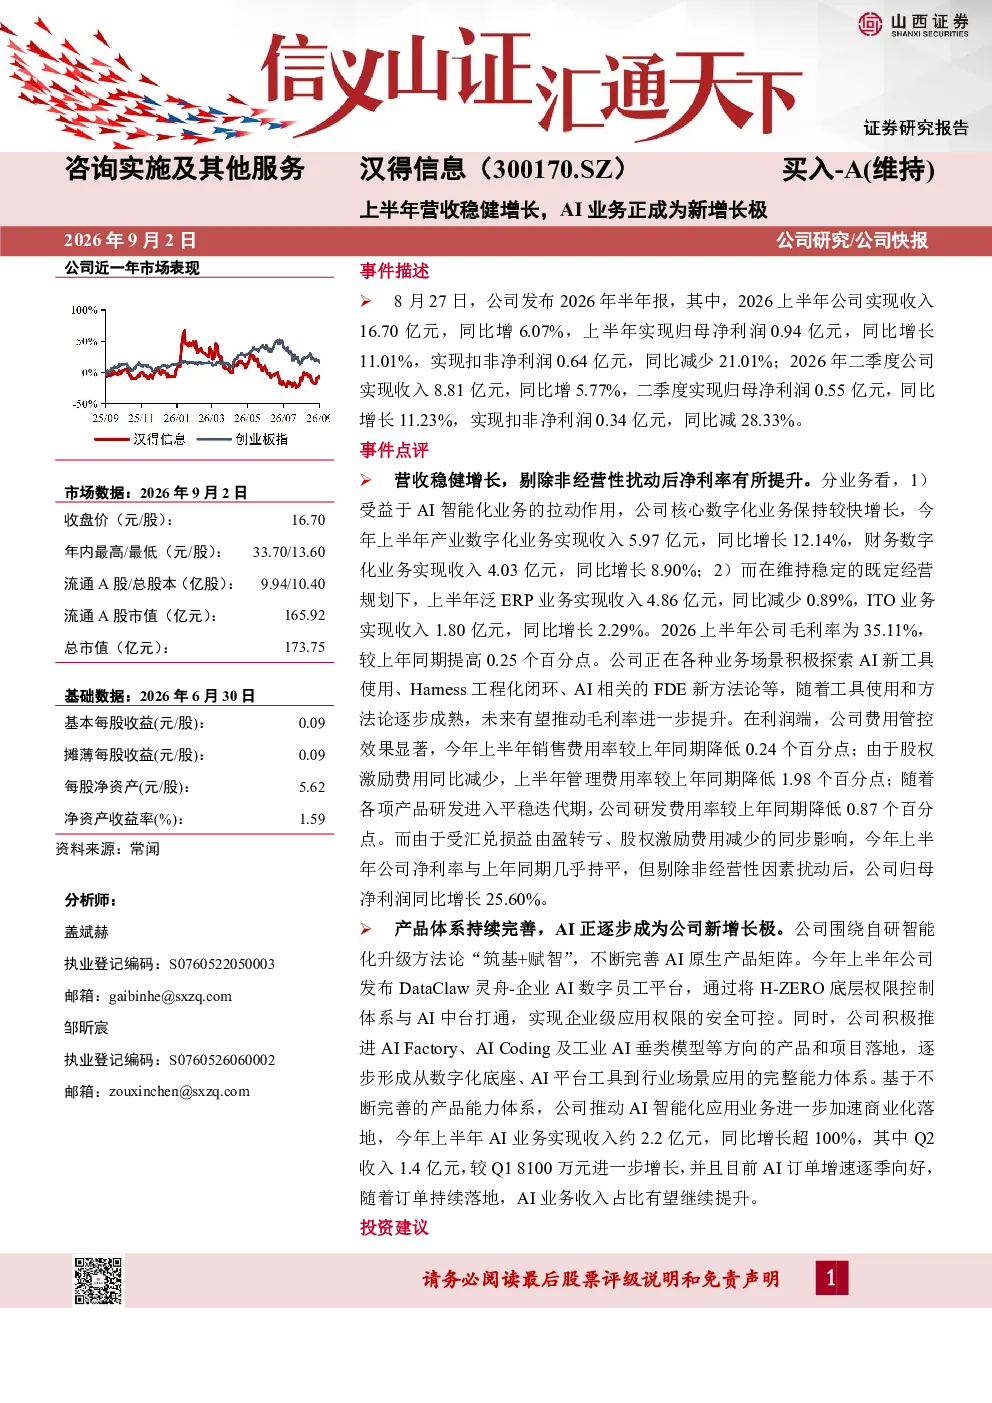
这份研报显示,2026年上半年公司实现收入16.70亿元,同比增长6.07%;归母净利润0.94亿元,同比增长11.01%。产业数字化业务收入5.97亿元,同比增长12.14%;财务数字化业务收入4.03亿元,同比增长8.90%;泛ERP业务收入4.86亿元,同比减少0.89%;ITO业务收入1.80亿元,同比增长2.29%。AI业务收入约2.2亿元,同比增长超100%,成为新增长极。毛利率为35.11%,同比提高0.25个百分点;销售费用率、管理费用率、研发费用率均有所下降。受汇兑损益及股权激励费用影响,归母净利润同比增长25.60%
AI业务在报告中的发展趋势如何?
AI业务在报告中成为显著的新增长极,收入约2.2亿元,同比增长超100%,其中Q2收入1.4亿元,较Q1增长100万元。公司产品体系持续完善,AI业务收入加速增长,预计2026-2028年EPS分别为0.25、0.30、0.41元,对应PE分别为66.2、54.8、40.2。这表明AI业务在公司战略中的重要性日益提升,未来有望带来长期增长潜力。
报告重点分析了哪些方向?
报告重点分析了公司营收稳健增长的业务表现,特别是AI业务的快速发展。产业数字化、财务数字化、泛ERP和ITO业务的具体收入及增长情况也进行了详细分析。此外,报告还关注了毛利率提升、费用率下降以及净利润增长(剔除非经营性因素)等财务指标,并评估了AI业务的长期增长潜力,维持“买入-A”评级。
报告对市场现状有何判断?
报告显示公司整体营收稳健增长,AI业务成为显著增长点,产品体系持续完善。毛利率提升和费用率下降表明公司运营效率有所改善。AI业务的快速发展预示着公司在技术创新和市场需求方面具有较强竞争力。综合来看,公司正处于转型升级的关键阶段,未来发展可期。
研报提到了哪些风险提示?
研报提示了技术研发风险、人力成本上升风险以及宏观经济持续低迷风险。技术研发风险主要涉及AI等前沿技术的持续创新压力;人力成本上升风险则与行业竞争加剧和人才需求增加有关;宏观经济持续低迷风险则可能影响整体市场需求和公司业绩表现。这些风险需要公司持续关注和管理。