猜你想问
冠盛股份最新报告核心内容是什么?
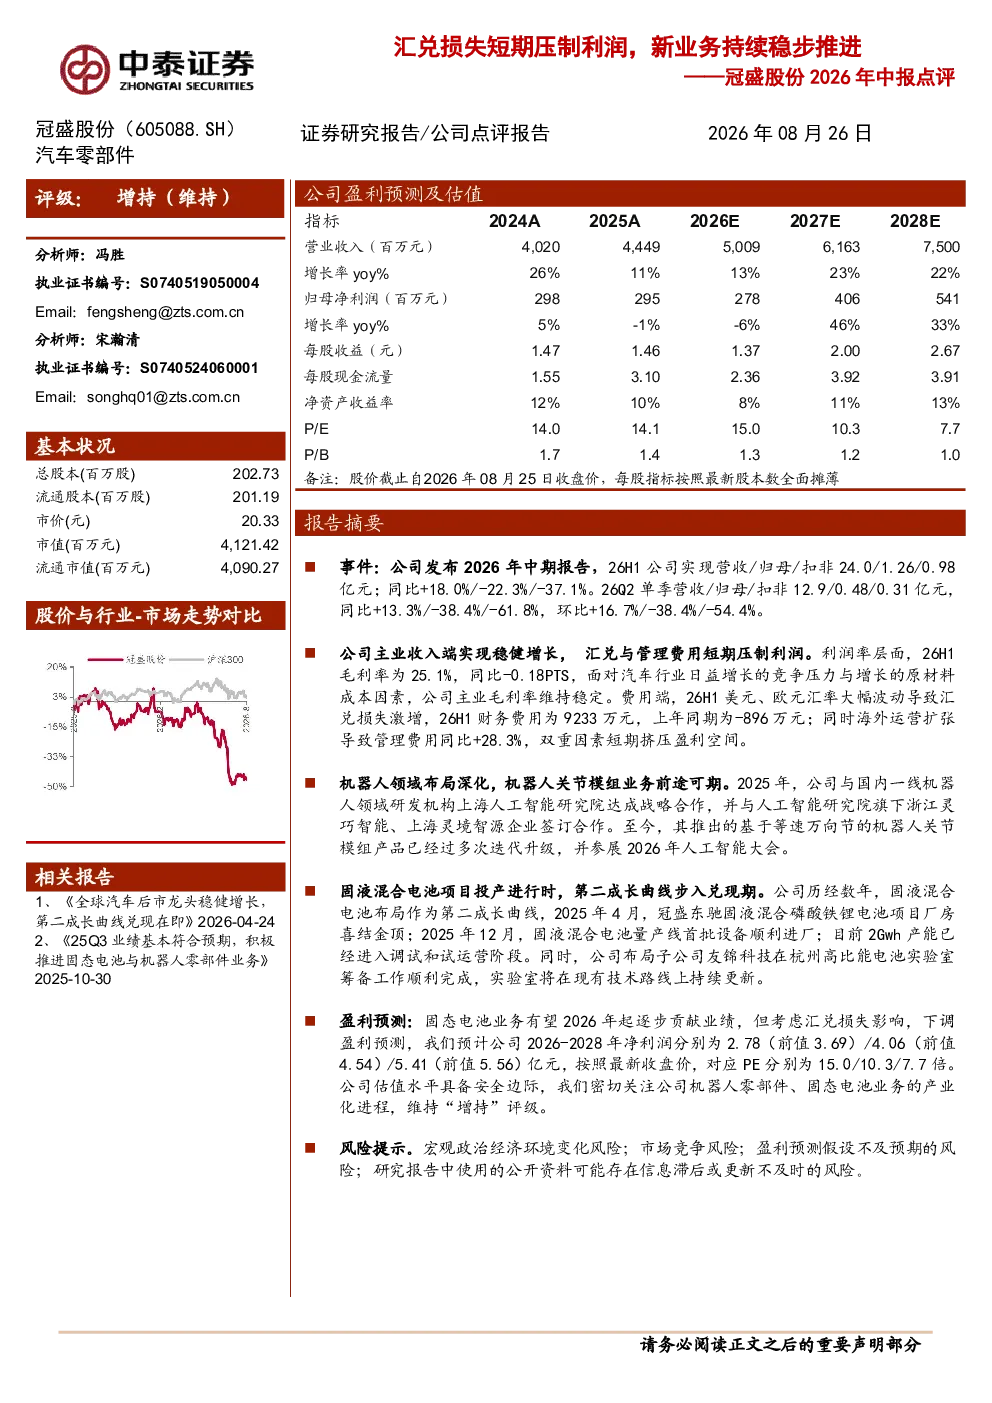
冠盛股份2026年中报显示,公司主业收入端实现稳健增长,但汇兑损失和管理费用短期压制利润。26H1公司营收24.0亿元,同比增长18.0%;归母净利润1.26亿元,同比下降22.3%;扣非净利润0.98亿元,同比下降37.1%。26Q2单季营收12.9亿元,同比增长13.3%;归母净利润0.48亿元,同比下降38.4%;扣非净利润0.31亿元,同比下降61.8%。毛利率方面,26H1毛利率为25.1%,同比略有下降,主要受汽车行业竞争压力和原材料成本上升影响。费用端,汇兑损失和海外运营扩张导致财务费用和管理费用同比大幅增加。
冠盛股份所在赛道行业发展趋势如何?
冠盛股份所在的机器人与固液混合电池领域均处于快速发展阶段。机器人领域,公司基于等速万向节的机器人关节模组产品已多次迭代升级,与上海人工智能研究院的战略合作进一步强化了技术领先优势。固液混合电池领域,公司2Gwh产能已进入调试和试运营阶段,子公司友锦科技在杭州高比能电池实验室筹备工作完成,持续更新技术路线,显示该领域的技术创新和产业化进程正在加速。这些进展表明公司正积极把握行业发展趋势,拓展高增长业务。
冠盛股份报告重点分析了哪些方向?
冠盛股份报告重点分析了公司主业收入端的稳健增长与汇兑损失、管理费用对利润的压制。报告详细披露了公司26H1及26Q2的营收、净利润、扣非净利润等关键财务数据,并指出毛利率略有下降主要受汽车行业竞争压力和原材料成本上升影响。同时,报告也强调了公司在机器人领域的战略布局,包括与上海人工智能研究院的合作及等速万向节机器人关节模组产品的迭代升级,以及在固液混合电池领域的产能建设和技术路线更新。这些分析反映了公司在新业务拓展和传统主业优化的双重努力。
当前冠盛股份的市场现状如何?
冠盛股份当前市场现状表现为主业收入稳健增长,但短期利润受汇兑损失和管理费用影响较大。从财务数据看,26H1公司营收同比增长18.0%,达到24.0亿元,显示出较强的市场需求和业务拓展能力,但归母净利润同比下降22.3%,扣非净利润下降37.1%,表明公司盈利能力面临一定压力。毛利率略有下降,主要受汽车行业竞争加剧和原材料成本上升影响。费用端,汇兑损失和海外运营扩张导致财务费用和管理费用同比大幅增加,进一步压缩了利润空间。
冠盛股份研报提示了哪些风险?
冠盛股份研报提示的主要风险包括宏观政治经济环境变化、市场竞争加剧以及盈利预测假设不及预期。宏观政治经济环境的变化可能对公司业务拓展和财务表现产生不确定性影响。市场竞争方面,汽车行业竞争压力的加剧以及原材料成本的上升对公司毛利率构成压力,同时公司在机器人与固液混合电池领域的快速扩张也可能带来运营和资金链风险。此外,盈利预测的准确性依赖于多方面因素,若市场环境或公司经营情况发生重大变化,可能导致实际盈利与预测存在差异。