猜你想问
泡泡玛特最新业绩表现如何?
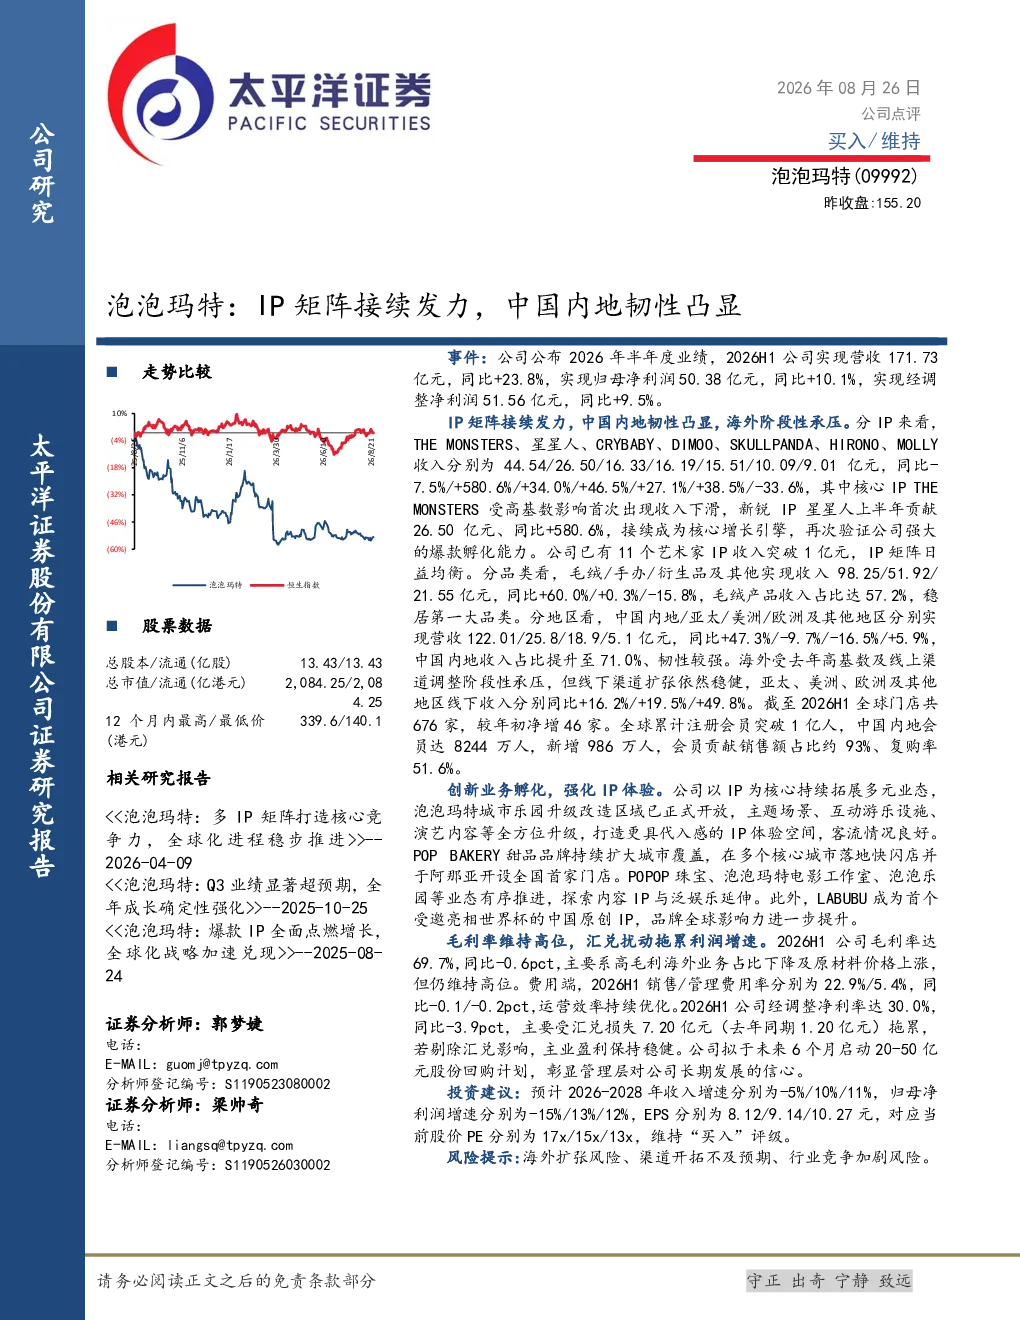
泡泡玛特2026年半年度业绩显示,实现营收171.73亿元,同比增长23.8%;归母净利润50.38亿元,同比增长10.1%;经调整净利润51.56亿元,同比增长9.5%。IP矩阵持续发力,中国内地市场表现韧性,海外市场阶段性承压。其中,星星人IP收入同比增长580.6%,成为核心增长引擎。毛绒产品收入占比57.2%,稳居第一大品类。公司已有11个艺术家IP收入突破1亿元,IP矩阵日益均衡。
泡泡玛特在中国内地市场的发展情况怎样?
泡泡玛特中国内地市场表现韧性,2026年半年度实现营收122.01亿元,同比增长47.3%,收入占比提升至71.0%。亚太、美洲、欧洲及其他地区线下收入分别同比+16.2%/+19.5%/+49.8%,线下渠道扩张稳健。公司城市乐园升级改造区域正式开放,打造更具代入感的IP体验空间,客流良好。POP BAKERY甜品品牌持续扩大城市覆盖,在多个核心城市落地快闪店,并于阿那亚开设全国首家门店。
泡泡玛特IP与品类收入的具体表现是什么?
泡泡玛特IP收入方面,THE MONSTERS收入44.54亿元,同比-7.5%;星星人收入26.50亿元,同比+580.6%,成为核心增长引擎;其他IP如星星人、CRYBABY、DIMOO等均实现收入增长。公司已有11个艺术家IP收入突破1亿元,IP矩阵日益均衡。品类收入方面,毛绒/手办/衍生品及其他实现收入98.25/51.92/21.55亿元,同比+60.0%/+0.3%/-15.8%;毛绒产品收入占比57.2%,稳居第一大品类。
当前泡泡玛特的市场现状如何?
泡泡玛特市场现状显示,公司IP矩阵持续发力,中国内地市场表现韧性,海外市场阶段性承压。2026年半年度毛利率达69.7%,同比-0.6pct,主要系高毛利海外业务占比下降及原材料价格上涨,但仍维持高位。销售/管理费用率分别为22.9%/5.4%,同比-0.1/-0.2pct,运营效率持续优化。经调整净利率达30.0%,同比-3.9pct,主要受汇兑损失7.20亿元拖累,若剔除汇兑影响,主业盈利保持稳健。
泡泡玛特研报中提示的主要风险有哪些?
泡泡玛特研报提示的主要风险包括:海外扩张风险,公司海外市场阶段性承压,未来扩张可能面临挑战;渠道开拓不及预期,亚太、美洲、欧洲线下收入虽有所增长,但仍需持续拓展;行业竞争加剧风险,手办及衍生品市场竞争激烈,可能影响公司市场份额和盈利能力。此外,原材料价格上涨和汇兑损失也可能对财务表现产生不利影响。