猜你想问
沥青日报核心内容是什么?
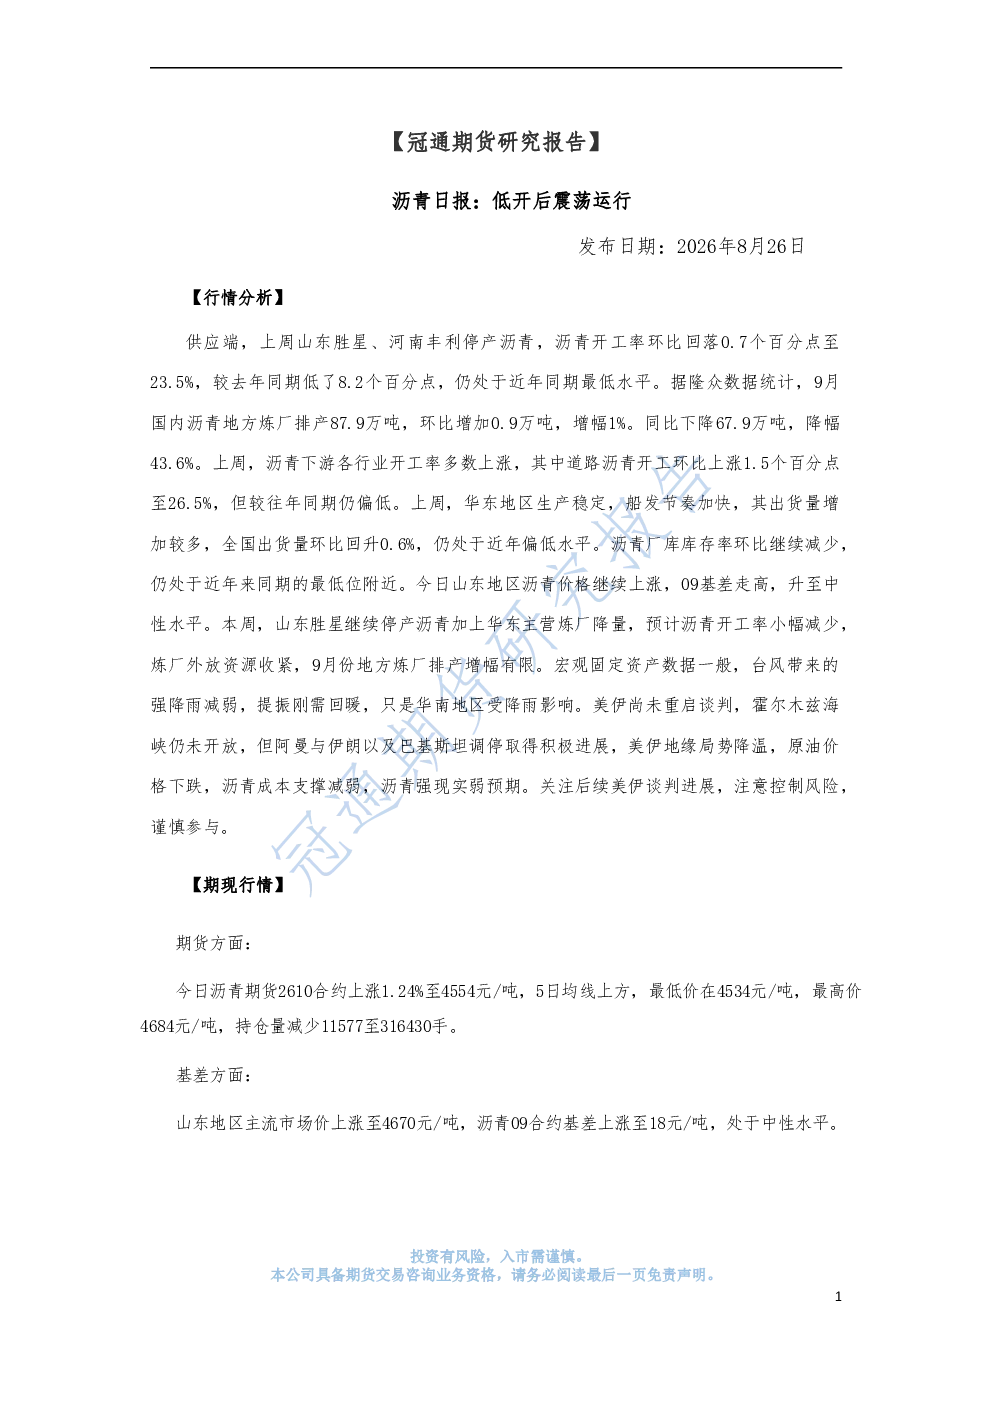
该研报分析了沥青市场的供应、需求和成本端情况。供应端显示山东胜星、河南丰利停产,开工率持续低迷;需求端道路沥青开工率有所回升但低于往年同期;成本端受地缘政治影响减弱,原油价格下跌,对沥青成本支撑减弱。报告还跟踪了期现行情和基本面数据,指出沥青开工率持续低迷,供应受限,需求恢复缓慢,库存处于低位,市场强现实弱。
沥青行业未来发展趋势如何?
沥青行业未来发展趋势需关注宏观经济和基础设施投资情况。报告显示2026年1-7月全国公路建设投资和道路运输业固定资产投资均出现同比下降,基础设施投资增长也放缓。同时,沥青下游各行业开工率虽有上涨,但整体恢复缓慢。地缘政治因素对成本支撑减弱,市场需关注后续政策变化和投资力度。
本报告重点分析了哪些方向?
本报告重点分析了沥青市场的供应、需求、成本、期现行情和基本面数据。供应端关注开工率和炼厂排产情况,需求端跟踪下游行业开工率,成本端分析原油价格影响,期现行情关注期货价格和基差变化,基本面数据则监测库存水平。报告指出开工率低迷、需求恢复缓慢、库存低位等关键特征。
当前沥青市场现状如何判断?
当前沥青市场现状表现为供应受限、需求恢复缓慢、库存处于低位。供应端因部分工厂停产导致开工率持续低迷,需求端虽然有所回升但低于往年同期水平,库存也处于近年同期最低位附近。成本端受地缘政治影响减弱,原油价格下跌,对沥青成本支撑减弱,市场整体呈现强现实弱预期。
本报告有哪些风险提示?
本报告提示需关注美伊谈判进展和地缘政治风险。当前美伊尚未重启谈判,霍尔木兹海峡未开放,但阿曼与伊朗调停取得积极进展,地缘局势存在不确定性。此外,宏观经济和基础设施投资数据表现不佳,可能影响沥青下游需求恢复,市场参与者需注意控制风险,谨慎参与。
你可能感兴趣
沥青日报:低开后震荡运行
冠通期货2026-02-05
沥青日报:低开后震荡运行
冠通期货2026-01-13
沥青日报:低开后震荡运行
冠通期货2026-03-17
沥青日报:低开后震荡运行
冠通期货2025-12-18
沥青日报:低开后震荡运行
冠通期货2026-05-29
沥青日报:低开后震荡运行
冠通期货2025-12-09
沥青日报:低开后震荡运行
冠通期货2026-02-27
沥青日报:低开后震荡运行
冠通期货2026-07-16
沥青日报:低开后震荡运行
冠通期货2026-03-18
沥青日报:低开后震荡运行
冠通期货2026-05-26