猜你想问
这份研报主要讲了什么内容?
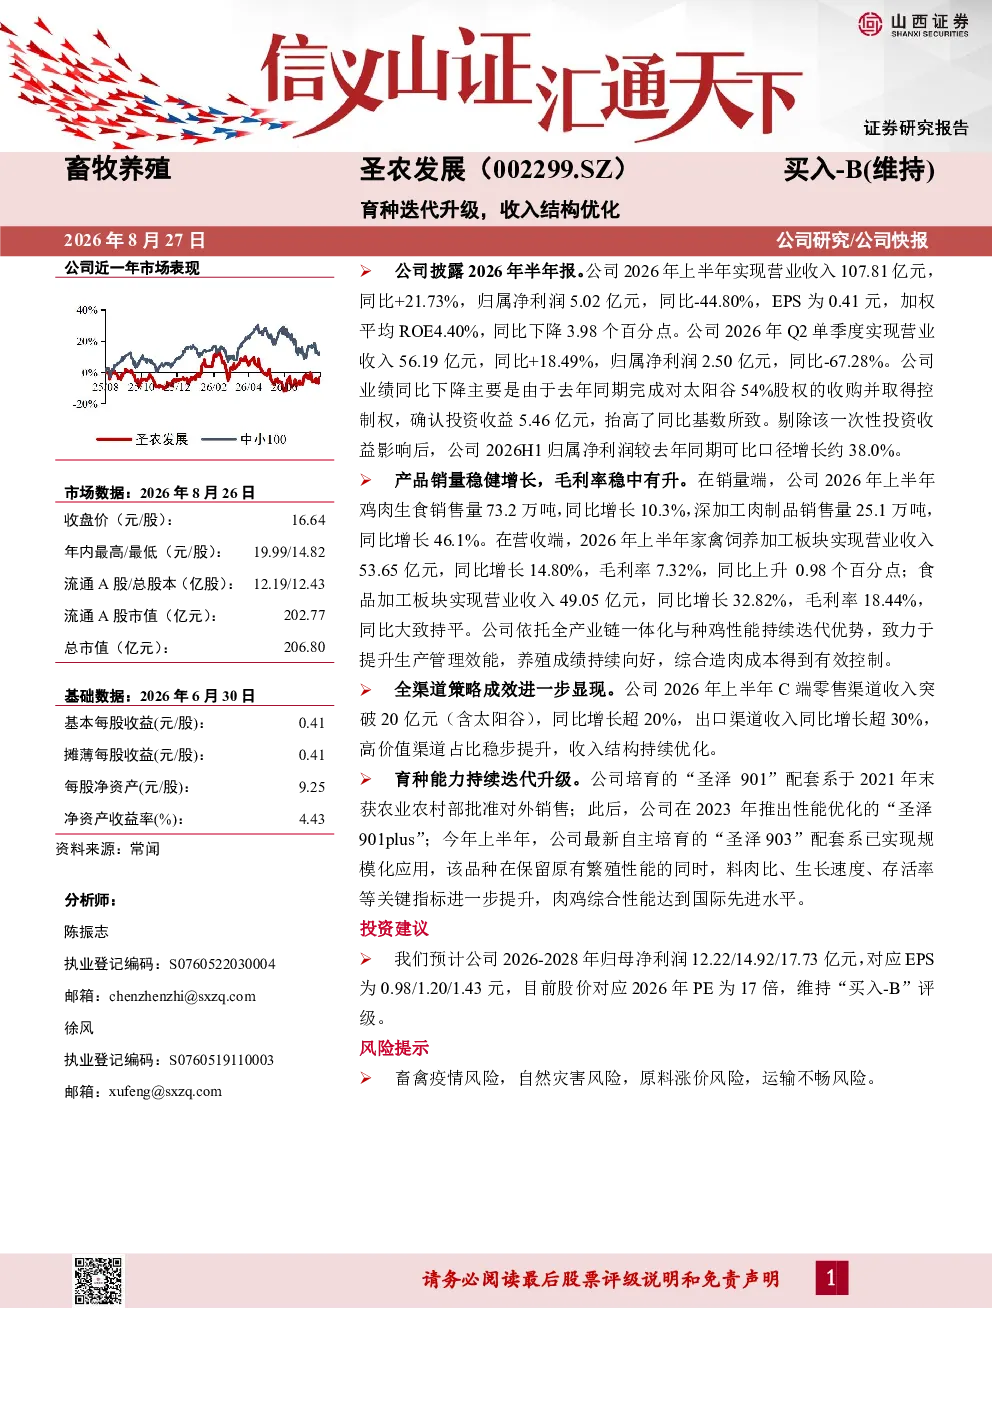
这份研报分析了圣农发展2026年上半年的经营情况。公司实现营业收入107.81亿元,同比增长21.73%,但净利润受去年同期一次性投资收益影响同比减少44.80%。剔除该影响后,净利润同比增长约38.0%。鸡肉生食和深加工肉制品销售量分别增长10.3%和46.1%。家禽饲养加工板块毛利率上升至7.32%,食品加工板块毛利率保持18.44%。C端零售和出口渠道收入分别增长超20%和超30%,高价值渠道占比提升。公司自主培育的“圣泽903”配套系已规模化应用,肉鸡性能达国际先进水平。
农林牧渔行业未来发展趋势如何?
农林牧渔行业未来发展趋势呈现多元化发展态势。一方面,随着消费升级,高附加值产品如深加工肉制品需求增长迅速,公司深加工肉制品销售量同比增长46.1%反映了市场趋势。另一方面,行业整合加速,龙头企业通过技术升级和渠道优化提升竞争力,如圣农发展自主培育的“圣泽903”配套系已实现规模化应用。此外,出口渠道拓展成为重要增长点,公司出口收入同比增长超30%。但行业也面临畜禽疫情、自然灾害等风险挑战。
研报重点分析了圣农发展的哪些方面?
研报重点分析了圣农发展的收入结构优化和技术育种迭代升级。在收入结构方面,公司通过拓展C端零售和出口渠道,高价值渠道占比提升,C端零售渠道收入突破20亿元,同比增长超20%。在技术育种方面,公司自主培育的“圣泽903”配套系已实现规模化应用,肉鸡综合性能达到国际先进水平,带动家禽饲养加工板块毛利率同比上升0.98个百分点至7.32%。这些举措提升了公司的盈利能力和市场竞争力。
当前农林牧渔市场整体情况如何?
当前农林牧渔市场整体呈现结构性分化态势。一方面,消费需求持续升级,推动高附加值产品如深加工肉制品的市场份额提升,公司深加工肉制品销售量同比增长46.1%体现了这一趋势。另一方面,行业竞争加剧,龙头企业通过技术升级和渠道优化巩固市场地位,如圣农发展通过自主育种提升肉鸡性能。同时,国际贸易环境变化为出口业务带来机遇,公司出口收入同比增长超30%。但行业也面临成本上涨、疫病风险等挑战。
研报提到了哪些风险因素?
研报提示了农林牧渔行业的主要风险因素。首先,畜禽疫情是行业面临的最大风险,任何区域性疫情都可能对生产造成冲击。其次,自然灾害如极端天气会影响养殖和种植环节。此外,原材料价格波动和运输不畅也会影响成本和供应稳定性。这些因素可能对公司的经营业绩和市场表现产生不利影响,需要密切关注。