猜你想问
崧盛股份2026年半年度报告核心内容是什么?
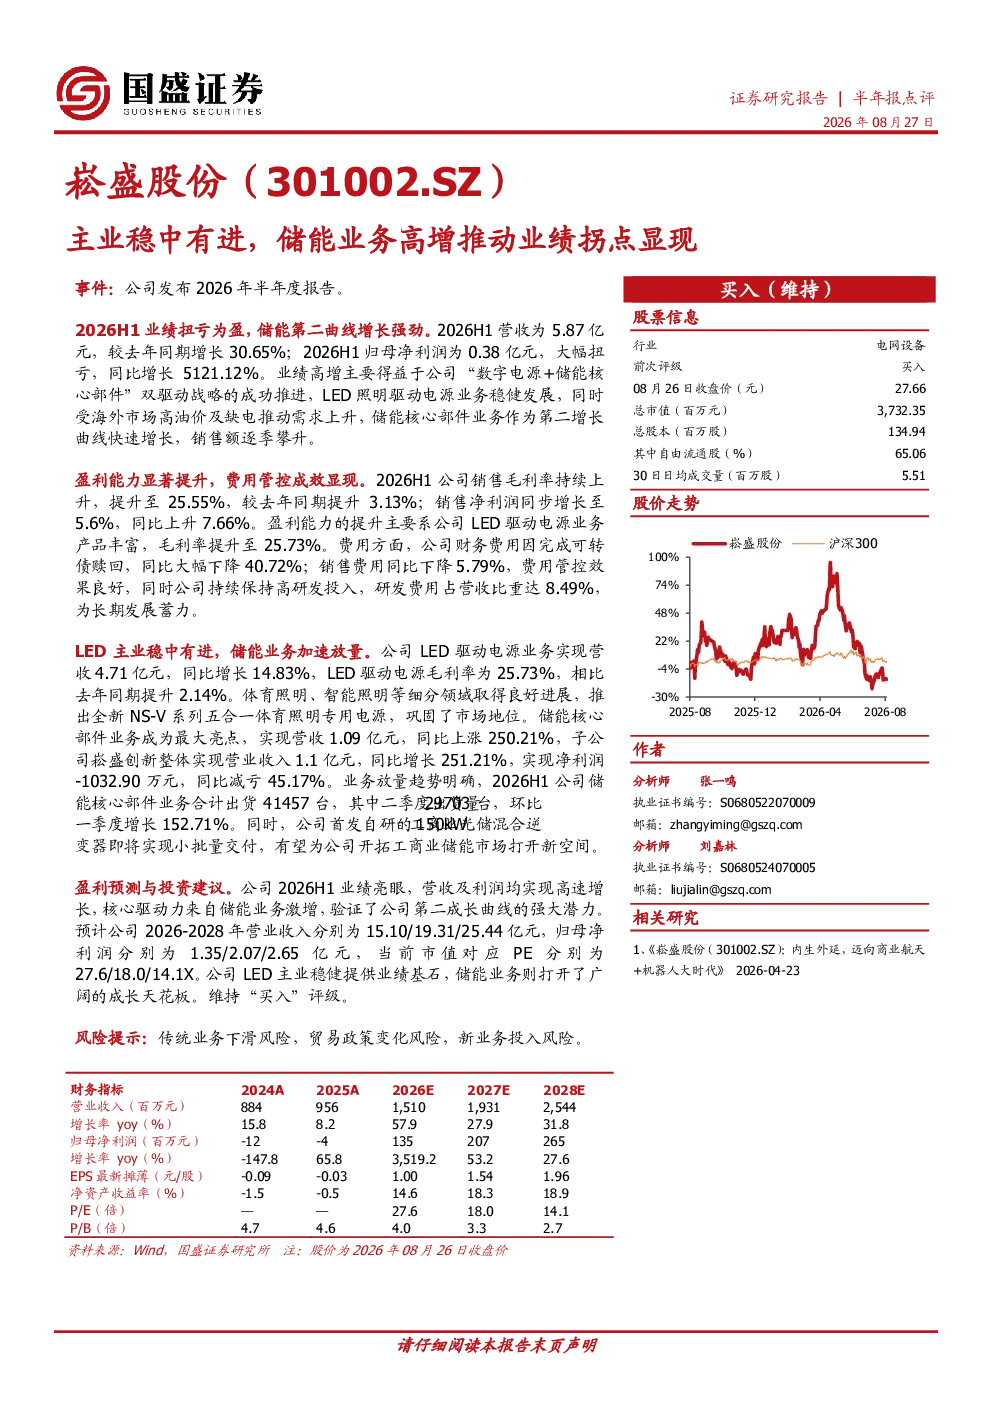
崧盛股份2026年半年度报告显示,公司业绩扭亏为盈,主要得益于“数字电源+储能核心部件”双驱动战略的成功推进。LED照明驱动电源业务稳健发展,储能核心部件业务快速增长。2026H1营收5.87亿元,同比增长30.65%;归母净利润0.38亿元,大幅扭亏,同比增长5121.12%。
储能赛道行业发展趋势如何?
储能行业持续快速发展,政策支持力度加大,市场需求旺盛。储能核心部件作为关键环节,技术迭代加速,应用场景不断拓展。崧盛股份通过自研技术提升产品竞争力,在工商业储能市场取得突破,未来发展潜力巨大。
崧盛股份报告重点分析了哪些业务方向?
报告重点分析了LED驱动电源和储能核心部件两大业务板块。LED业务在体育照明、智能照明等领域进展良好,推出全新NS-V系列产品;储能业务成为最大亮点,子公司崧盛创新营收同比增长251.21%,150kW工商业光储混合逆变器即将交付。
当前储能市场现状如何?
当前储能市场呈现高速增长态势,竞争格局逐步形成。技术路线多元化发展,光储、电化学储能等应用场景不断丰富。头部企业加速布局,技术创新成为核心竞争力。崧盛股份凭借技术优势和市场拓展能力,在储能领域具备较强竞争力。
崧盛股份报告提示了哪些风险?
报告提示了传统业务下滑风险,主要受宏观经济环境和行业周期影响;贸易政策变化风险,可能对产品出口造成影响;新业务投入风险,储能业务尚处发展初期,需要持续研发和市场开拓投入。
你可能感兴趣
【东吴电新】金盘科技:储能接棒高增,主业向上、利润拐点新兴业务储
未知机构2022-08-23
2026年Q1业绩高增,设备业务拐点显现
电子设备开源证券2026-04-28
业绩拐点显现,新能源业务有望持续高增9 9 9 5 6 3 3 8 1
交通运输国投证券2024-04-07
公司信息更新报告:主业稳健+创新业务高增致Q1业绩拐点,关注自有品牌全球化弹性
开源证券2025-05-01
2021年报和2022年一季报点评:利润率拐点确立,储能业务持续高增
电子设备华创证券2022-05-05
公司信息更新报告:2025年业绩稳中有进,海外业务持续高增
医药生物开源证券2026-04-30
毛利率提升推动业绩超预期,储能和AIDC需求高增支撑未来增长
交银国际2025-10-30
业绩符合预期,微逆和储能推动高增
国联证券2023-04-26
业绩符合预期,N型组件和储能推动高增
国联证券2023-04-23
营收净利双高增,特种水产饲料龙头业绩拐点显现——2026年半年报业绩点评
中泰证券2026-08-26