猜你想问
越秀服务的核心业绩表现如何?
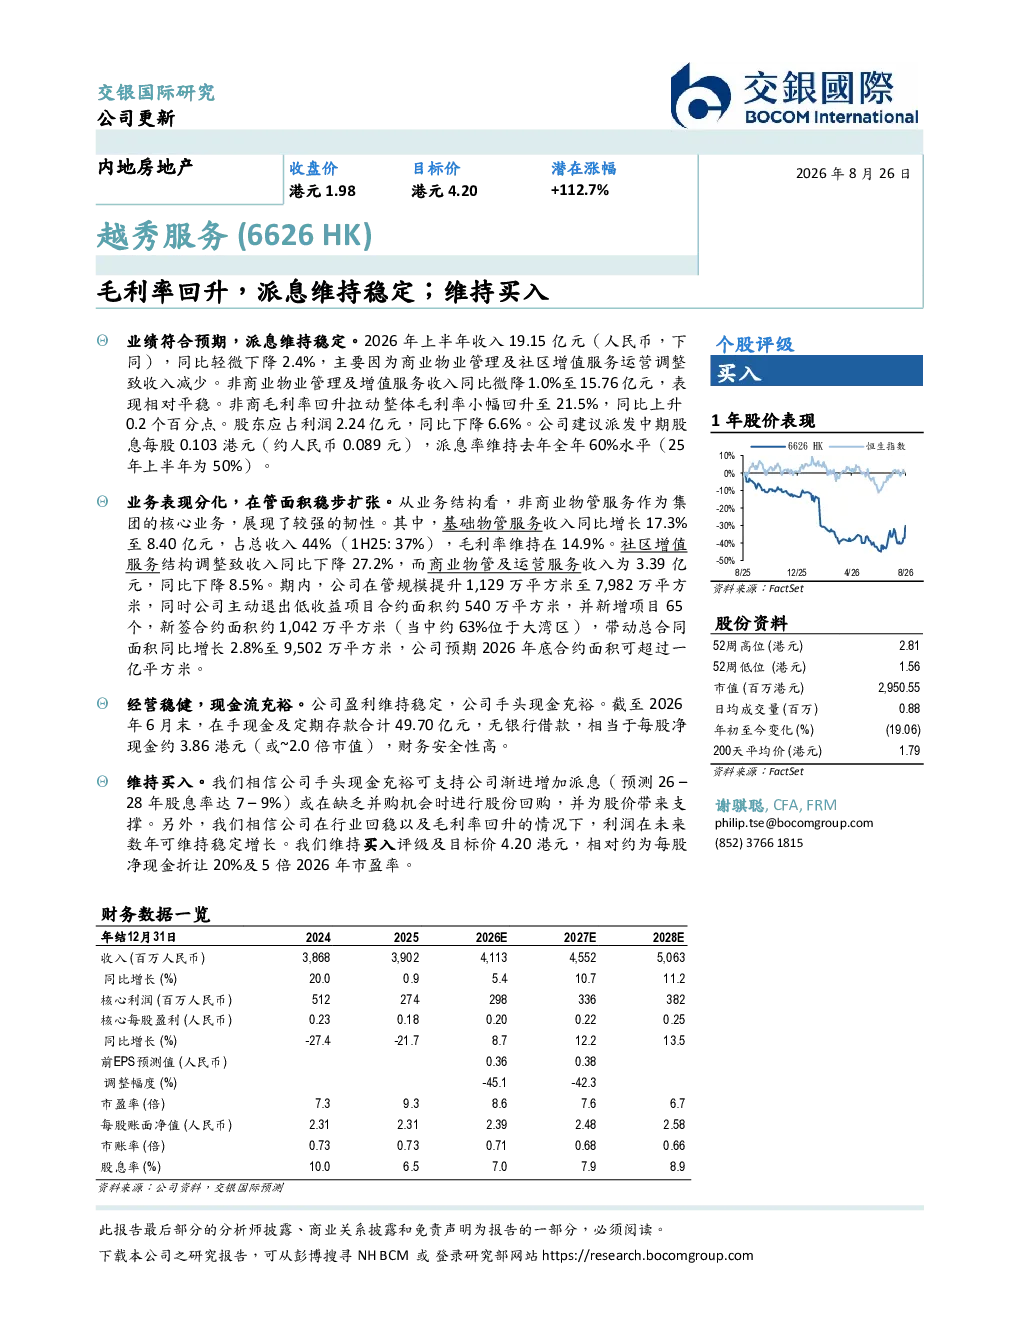
越秀服务2026年上半年业绩符合预期,整体收入19.15亿元,同比轻微下降2.4%,主要受商业物业管理及社区增值服务运营调整影响。非商业物业管理及增值服务收入15.76亿元,同比微降1.0%,表现相对平稳。公司整体毛利率小幅回升至21.5%,同比上升0.2个百分点。股东应占利润2.24亿元,同比下降6.6%。公司建议派发中期股息每股0.103港元,派息率维持去年全年60%水平。
越秀服务的业务结构及扩张情况怎样?
越秀服务非商业物管服务作为核心业务展现韧性,基础物管服务收入同比增长17.3%至8.40亿元,占总收入44%,毛利率维持在14.9%。社区增值服务因结构调整致收入同比下降27.2%,商业物管及运营服务收入3.39亿元,同比下降8.5%。在管规模提升1,129万平方米至7,982万平方米,主动退出低收益项目合约面积约540万平方米,新增项目65个,新签合约面积约1,042万平方米(约63%位于大湾区),总合同面积同比增长2.8%至9,502万平方米,预期2026年底合约面积可超过一亿平方米。
越秀服务的财务状况及安全如何?
越秀服务经营稳健,现金流充裕。盈利维持稳定,截至2026年6月末,在手现金及定期存款合计49.70亿元,无银行借款,相当于每股净现金约3.86港元(~2.0倍市值),财务安全性高。公司财务状况良好,为支持业务发展和股东回报提供坚实基础。
越秀服务的市场现状及行业发展趋势怎样?
越秀服务在管规模持续扩张,主动优化项目组合,提升大湾区业务占比。非商业物管服务表现稳健,毛利率回升显示业务效率提升。行业层面,物业管理赛道持续受益于城镇化进程和资产证券化趋势,但面临市场竞争加剧和运营成本上升挑战。公司通过精细化管理和服务创新应对行业变化。
越秀服务存在哪些风险提示?
越秀服务面临的主要风险包括:市场竞争加剧可能导致服务费率下降;社区增值服务结构调整带来的收入波动;宏观经济波动影响商业物业租赁需求;政策变化可能调整行业监管环境。此外,新签合约面积增长依赖市场拓展能力,若扩张不及预期可能影响长期增长。公司需持续优化资产结构以应对潜在风险。