猜你想问
这份研报主要分析了什么内容?
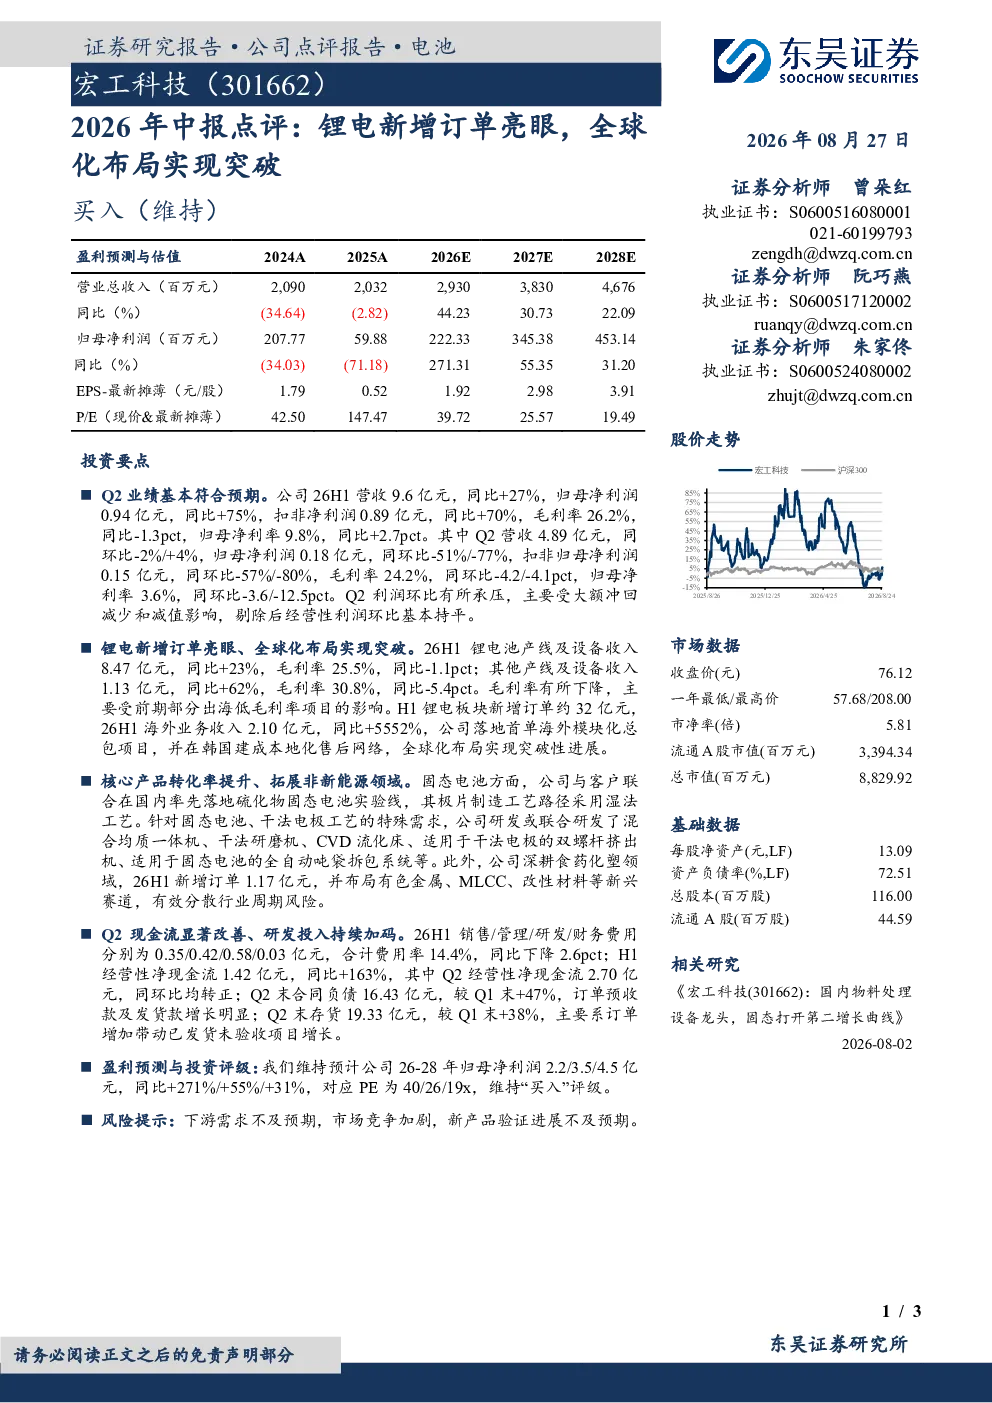
这份研报主要点评了宏工科技2026年上半年的业绩表现,重点分析了公司在锂电设备领域的订单增长和全球化布局进展。报告显示,公司26H1营收9.6亿元,同比增长27%;归母净利润0.94亿元,同比增长75%。锂电板块新增订单约32亿元,海外业务收入同比大幅增长5552%,成功落地首单海外模块化总包项目并在韩国建立本地化售后网络。此外,报告还关注了公司固态电池研发、食药化塑领域拓展以及现金流改善等情况。
当前锂电设备赛道的发展趋势如何?
当前锂电设备赛道呈现快速发展态势,特别是在全球化布局和新技术应用方面。宏工科技作为行业参与者,其报告显示公司锂电产线及设备收入同比增长23%,海外业务收入同比激增5552%,落地首单海外模块化总包项目,并在韩国建立本地化售后网络,体现了全球化布局的突破。同时,公司在固态电池研发方面取得进展,联合客户落地硫化物固态电池实验线,并研发相关设备,显示出对新技术领域的积极布局。此外,公司深耕食药化塑领域,并拓展有色金属、MLCC、改性材料等新兴赛道,反映了行业向多元化应用拓展的趋势。
研报对宏工科技的核心产品转化率有何分析?
研报指出,宏工科技的核心产品转化率有所提升,特别是在锂电设备领域。报告显示,公司26H1锂电池产线及设备收入同比增长23%,毛利率为25.5%,虽然同比略有下降,但整体仍保持较好水平。这表明公司在锂电设备市场的产品竞争力得到认可,客户订单转化效率有所提高。此外,公司在固态电池研发方面也取得进展,与客户联合落地硫化物固态电池实验线,并研发混合均质一体机、干法研磨机等设备,显示出其在固态电池领域的研发和产品转化能力正在逐步增强。同时,公司也在食药化塑领域取得新增订单1.17亿元,进一步拓展了核心产品的应用范围。
从市场现状来看,宏工科技面临哪些机遇和挑战?
从市场现状来看,宏工科技面临的主要机遇在于锂电设备需求的持续增长和全球化市场的开拓空间。报告显示,公司锂电板块新增订单约32亿元,海外业务收入同比大幅增长5552%,成功落地首单海外模块化总包项目,并在韩国建立本地化售后网络,这些都体现了公司在全球市场的增长潜力。然而,公司也面临一定的挑战,如毛利率同比略有下降,主要受前期部分出海低毛利率项目影响;此外,Q2利润环比承压,主要受大额冲回减少和减值影响。这些因素表明公司在市场竞争加剧和成本控制方面仍需持续努力。
研报中提到了哪些风险提示?
研报中提到了几个主要风险提示。首先,下游需求不及预期可能对公司业绩造成影响,锂电行业虽然增长迅速,但市场需求波动可能带来不确定性。其次,市场竞争加剧也是潜在风险,随着行业参与者增多,竞争压力可能增大,影响公司市场份额和盈利能力。最后,新产品验证进展不及预期也是一个风险点,公司虽然积极研发固态电池等新产品,但新产品的市场接受度和商业化进程存在不确定性,可能影响公司未来的发展。这些风险因素需要投资者密切关注。