在发现报告(www.fxbaogao.com),您可以找到海量的专业研报。作为国内用户量巨大的专业平台,我们覆盖了宏观、行业、公司等全方位内容,报告多到超乎您的想象。我们深知金融人的需求,用最简单的界面和最快的技术,帮您解决找资料难的问题。在这里,信息获取变得异常高效,让您轻松洞察市场,做出聪明的投资决定。
公司概况与近期发展亮点
-
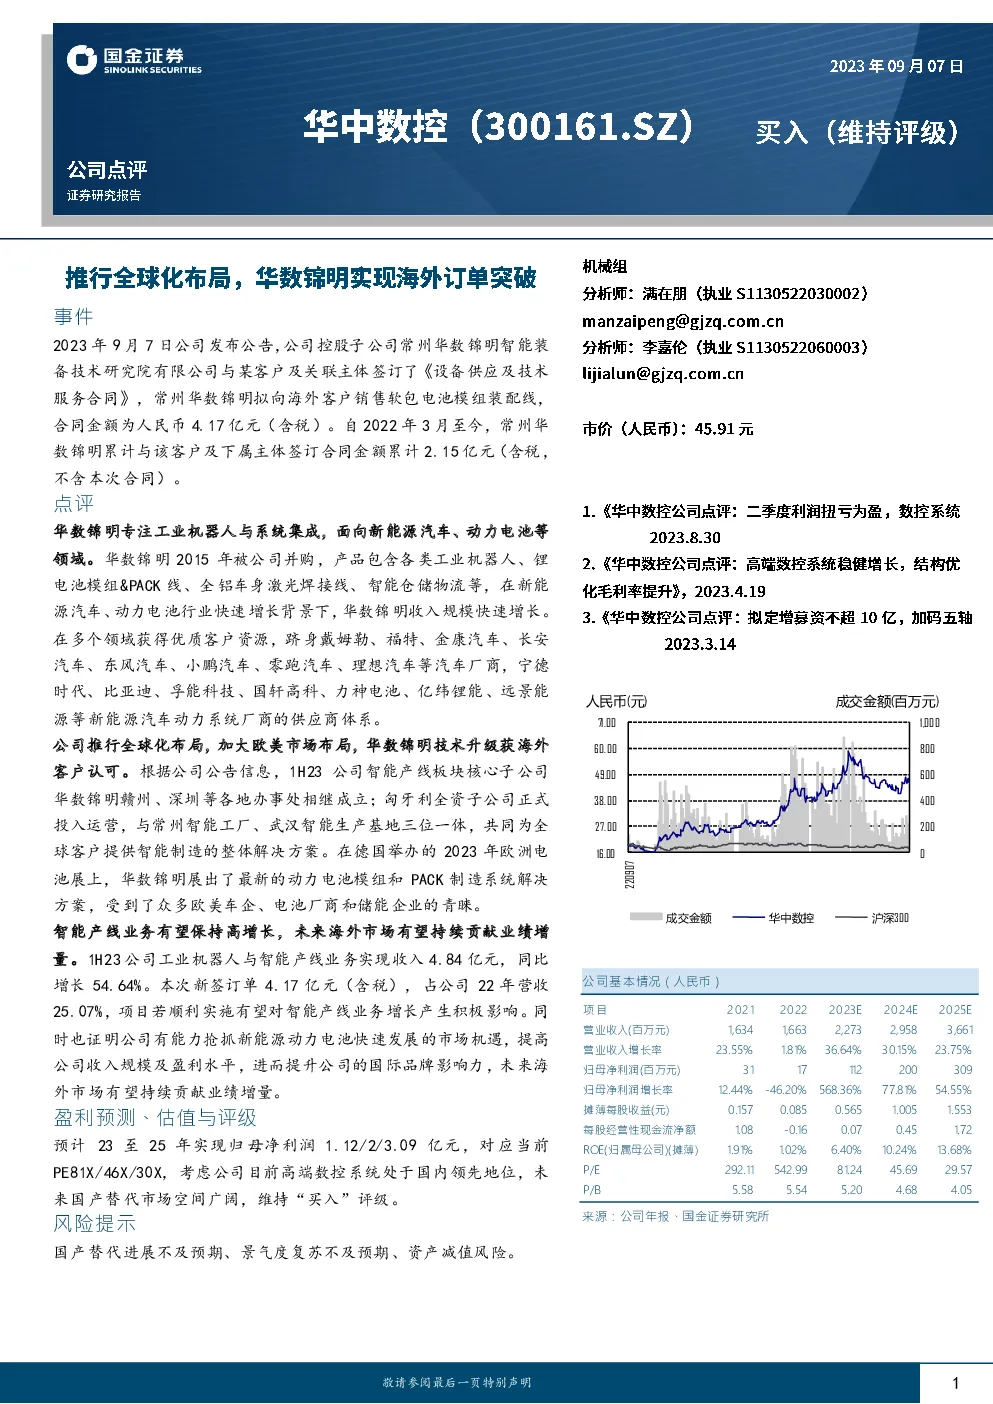
事件回顾:2023年9月7日,公司宣布其控股子公司常州华数锦明智能装备技术研究院有限公司与某海外客户签订了《设备供应及技术服务合同》,计划向该海外客户销售软包电池模组装配线,合同总金额为4.17亿元(含税)。
-
累计合作:自2022年3月以来,常州华数锦明与该海外客户及下属主体签订的合同总额达到2.15亿元(含税)。
-
业务增长:华数锦明专注于工业机器人与系统集成,其业务覆盖新能源汽车、动力电池等领域。在新能源行业的快速增长推动下,华数锦明的收入规模实现了显著增长。其优质客户基础覆盖了国内外众多知名汽车厂商和新能源汽车动力系统企业。
-
国际化战略:公司正全面推进全球化布局,特别是在欧美市场的拓展。华数锦明通过在赣州、深圳等地设立办事处,匈牙利全资子公司投入运营,进一步巩固了其在全球范围内的市场地位,为全球客户提供综合智能制造解决方案。
-
市场表现:1H23期间,公司智能产线业务实现收入4.84亿元,同比增长54.64%。新签的4.17亿元(含税)订单有望对智能产线业务的增长产生积极影响,凸显公司在抓住新能源动力电池市场机遇方面的实力。
-
财务预测与评级:预计23至25年实现归母净利润分别为1.12、2.00、3.09亿元,对应当前PE分别为81X、46X、30X。鉴于公司在高端数控系统领域的领先地位和广阔的国产替代市场空间,维持“买入”评级。
风险提示:
- 国产替代进程可能低于预期。
- 行业景气度复苏可能不如预期。
- 存在资产减值风险。
公司基本面概览:
- 营业收入:从2021年的1634百万增长至2022年的1663百万,预计2023年将达2273百万,2024年2958百万,2025年3661百万。
- 净利润:从2021年的31百万降至2022年的112百万,预计2023年122百万,2024年210百万,2025年319百万。
- 每股收益:从2021年的0.157元降至2022年的0.085元,预计2023年0.565元,2024年1.005元,2025年1.553元。
- 经营性现金流:从2021年的1.08百万降至2022年的0.07百万,预计2023年0.45百万,2024年1.72百万。
- 财务比率:ROE从1.91%增至2025年的13.68%,P/E从292.11倍降至45.69倍,P/B从5.58倍降至4.05倍。
市场反应与投资建议:
- 市场对公司的投资建议主要集中在“买入”,显示市场对公司未来表现的积极预期。
总结:
公司通过持续的业务扩展和技术创新,特别是在新能源汽车和动力电池领域,实现了业务的快速增长和市场份额的提升。国际化布局的深化和新订单的签订进一步巩固了其在全球市场上的竞争力。尽管面临国产替代进度、行业景气度和资产减值的风险,但其在高端数控系统领域的领先优势和广阔的市场前景支持其维持“买入”的评级。投资者应关注公司如何有效应对潜在风险,以实现可持续增长。