猜你想问
这份报告的核心内容是什么?
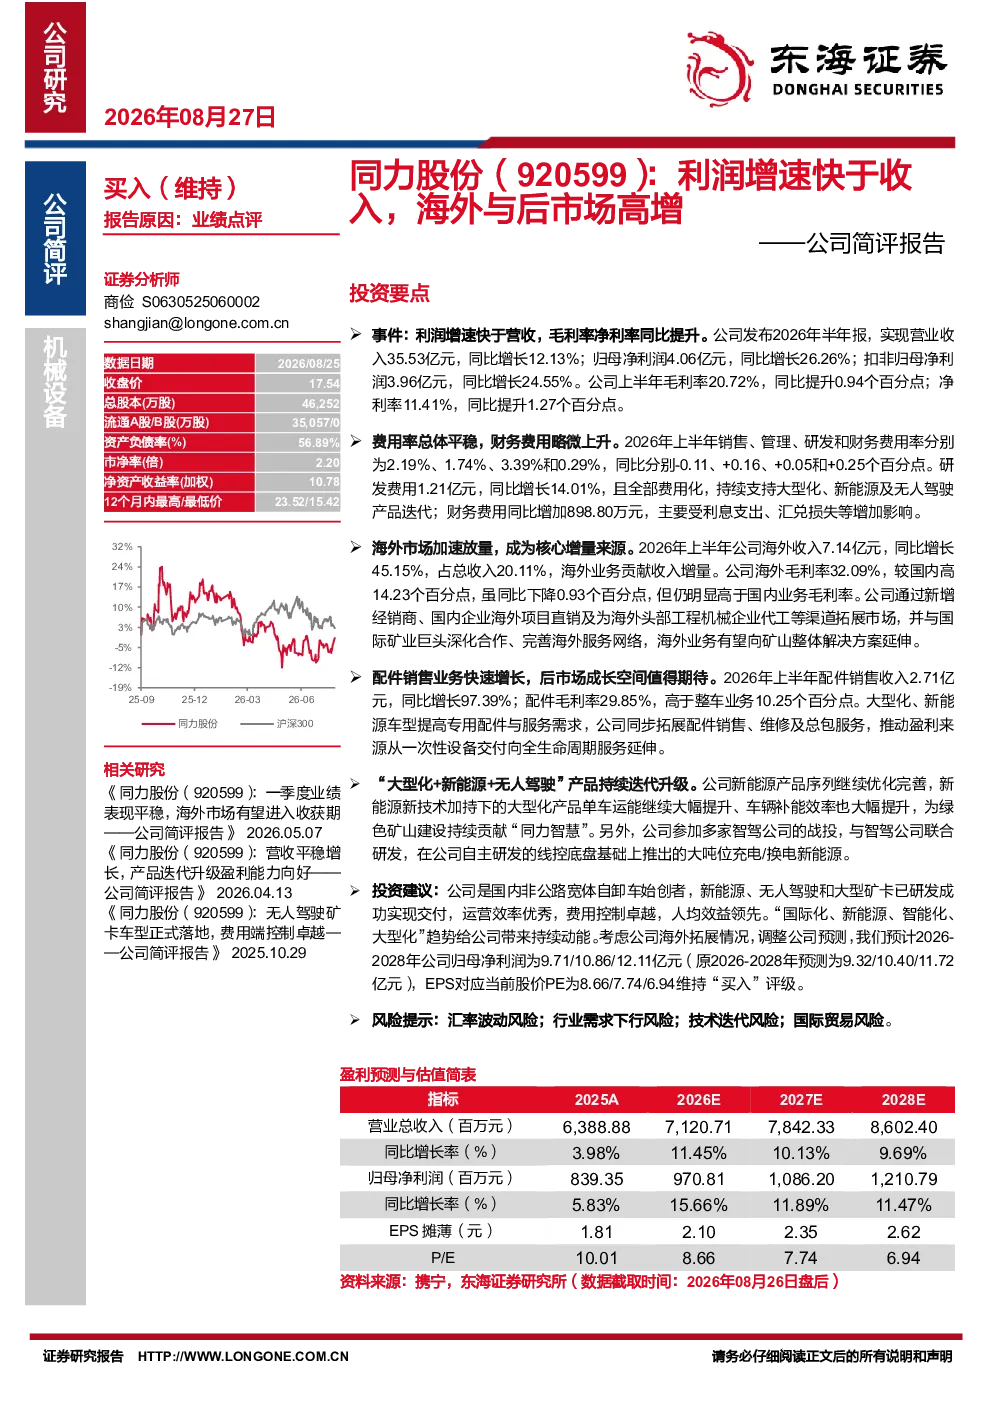
报告指出公司2026年上半年业绩亮眼,利润增速快于营收,毛利率净利率同比提升。海外市场加速放量,配件销售业务快速增长,产品持续迭代升级。具体数据显示,营业收入35.53亿元同比增长12.13%,归母净利润4.06亿元同比增长26.26%,毛利率和净利率分别提升0.94和1.27个百分点。海外收入占比达20.11%,配件销售收入同比增长97.39%。
该行业的发展趋势如何?
报告显示,海外市场通过新增经销商、国内企业海外项目直销及代工等渠道拓展,与国际矿业巨头深化合作,有望向矿山整体解决方案延伸。同时,大型化、新能源车型提高专用配件与服务需求,推动公司拓展配件销售、维修及总包服务,实现从一次性设备交付向全生命周期服务延伸。产品持续迭代,新能源产品序列优化完善,大型化产品单车运能和补能效率大幅提升。
报告重点分析了哪些方向?
报告重点分析了公司海外市场拓展和配件销售业务增长。海外市场方面,通过新增经销商、国内企业海外项目直销及代工等渠道拓展,与国际矿业巨头深化合作,海外业务有望向矿山整体解决方案延伸。配件销售方面,大型化、新能源车型提高专用配件与服务需求,公司同步拓展配件销售、维修及总包服务,推动盈利来源从一次性设备交付向全生命周期服务延伸。
当前市场现状如何判断?
报告显示,公司海外收入同比增长45.15%,占总收入20.11%,配件销售收入同比增长97.39%,海外与后市场高增明显。公司通过产品持续迭代升级,新能源产品序列优化完善,大型化产品单车运能和补能效率大幅提升,推出大吨位充电/换电新能源。这些数据表明公司业务增长强劲,市场竞争力持续提升。
报告有哪些风险提示?
报告提示了汇率波动风险、行业需求下行风险、技术迭代风险和国际贸易风险。具体而言,财务费用同比增加898.80万元,主要受利息支出、汇兑损失等增加影响,提示汇率波动风险。同时,行业需求下行、技术迭代和国际贸易风险也可能对公司业务造成影响,需持续关注。