猜你想问
安孚科技2026年中报核心内容有哪些?
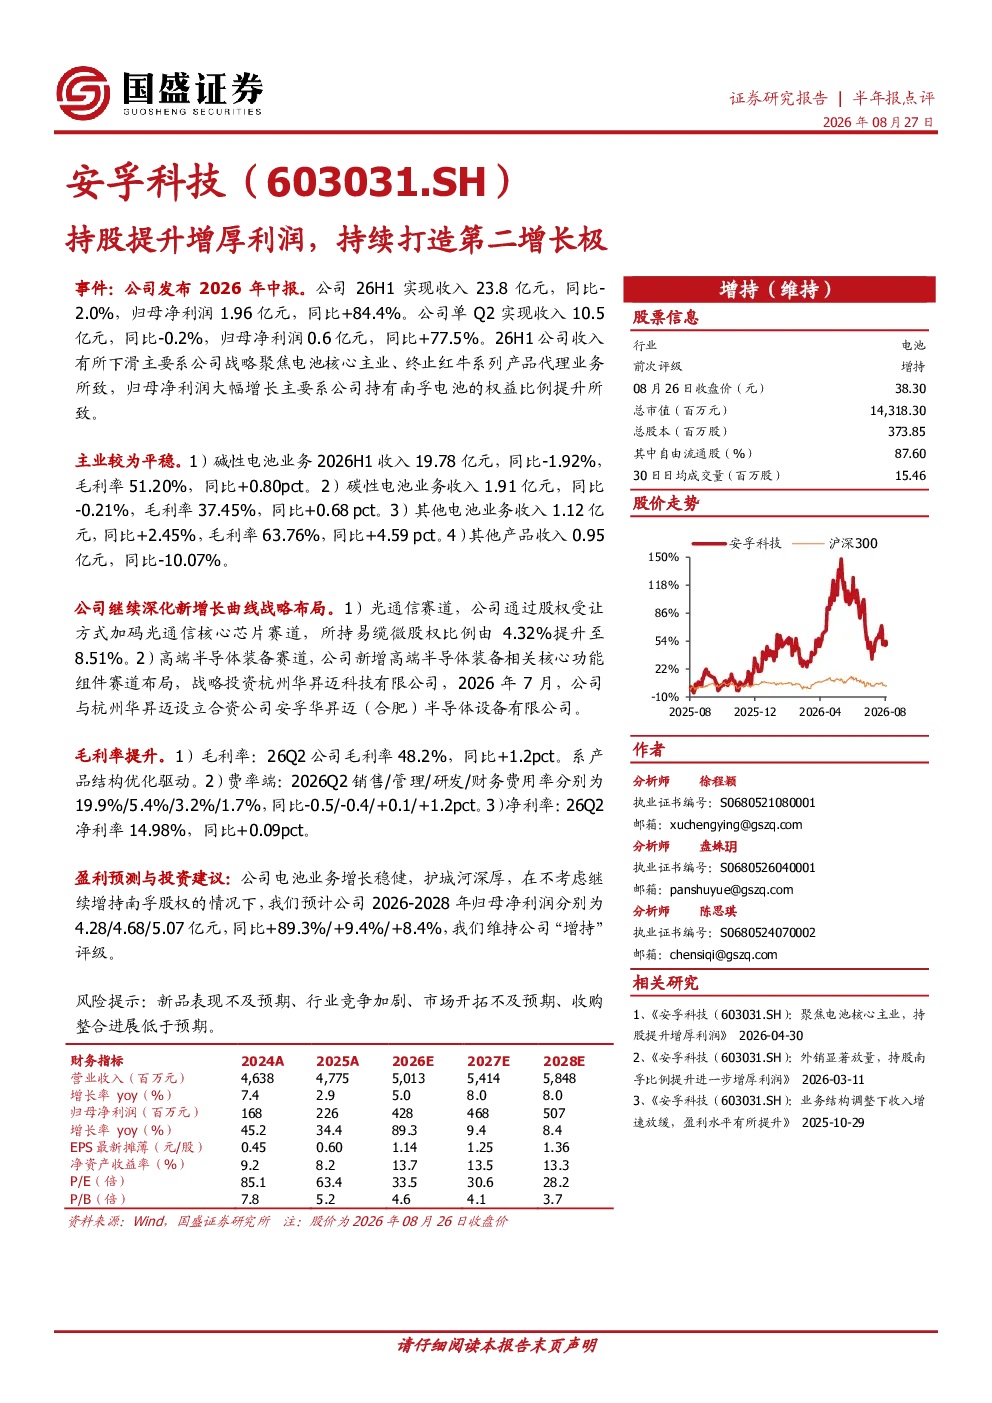
安孚科技2026年中报显示,收入同比下滑2.0%至23.8亿元,主要受战略聚焦电池主业及终止红牛代理业务影响;归母净利润同比大幅增长84.4%至1.96亿元,主要系持有南孚电池权益比例提升。电池业务平稳,碱性电池收入19.78亿元(-1.92%),毛利率51.20%(+0.80pct);碳性电池收入1.91亿元(-0.21%),毛利率37.45%(+0.68pct);其他电池业务收入1.12亿元(+2.45%),毛利率63.76%(+4.59pct);其他产品收入0.95亿元(-10.07%)。毛利率提升,26Q2毛利率48.2%(+1.2pct),产品结构优化驱动;净利率14.98%(+0.09pct),销售/管理/研发/财务费用率分别同比-0.5/-0.4/+0.1/+1.2pct。
商贸零售行业发展趋势如何?
安孚科技所处商贸零售行业,报告显示公司战略聚焦电池主业,终止红牛代理业务,反映行业竞争加剧及产品结构调整趋势。电池业务毛利率提升,特别是其他电池业务收入增长显著,表明高端化、专业化是行业发展方向。同时,公司加码光通信芯片、高端半导体装备投资,显示行业跨界融合、技术驱动创新趋势明显,企业需持续优化产品结构、提升技术壁垒以增强竞争力。
研报重点分析了哪些方向?
研报重点分析了安孚科技收入结构变化、盈利能力提升逻辑,以及新增长曲线布局。报告指出,公司通过提升南孚电池权益比例增厚利润,同时加码光通信芯片和高端半导体装备投资,打造第二增长极。此外,报告还分析了电池业务各细分产品表现、毛利率提升驱动因素,以及费用结构优化情况,为投资者理解公司战略转型和未来发展方向提供全面参考。
当前市场对安孚科技有何判断?
当前市场对安孚科技的评价主要基于其业绩分化表现。公司收入端受战略聚焦影响略有下滑,但利润端表现亮眼,归母净利润大幅增长84.4%,显示业务聚焦成效显著。电池业务毛利率提升,新增长曲线布局逐步推进,市场认可其战略转型方向。但需关注新品市场表现、行业竞争及市场开拓进度,这些因素将影响公司长期发展潜力。
研报提示了哪些风险?
研报提示的主要风险包括:新品表现不及预期,公司加码光通信芯片、高端半导体装备投资需市场验证;行业竞争加剧,电池、半导体装备领域竞争激烈可能压缩利润空间;市场开拓不及预期,新业务拓展面临不确定性;收购整合进展低于预期,战略投资效果依赖整合效率。这些风险需持续关注,可能对公司未来业绩产生不利影响。