猜你想问
这份研报主要分析了什么内容?
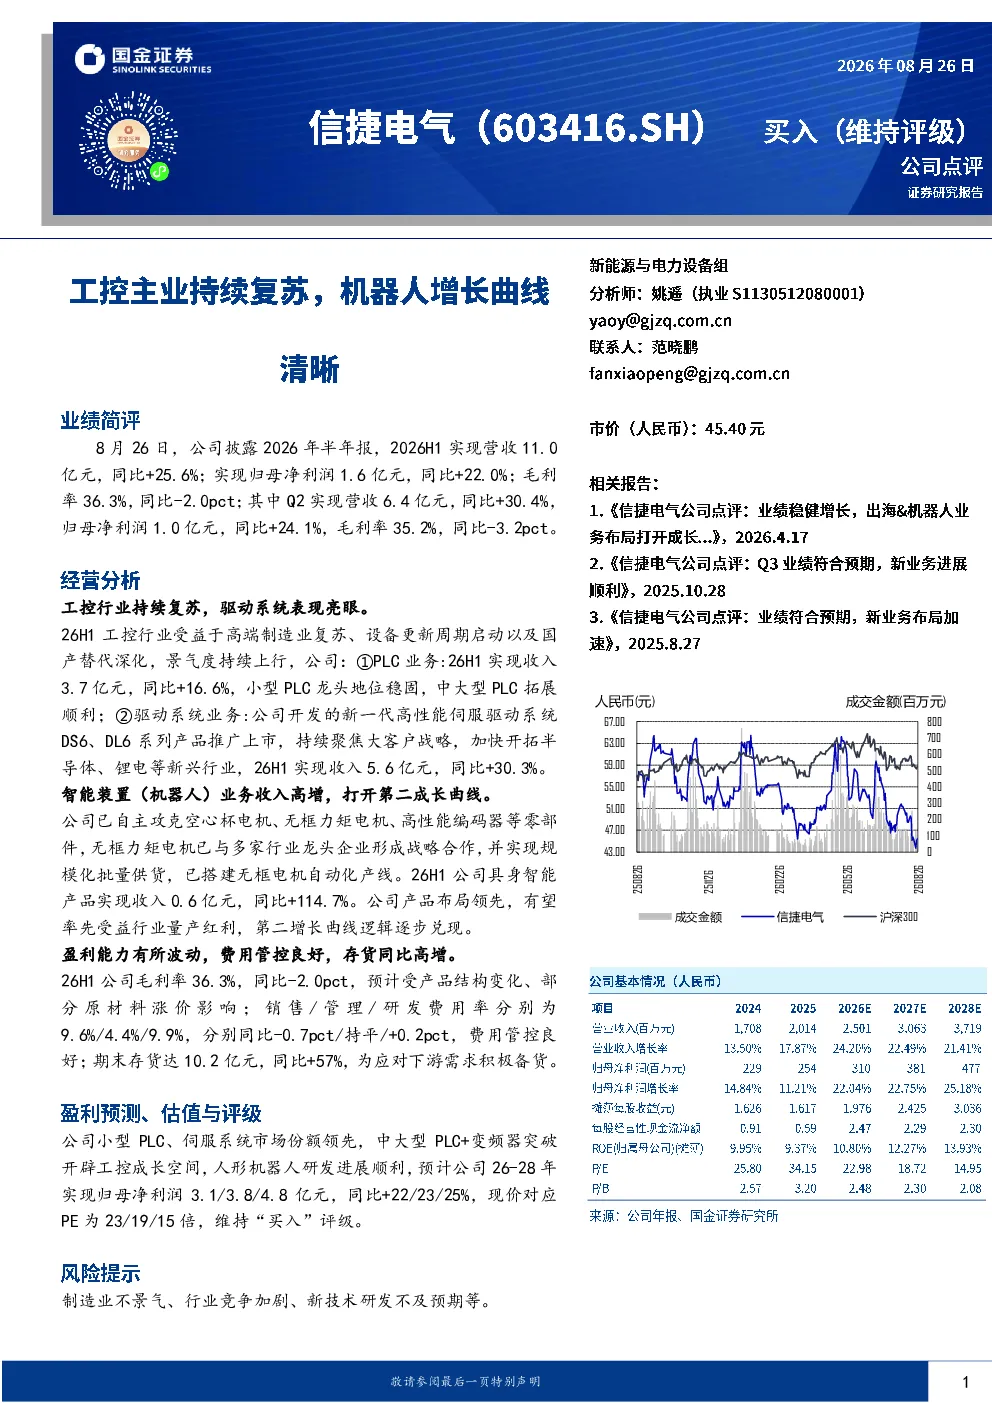
这份研报主要分析了信捷电气2026年上半年的经营情况,包括营收、净利润、毛利率等关键财务数据。报告重点探讨了工控行业的复苏趋势,特别是公司PLC和驱动系统业务的增长表现。此外,还详细介绍了公司智能装置(机器人)业务的收入高增情况,以及公司在核心零部件上的技术突破。最后,报告分析了公司的盈利能力波动、费用管控、存货情况,并对未来几年的业绩进行了预测。
当前工控行业的发展趋势如何?
当前工控行业正处于持续复苏阶段,景气度持续上行。这主要得益于高端制造业的复苏、设备更新周期的启动以及国产替代的深化。信捷电气在PLC和驱动系统业务方面表现亮眼,小型PLC保持龙头地位,中大型PLC拓展顺利,驱动系统业务收入同比增长30.3%。新一代高性能伺服驱动系统成功推广,公司也在积极开拓半导体、锂电等新兴行业市场。
研报重点分析了信捷电气的哪些业务方向?
研报重点分析了信捷电气在工控领域的三个主要业务方向:一是PLC业务,公司小型PLC保持稳固的龙头地位,中大型PLC拓展顺利,收入同比增长16.6%;二是驱动系统业务,新一代高性能伺服驱动系统推广上市,收入同比增长30.3%;三是智能装置(机器人)业务,公司自主攻克了空心杯电机、无框力矩电机等关键零部件,具身智能产品收入同比增长114.7%,展现出第二成长曲线的潜力。
从市场现状来看,信捷电气处于什么地位?
从市场现状来看,信捷电气在工控领域具备领先地位。公司小型PLC市场份额保持领先,驱动系统业务表现突出,新一代伺服驱动系统成功上市。公司在智能机器人领域也取得了显著进展,自主攻克了核心零部件,并与多家行业龙头企业形成战略合作。此外,公司在中大型PLC和变频器领域也实现了突破,进一步拓展了工控业务的成长空间。
研报中提到了哪些风险提示?
研报中提到了几个风险提示:首先,制造业不景气可能影响下游需求,进而影响公司业绩;其次,行业竞争加剧可能导致市场份额受到挑战;最后,新技术研发不及预期也可能对公司未来的发展造成影响。此外,报告还指出公司盈利能力有所波动,主要受产品结构变化和原材料涨价等因素影响。公司期末存货同比高增,主要是为了应对下游需求的积极备货。