猜你想问
广东宏大2026年中报主要数据表现如何?
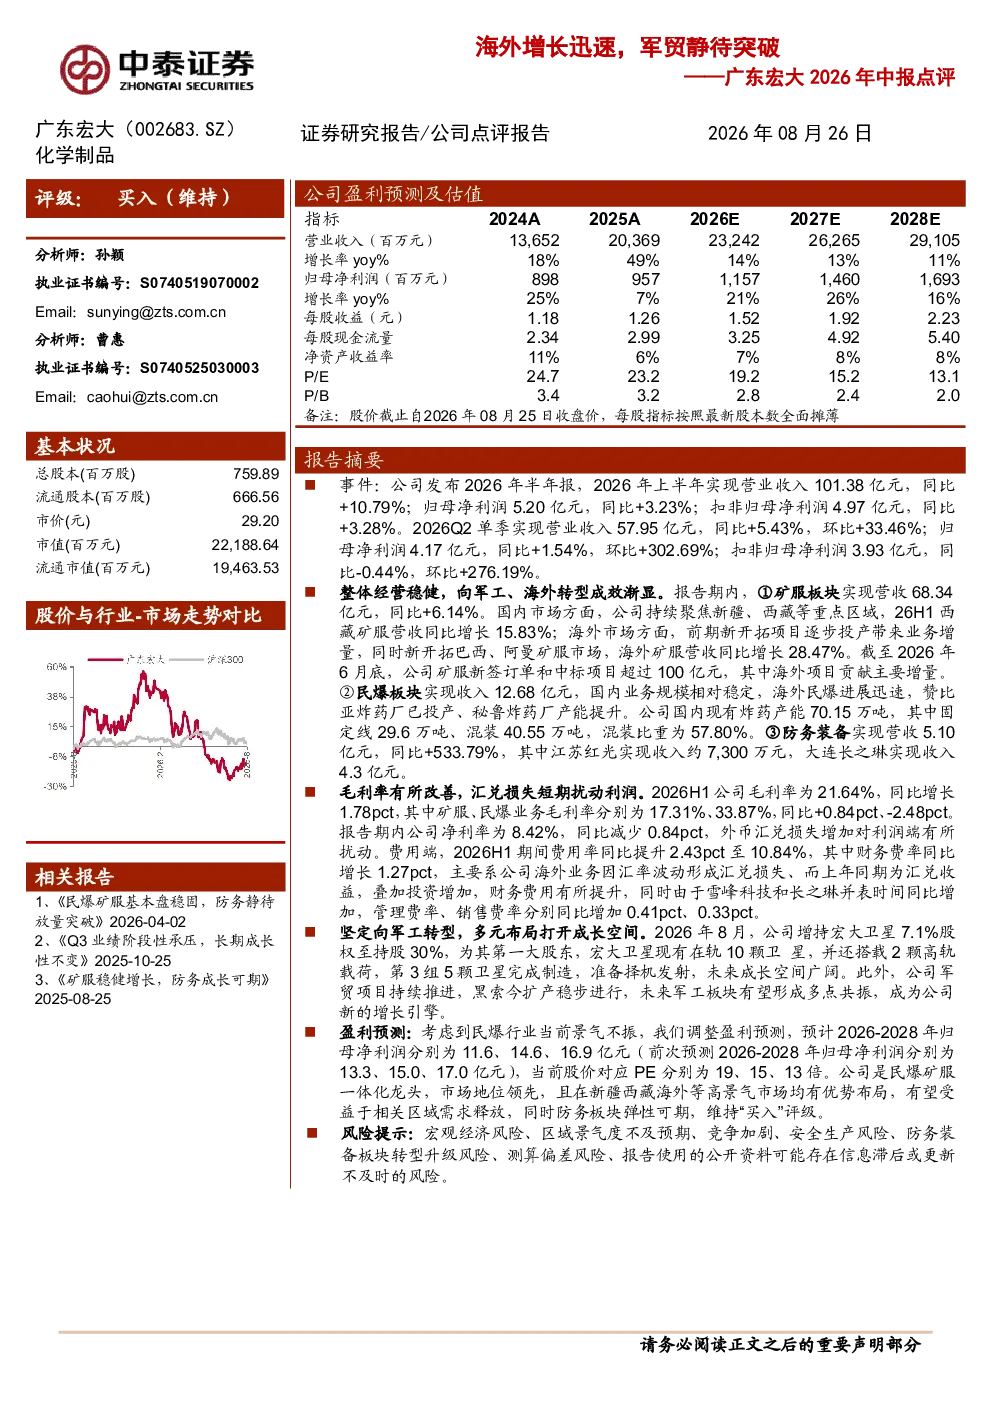
广东宏大2026年上半年营业收入101.38亿元,同比增长10.79%,归母净利润5.20亿元,同比增长3.23%。Q2单季营收57.95亿元,同比增长5.43%,归母净利润4.17亿元,同比增长1.54%。矿服板块营收68.34亿元,同比增长6.14%,海外市场增长28.47%;民爆板块收入12.68亿元,海外进展迅速;防务装备营收5.10亿元,同比增长533.79%。
报告对矿服板块的海外市场发展有何亮点?
矿服业务国内聚焦新疆、西藏,海外市场在巴西、阿曼增量显著,新签订单超100亿元。该板块毛利率为17.31%,展现出较强的盈利能力。海外市场的拓展为公司带来新的增长点,尤其在区域市场具备竞争优势。
防务装备板块的发展趋势如何?
防务装备板块收入同比大幅增长533.79%,主要得益于江苏红光、大连长之琳的贡献。公司积极布局防务领域,黑索今扩产稳步进行,防务板块有望形成多点共振,未来成长空间广阔。
报告对广东宏大整体市场现状有何分析?
广东宏大作为民爆矿服龙头,在区域市场具备明显优势,海外市场拓展成效显著。公司业务多元化,矿服、民爆、防务装备板块协同发展,财务表现稳健,但需关注区域景气度及竞争加剧等挑战。
研报提示的主要风险有哪些?
研报提示的主要风险包括宏观经济波动、区域市场景气度下降、行业竞争加剧以及安全生产等。这些因素可能对公司业绩产生影响,需持续关注相关动态。
你可能感兴趣
广东宏大26年中报点评海外增长迅速 军贸静待突
未知机构2026-08-25
2025年报及2026年一季报点评:25年军贸收入规模创新高,低空领域取得突破
国防军工华创证券2026-04-24
2023年中报点评:增量订单充足,军贸业务持续突破
机械设备东方财富2023-09-08
2026年中报点评:代理业务增长对冲,自产高可靠需求静待释放
电子设备东吴证券2026-09-01
JK导弹出口立项获批,静待军贸订单落地
基础化工安信证券2019-12-05
国防军工行业投资策略:军贸与商业航天共振,静待新质战斗力订单催化
国防军工开源证券2026-05-13
军工行业2026年度中期投资策略:军贸与商业航天共振,静待新质战斗力订单催化
国防军工开源证券2026-05-19
2023年中报点评:护肤业务增长稳健向好,静待海外压力缓解释放增长更多动力
基础化工信达证券2023-08-29
2020年实现归母净利润4亿元,静待军贸订单落地
基础化工国盛证券2021-03-26
2025 年中报点评军贸项目交付较好推动二季度业绩同比增长19%,军贸东风起、低空万象新,持续推荐
华创证券2025-08-27