猜你想问
这份研报的核心内容是什么?
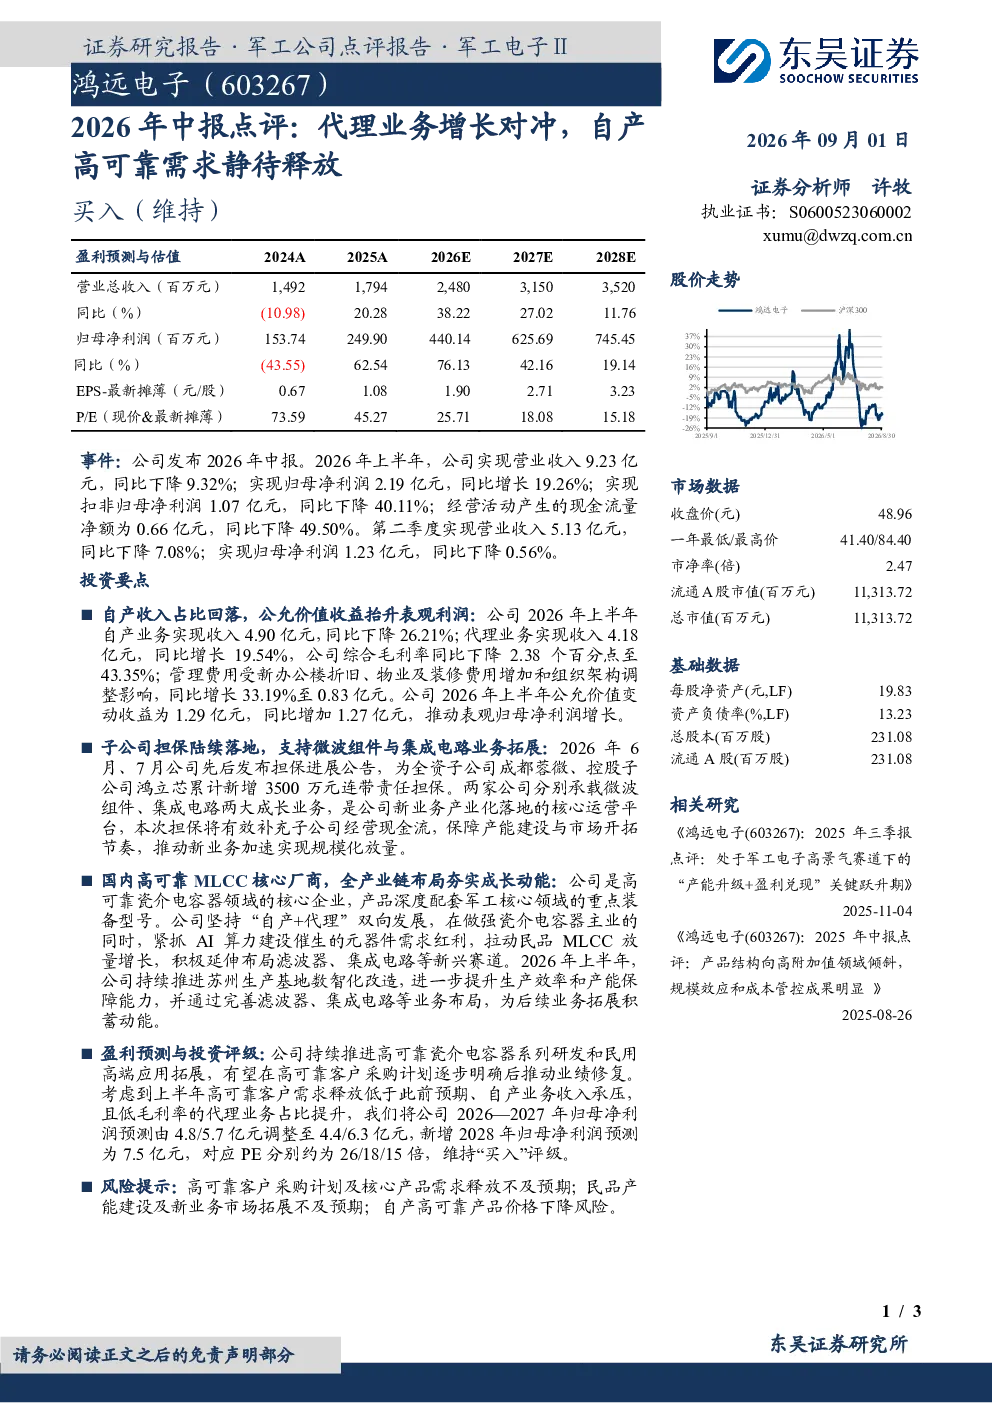
2026年上半年,公司自产业务收入4.90亿元,同比下降26.21%,但代理业务收入4.18亿元,同比增长19.54%。公允价值变动收益1.29亿元,同比增加1.27亿元,推动表观归母净利润增长。子公司获得新增担保支持业务拓展,公司推进苏州生产基地数智化改造,提升生产效率。
电子设备行业发展趋势如何?
公司作为高可靠瓷介电容器领域的核心企业,产品深度配套军工领域。坚持“自产+代理”双向发展,积极布局滤波器、集成电路等新兴赛道。全产业链布局夯实成长动能,但高可靠客户需求释放低于预期。
研报重点分析了哪些方向?
研报重点分析了公司自产与代理业务收入变化、公允价值收益对利润的影响、子公司担保对业务拓展的支持,以及公司在高可靠瓷介电容器领域的全产业链布局和生产基地数智化改造。
当前市场现状如何判断?
公司上半年自产业务收入承压,但代理业务增长强劲,公允价值收益显著提升。公司在军工领域有深度配套,并积极拓展滤波器、集成电路等新兴市场。但高可靠客户需求释放不及预期,存在一定市场风险。
研报提到了哪些风险提示?
研报提示,高可靠客户采购计划及核心产品需求释放可能不及预期;民品产能建设及新业务市场拓展可能面临挑战;自产高可靠产品价格存在下降风险。这些因素可能影响公司未来的业绩表现。
你可能感兴趣
2023年中报点评:护肤业务增长稳健向好,静待海外压力缓解释放增长更多动力
基础化工信达证券2023-08-29
2013年中报点评:自产、代理品种齐发力,其业绩将加速增长
医药生物西南证券2013-08-01
2020年年报点评:自产与代理业务快速发展,有望持续受益于军工高景气
电子设备东吴证券2021-03-26
新能源装备业务保持高增速,静待预镀镍材料需求释放
机械设备长城证券2023-09-01
需求仍有压力,静待经营杠杆修复:索菲亚2026年中报点评
轻工制造华创证券2026-09-15
2026年中报点评:需求承压延续,静待渠道调整与盈利修复
华创证券2026-09-15
高可靠电容专家,自产业务发展迅速
电子设备民生证券2019-11-01
2026年中报点评:海外增长迅速,军贸静待突破
中泰证券2026-08-26
2021年中报点评:H1业绩高速增长,静待产能释放打开成长空间
农林牧渔西南证券2021-08-08
2020年中报点评:业绩增长好于预期,产品布局日益完备,加码混改静待释放活力
农林牧渔华创证券2020-08-27