猜你想问
这份研报主要分析了水晶光电的哪些核心内容?
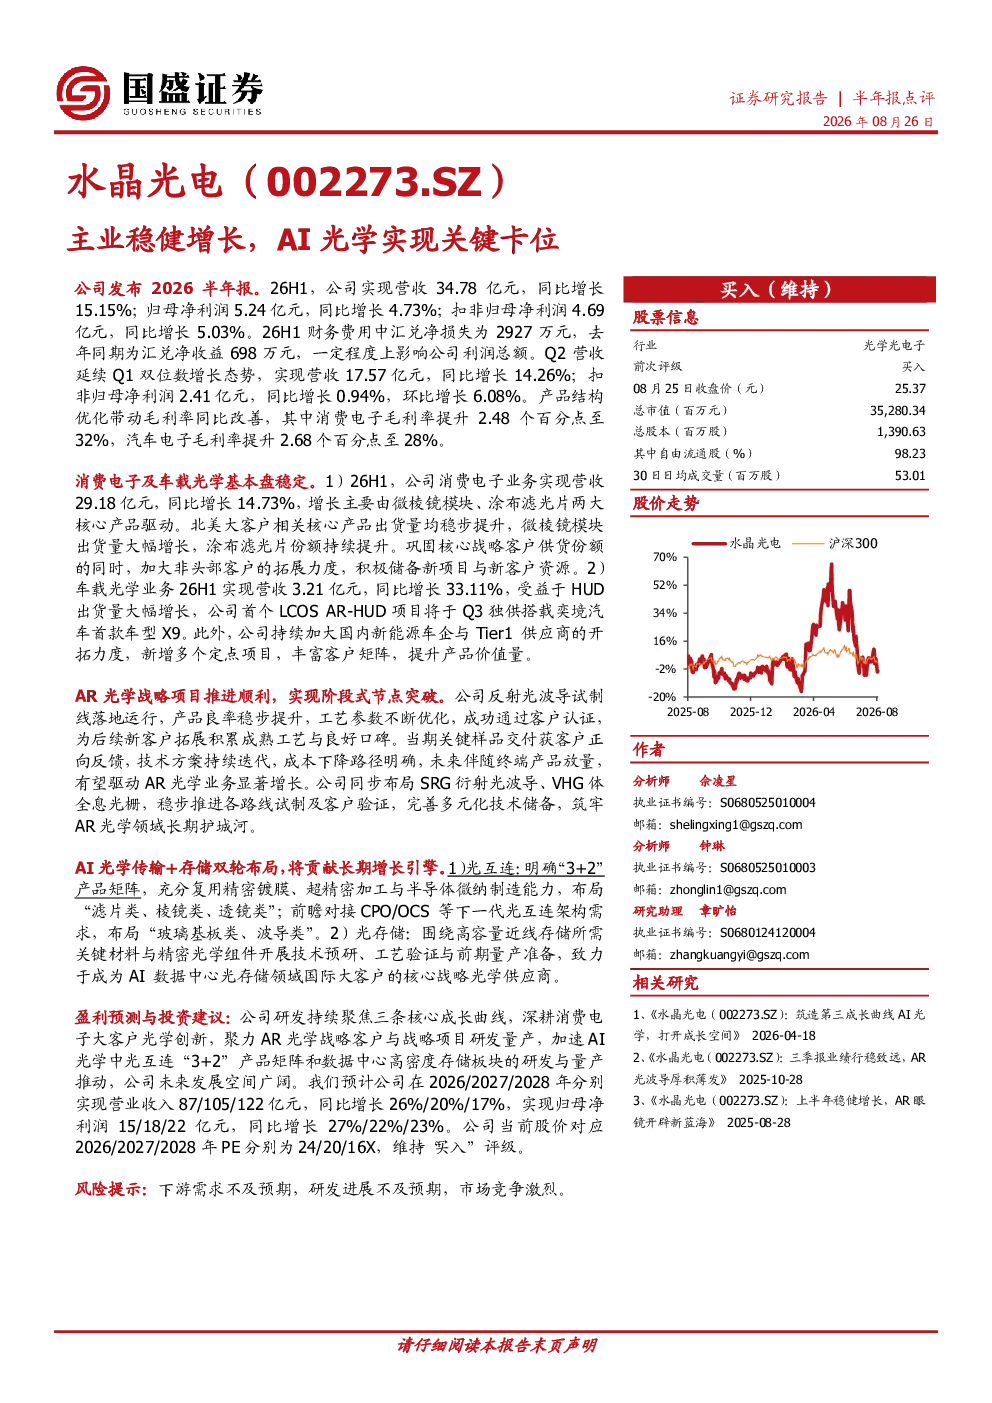
这份研报主要分析了水晶光电2026上半年的业绩表现,指出公司营收34.78亿元同比增长15.15%,归母净利润5.24亿元同比增长4.73%。消费电子业务营收29.18亿元同比增长14.73%,主要受微棱镜模块和涂布滤光片驱动;车载光学业务营收3.21亿元同比增长33.11%,受益于HUD出货量增长,首个LCOS AR-HUD项目将于Q3独供奕境汽车X9车型。AR光学战略推进顺利,反射光波导试制线已落地运行并通过客户认证,关键样品交付获正向反馈,未来有望驱动AR光学业务显著增长。公司同步布局SRG衍射光波导、VHG体全息光栅,完善多元化技术储备。AI光学方面,明确“3+2”光互连产品矩阵,布局滤片类、棱镜类、透镜类及下一代光互连架构;光存储业务围绕高容量近线存储开展技术预研,致力于成为AI数据中心光存储领域国际大客户核心供应商。预计公司2026-2028年营收分别为87/105/122亿元,同比增长26%/20%/17%;归母净利润分别为15/18/22亿元,同比增长27%/22%/23%。
AR光学和AI光学赛道的发展趋势如何?
AR光学和AI光学赛道正快速发展。AR光学方面,水晶光电的反射光波导试制线已落地运行并通过客户认证,关键样品交付获正向反馈,未来有望驱动AR光学业务显著增长。公司同步布局SRG衍射光波导、VHG体全息光栅,完善多元化技术储备,显示该领域技术路线的多样性和发展潜力。AI光学方面,水晶光电明确“3+2”光互连产品矩阵,布局滤片类、棱镜类、透镜类及下一代光互连架构,并围绕高容量近线存储开展技术预研,致力于成为AI数据中心光存储领域国际大客户核心供应商。这些布局表明AI光学在光存储、光互连等细分领域具有广阔的应用前景和持续的技术创新需求。
研报重点分析了水晶光电的哪些业务方向?
研报重点分析了水晶光电的消费电子、车载光学、AR光学和AI光学四大业务方向。消费电子业务方面,营收29.18亿元同比增长14.73%,主要受微棱镜模块和涂布滤光片驱动。车载光学业务方面,营收3.21亿元同比增长33.11%,受益于HUD出货量增长,首个LCOS AR-HUD项目将于Q3独供奕境汽车X9车型。AR光学战略推进顺利,反射光波导试制线已落地运行并通过客户认证,关键样品交付获正向反馈。AI光学方面,明确“3+2”光互连产品矩阵,布局滤片类、棱镜类、透镜类及下一代光互连架构;光存储业务围绕高容量近线存储开展技术预研。这些分析显示公司业务多元化发展,且在新兴领域布局积极。
当前光学行业市场现状如何?
当前光学行业市场呈现多元化发展趋势,消费电子和车载光学领域需求持续增长。消费电子方面,微棱镜模块和涂布滤光片需求旺盛,推动相关业务增长。车载光学方面,HUD出货量增长带动车载光学业务营收同比增长33.11%,LCOS AR-HUD项目落地显示车载光学向智能化、高端化发展。AR光学和AI光学领域正快速发展,技术创新成为竞争关键。水晶光电在AR光学和AI光学领域积极布局,通过反射光波导、SRG衍射光波导、VHG体全息光栅等技术储备,以及“3+2”光互连产品矩阵的构建,显示行业技术路线的多样性和发展潜力。市场竞争激烈,但技术领先企业有望获得更多发展机会。
研报中提示了哪些风险因素?
研报提示了三个主要风险因素:一是下游需求不及预期,消费电子、车载光学、AR光学和AI光学等领域的市场需求可能受宏观经济、行业周期等因素影响,导致公司业绩增长不及预期;二是研发进展不及预期,公司在AR光学、AI光学、光存储等领域的技术研发需要持续投入,若研发进展不及计划可能影响未来竞争力;三是市场竞争激烈,光学行业竞争者众多,若公司无法保持技术领先和市场份额优势,可能面临竞争压力。这些风险因素需要投资者关注,以全面评估公司发展前景。