猜你想问
中海物业2026年半年报核心数据表现如何?
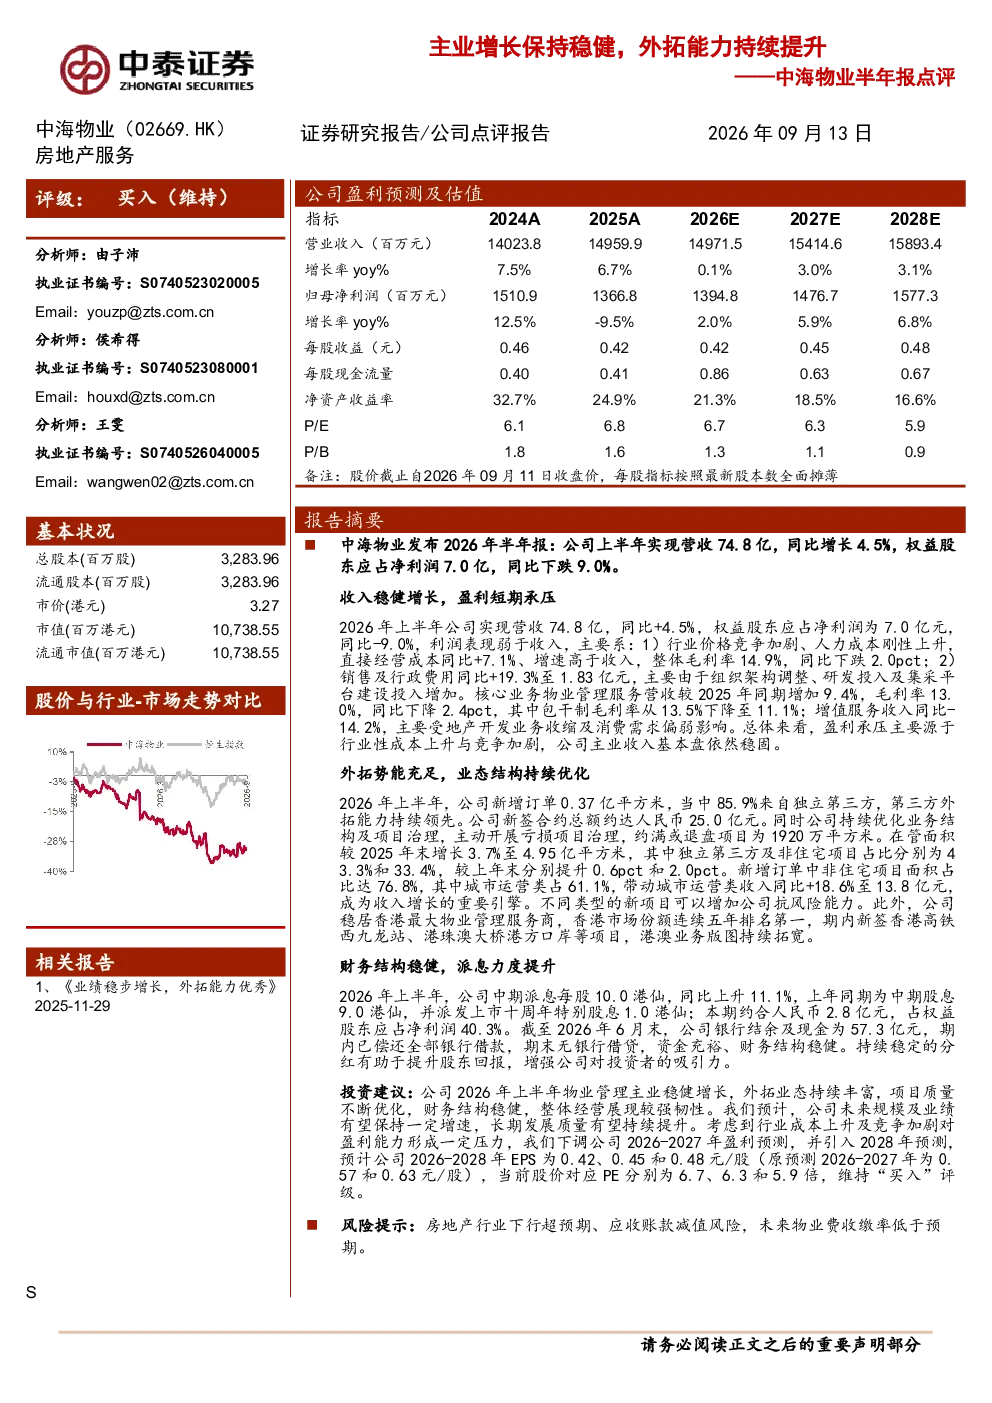
中海物业2026年上半年实现营收74.8亿,同比增长4.5%,但权益股东应占净利润7.0亿,同比下跌9.0%。利润表现弱于收入,主要原因是行业价格竞争加剧、人力成本上升导致直接经营成本同比+7.1%,整体毛利率下降至14.9%(同比-2.0pct);销售及行政费用同比+19.3%至1.83亿元,主要由于组织架构调整、研发投入及集采平台建设。物业管理服务营收同比增长9.4%,毛利率13.0%(同比-2.4pct),包干制毛利率从13.5%下降至11.1%;增值服务收入同比-14.2%,受地产开发业务收缩及消费需求偏弱影响。
物业管理行业未来发展趋势如何?
物业管理行业正经历从基础服务向综合服务转型,第三方外拓能力成为关键竞争指标。随着地产开发业务收缩,第三方客户占比持续提升,非住宅及城市运营类项目增长显著。行业集中度提升,头部企业市场份额扩大,但价格竞争和人力成本压力持续存在。技术驱动成为新趋势,数字化平台建设、智能化管理应用加速,提升运营效率和服务质量。
中海物业半年报重点分析了哪些业务方向?
中海物业半年报重点分析了主业增长、外拓能力及财务表现。主业方面,物业管理服务收入稳健增长,但毛利率受成本上升影响有所下滑;增值服务受地产业务影响收入下降。外拓能力突出,第三方客户订单占比超85%,非住宅及城市运营项目增长强劲,带动该类收入同比+18.6%。财务方面,公司主动治理亏损项目,财务结构稳健,中期派息每股10.0港仙并派发特别股息。
当前物业管理市场现状如何?
当前物业管理市场竞争激烈,行业价格竞争加剧,人力成本持续上升对利润率形成压力。头部企业凭借规模优势和品牌效应,市场份额持续巩固,第三方外拓成为增长新引擎。非住宅及城市运营类项目需求增长,成为行业新亮点。数字化、智能化转型加速,提升服务效率,但行业整体盈利能力仍面临挑战。
研报提示了哪些投资风险?
研报提示的主要风险包括房地产行业下行超预期,可能导致客户流失和收入下滑;应收账款减值风险,若物业费收缴率低于预期,将影响公司现金流和利润。此外,人力成本上升、运营成本增加也可能对盈利能力造成压力。行业竞争加剧和宏观经济波动也是需要关注的潜在风险因素。