猜你想问
这份研报的核心内容是什么?
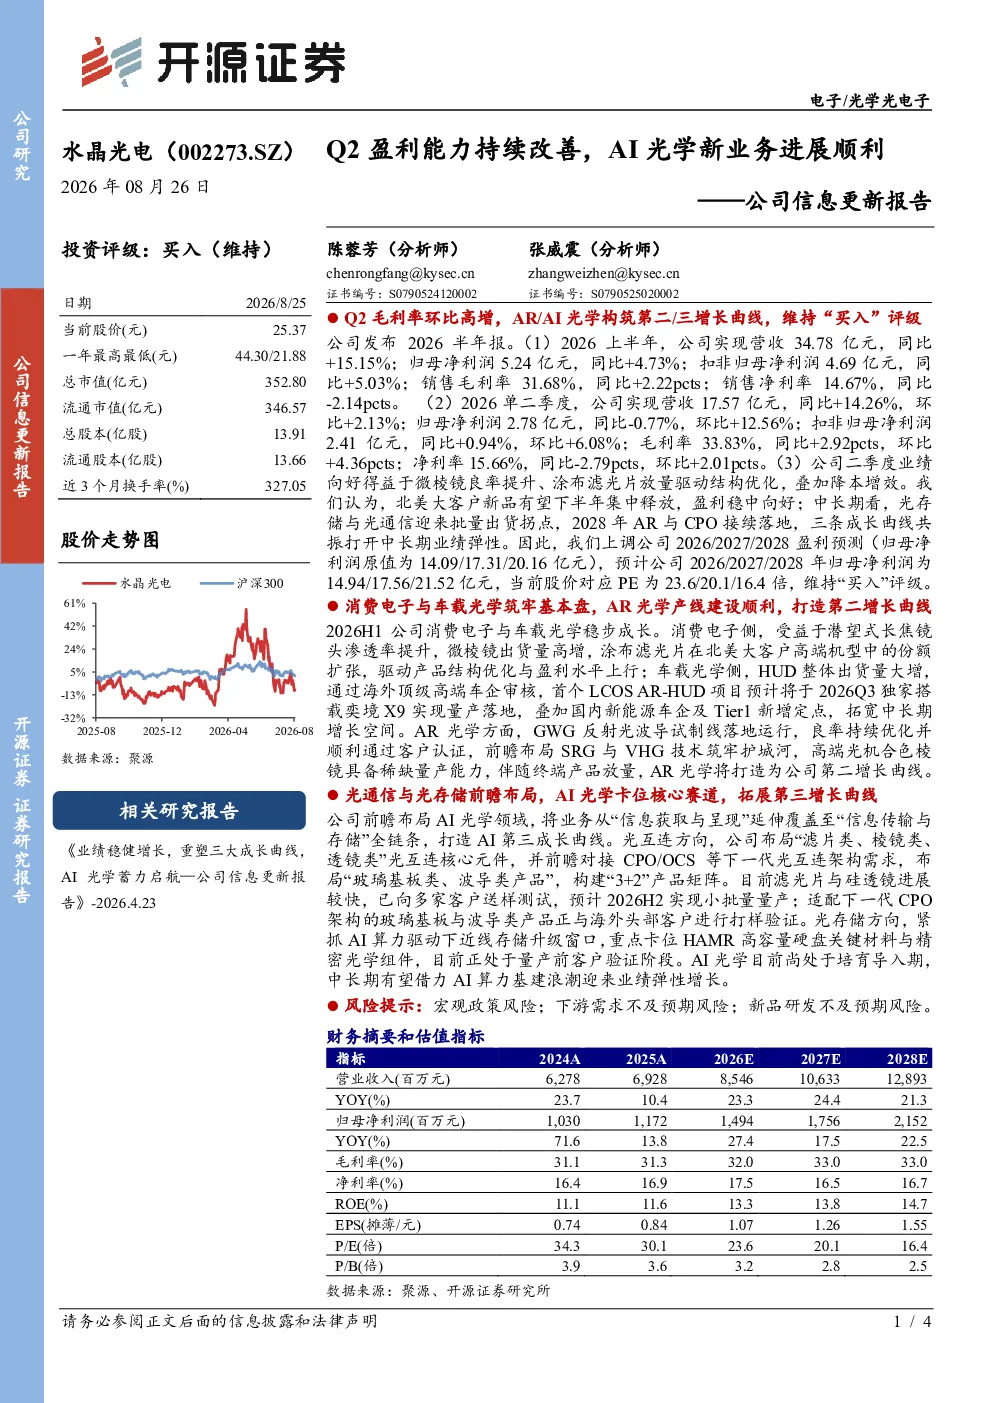
本报告指出水晶光电2026上半年业绩稳健增长,毛利率环比高增,主要得益于AR/AI光学新业务的进展。公司营收34.78亿元,同比增长15.15%;归母净利润5.24亿元,同比增长4.73%。AR光学和AI光学被视为公司的第二和第三增长曲线,其中GWG反射光波导试制线已落地,SRG与VHG技术布局完成,高端光机合色棱镜具备稀缺量产能力。光通信与光存储领域也进行前瞻布局,滤光片与硅透镜预计2026H2小批量量产,适配下一代CPO架构的玻璃基板与波导类产品正与海外头部客户打样验证。
AR/AI光学赛道的发展趋势如何?
AR/AI光学赛道正处于快速发展阶段,水晶光电在该领域布局前瞻。公司构建了“3+2”产品矩阵,滤光片与硅透镜预计2026H2小批量量产,适配下一代CPO架构的玻璃基板与波导类产品正与海外头部客户打样验证。AI光学尚处于培育导入期,但中长期有望借力AI算力基建浪潮迎来业绩弹性增长。车载光学方面,HUD出货量大增,首个LCOS AR-HUD项目预计2026Q3量产,国内新能源车企及Tier1新增定点,拓宽中长期增长空间。
研报重点分析了水晶光通的哪些业务方向?
研报重点分析了水晶光通的消费电子与车载光学业务,以及光通信与光存储业务。在消费电子领域,潜望式长焦镜头渗透率提升,微棱镜出货量高增,涂布滤光片份额扩张,驱动产品结构优化与盈利水平上行。车载光学方面,HUD出货量大增,AR光学方面,GWG反射光波导试制线落地,良率持续优化,SRG与VHG技术布局,高端光机合色棱镜具备稀缺量产能力。光通信与光存储领域,公司前瞻布局AI光学,构建“3+2”产品矩阵,滤光片与硅透镜预计2026H2小批量量产,适配下一代CPO架构的玻璃基板与波导类产品正与海外头部客户打样验证。
水晶光通的市场现状如何被判断?
水晶光通的市场现状被判断为稳健增长,盈利能力持续改善。2026上半年,公司营收34.78亿元,同比增长15.15%;归母净利润5.24亿元,同比增长4.73%;扣非归母净利润4.69亿元,同比增长5.03%。销售毛利率31.68%,同比提升2.22pcts;销售净利率14.67%,同比下降2.14pcts。公司在AR/AI光学、车载光学、光通信与光存储等领域均有布局,AR光学被视为第二增长曲线,光通信与光存储领域也进行前瞻布局,未来增长潜力较大。
研报中提示了哪些风险?
研报提示了三方面风险:一是宏观政策风险,宏观经济波动可能影响公司业绩;二是下游需求不及预期风险,消费电子、车载光学等领域的需求变化可能影响公司产品销售;三是新品研发不及预期风险,公司在AR/AI光学、光通信与光存储等领域的研发投入可能面临不确定性,影响未来业绩表现。此外,新品研发进度和市场接受程度也存在一定的不确定性。