猜你想问
瑞芯微这份研报的核心内容是什么?
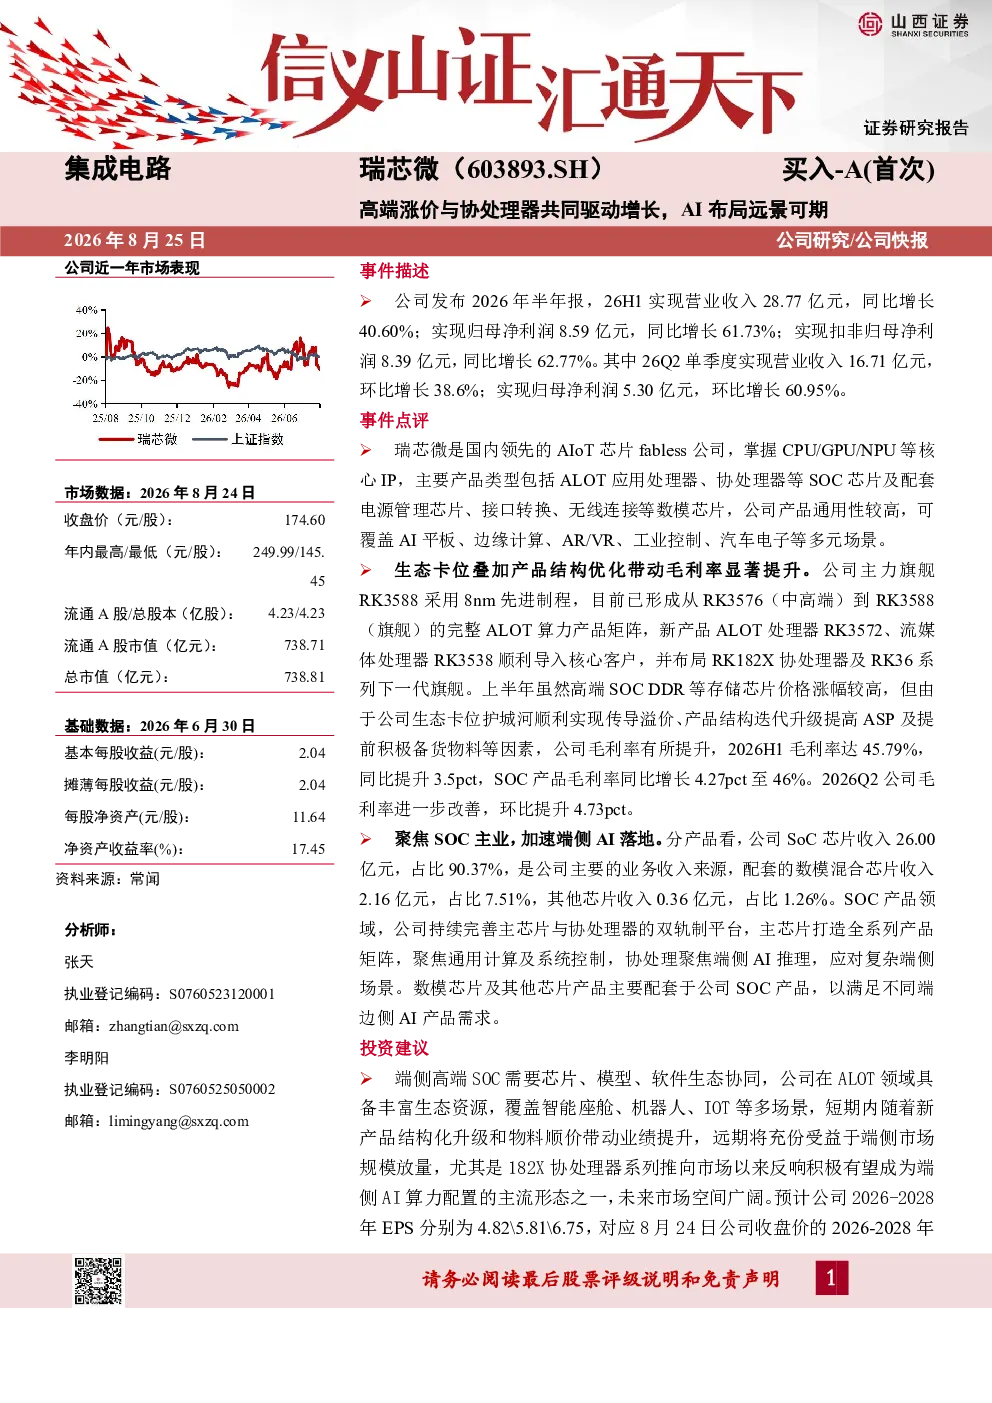
瑞芯微是国内领先的AIoT芯片fabless公司,掌握CPU/GPU/NPU等核心IP,主要产品包括ALOT应用处理器、协处理器等SOC芯片及配套数模芯片,覆盖AI平板、边缘计算、AR/VR、工业控制、汽车电子等多元场景。2026年半年报显示营业收入28.77亿元,同比增长40.60%,归母净利润8.59亿元,同比增长61.73%。公司通过生态卡位传导溢价、产品结构迭代升级、提前备货等因素实现毛利率提升,2026H1毛利率达45.79%。
AIoT芯片赛道未来发展趋势如何?
AIoT芯片赛道未来发展趋势向好,端侧市场规模持续放量。瑞芯微聚焦SOC主业,持续完善主芯片与协处理器的双轨制平台,主芯片聚焦通用计算及系统控制,协处理聚焦端侧AI推理。182X协处理器系列有望成为主流形态之一,未来市场空间广阔。公司掌握CPU/GPU/NPU等核心IP,产品覆盖AI平板、边缘计算、AR/VR、工业控制、汽车电子等多元场景,具备较强竞争力。
报告重点分析了瑞芯微的哪些方面?
报告重点分析了瑞芯微的产品结构优化与业务分析。公司通过生态卡位传导溢价、产品结构迭代升级、提前备货等因素实现毛利率提升,2026H1毛利率达45.79%。公司聚焦SOC主业,SoC芯片收入占比90.37%,持续完善主芯片与协处理器的双轨制平台。此外,报告还分析了公司新产品结构化升级和物料顺价带动短期业绩提升,以及长期市场空间广阔的潜力。
当前AIoT芯片市场的现状如何?
当前AIoT芯片市场呈现多元化和快速增长态势。瑞芯微作为国内领先的AIoT芯片fabless公司,产品覆盖AI平板、边缘计算、AR/VR、工业控制、汽车电子等多元场景,展现出较强的市场竞争力。公司2026年半年报显示营业收入28.77亿元,同比增长40.60%,归母净利润8.59亿元,同比增长61.73%,毛利率达45.79%,体现出良好的市场表现和发展潜力。
研报提示了哪些主要风险?
研报提示了瑞芯微面临的主要风险,包括先进制程产能不及预期、新产品量产不及预期以及下游需求不及预期。公司依赖8nm及以下工艺,若海外fab厂产能收紧或调整分配,可能影响产品出货及投片进度。新产品放量依赖晶圆厂代工,若放量节奏低于预期,可能影响业绩。此外,存储价格及被动元器件受AI挤占产能影响上涨,若下游客户价格难以传导至终端,可能影响产品需求。