猜你想问
这份研报主要讲了什么内容?
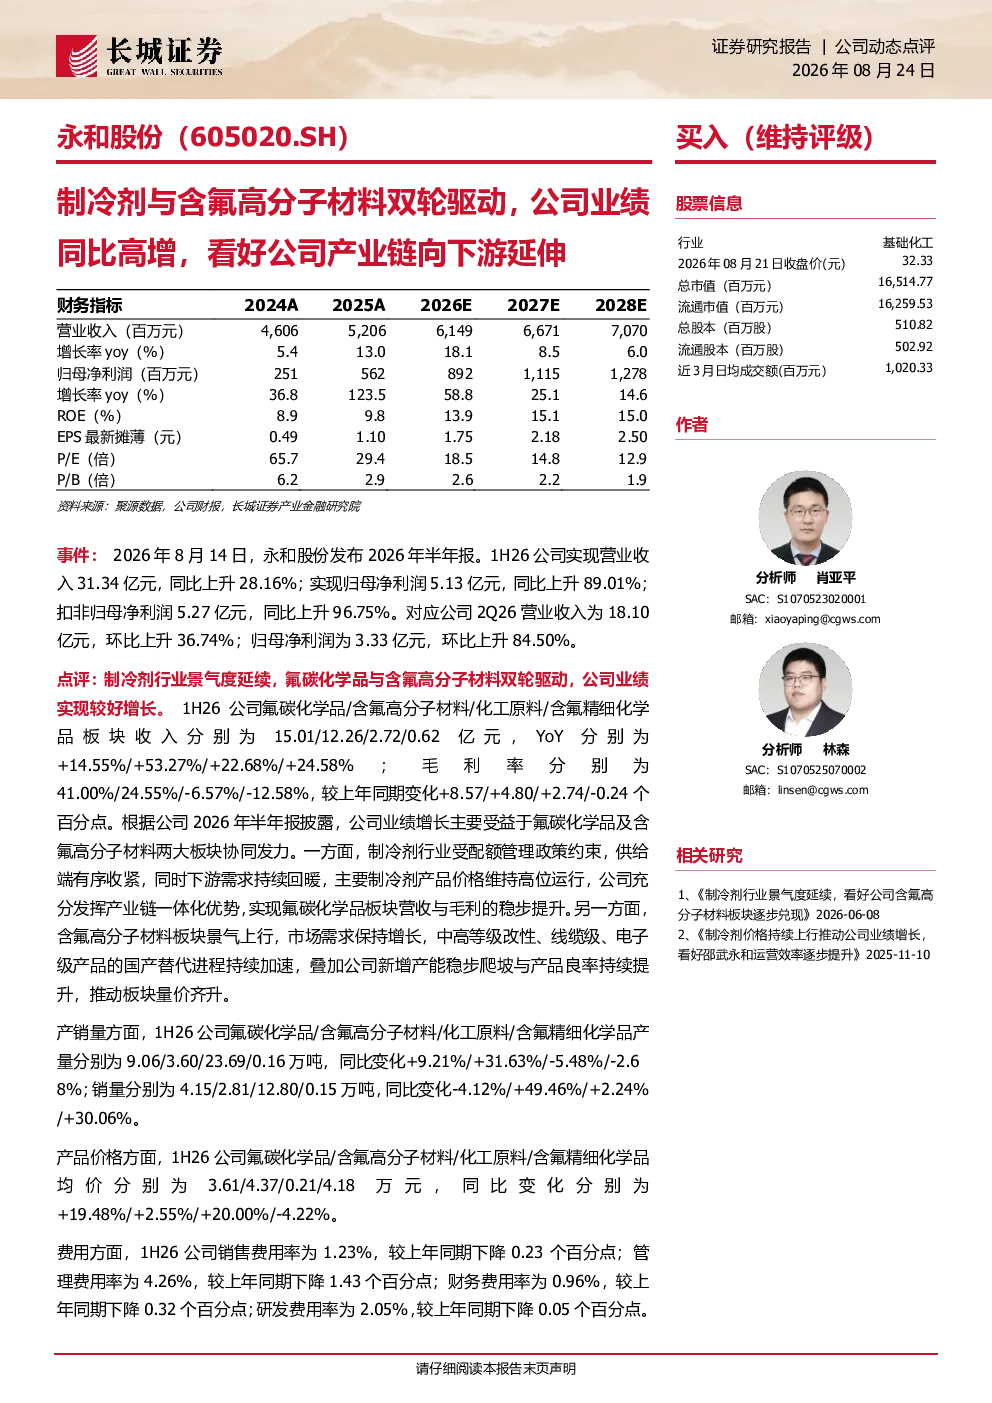
这份研报主要分析了永和股份2026年半年报业绩增长情况。公司实现营业收入31.34亿元,同比增长28.16%;归母净利润5.13亿元,同比增长89.01%。业绩增长主要受益于氟碳化学品及含氟高分子材料两大板块协同发力。氟碳化学品板块受配额管理政策约束,供给端收紧,下游需求回暖,产品价格维持高位,推动营收与毛利提升。含氟高分子材料板块景气上行,市场需求增长,中高等级产品国产替代加速,叠加新增产能爬坡与产品良率提升,实现量价齐升。
含氟高分子材料赛道未来发展趋势如何?
含氟高分子材料赛道未来发展趋势向好。根据研报,制冷剂价格延续高景气,主流产品价格同比提升,未来价格有望维持高位。2026年上半年制冷剂行业供需紧平衡,配额管控支撑价格,R32/R125/R134a价格同比上涨21.9%/20.88%/30.61%。同时,中高等级产品国产替代加速,市场需求持续增长,公司依托邵武、包头两大基地,产业链向下游延伸,产品矩阵将进一步丰富,整体竞争力增强。
研报重点分析了永和股份的哪些方面?
研报重点分析了永和股份的业绩增长驱动因素、财务表现、行业发展趋势及公司发展战略。业绩增长主要来自氟碳化学品和含氟高分子材料板块,其中氟碳化学品受配额管理约束供给端收紧,下游需求回暖推动产品价格维持高位;含氟高分子材料板块景气上行,市场需求增长,中高等级产品国产替代加速。财务方面,公司各板块收入均实现增长,毛利率提升,现金流状况改善。公司依托两大基地向下游延伸产业链,新建项目将进一步提升产品矩阵和竞争力。
当前制冷剂市场现状如何?
当前制冷剂市场现状是供需紧平衡,价格维持高位。根据研报,2026年上半年制冷剂行业供需紧平衡,配额管控支撑价格,R32/R125/R134a价格同比上涨21.9%/20.88%/30.61%。氟碳化学品板块受配额管理政策约束,供给端收紧,下游需求回暖,产品价格维持高位,推动营收与毛利提升。含氟高分子材料板块景气上行,市场需求增长,中高等级产品国产替代加速,叠加新增产能爬坡与产品良率提升,实现量价齐升。
研报提到了哪些风险提示?
研报提到了以下风险提示:行业周期性波动风险,制冷剂和含氟高分子材料行业受宏观经济和产业政策影响较大,存在价格波动风险;技术研发及新产品替代风险,公司需持续投入研发以保持技术领先,新产品市场推广存在不确定性;产业政策调整风险,环保和配额政策变化可能影响公司经营;重要原材料价格上行风险,原材料价格波动可能影响公司成本控制;国际出口业务风险,国际市场需求变化和贸易政策调整可能影响出口业务;安全环保风险,氟化工行业存在安全环保风险;产品价格波动风险,产品价格受供需关系和市场竞争影响,存在波动风险。