猜你想问
这份报告的核心内容是什么?
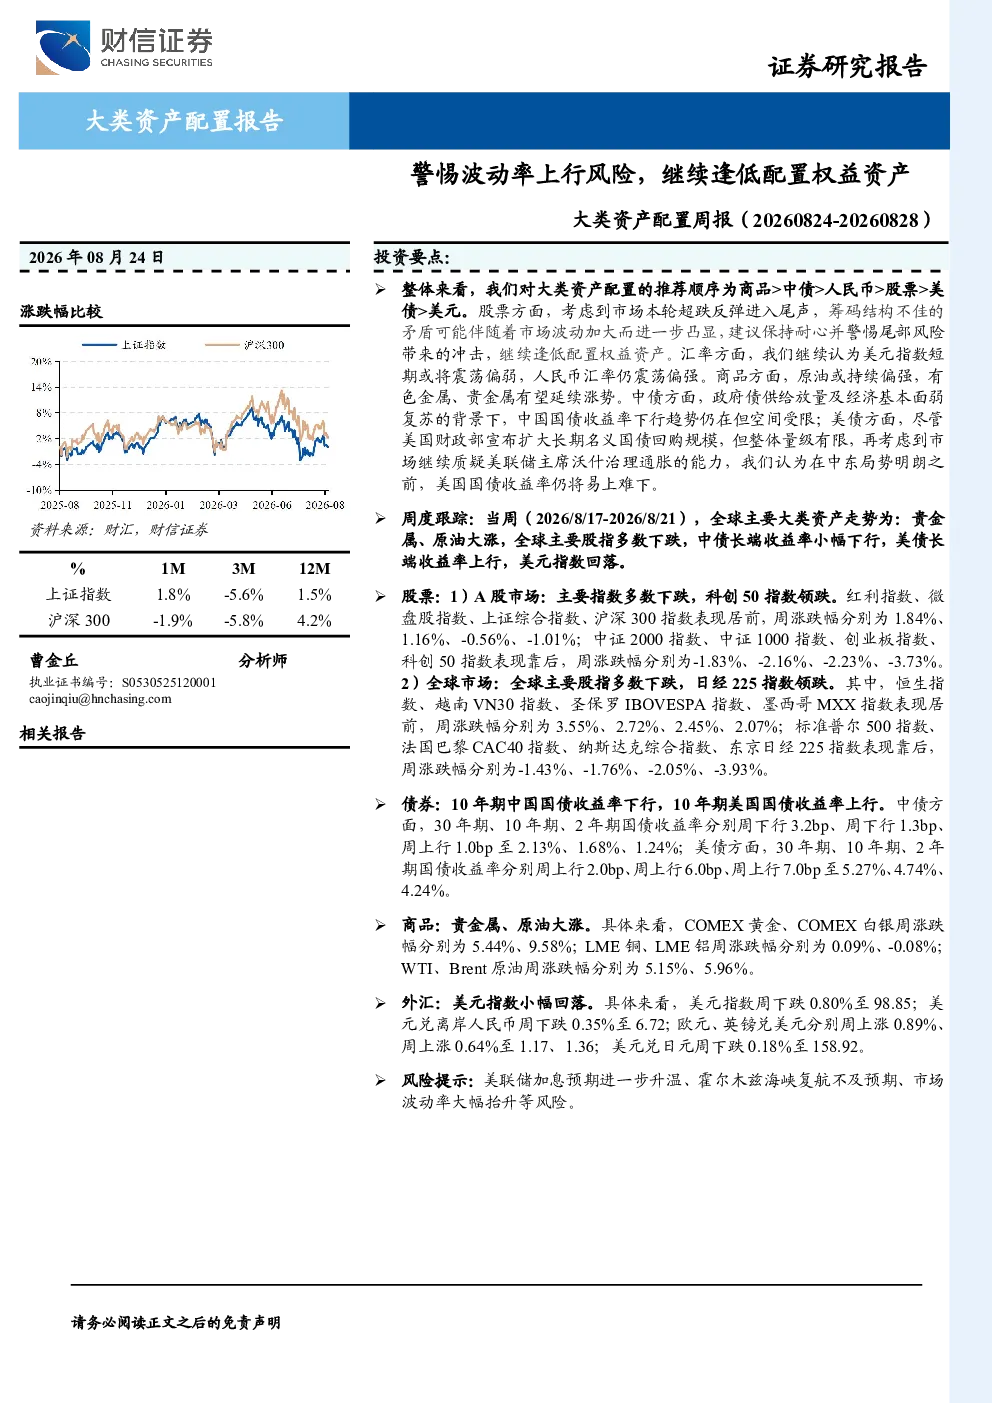
本报告建议资产配置顺序为商品、中债、人民币、股票、美债和美元。报告指出市场超跌反弹接近尾声,股票资产存在波动加大风险,建议逢低配置并警惕尾部风险。同时,报告分析认为美元指数短期震荡偏弱,人民币汇率震荡偏强,原油和贵金属有望延续涨势,国债收益率下行空间受限,而美债收益率易上难下。
报告对商品行业的发展趋势有何分析?
报告预测商品领域,原油持续偏强,有色金属和贵金属有望延续涨势。这一判断基于当前市场波动率和资产比价分析,如金银比、金铜比处于历史高位,显示贵金属资产相对其他商品更具配置价值。同时,报告强调需关注美联储加息预期、霍尔木兹海峡复航等宏观因素对商品市场的潜在影响。
报告重点分析了哪些方向?
报告重点分析了权益、汇率、商品、中债、美债及经济基本面等方向。在权益方面,报告建议逢低配置并警惕波动风险;在汇率方面,关注美元指数和人民币汇率的短期走势;在商品方面,看好原油、有色金属和贵金属;在中债方面,认为国债收益率下行空间受限;在美债方面,指出收益率易上难下;在经济基本面方面,花旗经济意外指数和美高频经济动能指数显示经济动能有所下滑。
当前市场状况如何判断?
报告显示,贵金属和原油价格大涨,而全球主要股指多数下跌。债券市场方面,中债长端收益率下行,美债长端收益率上行。外汇市场方面,美元指数回落,美元兑离岸人民币下跌。此外,VIX指数、黄金和原油波动率指数均上升,AAII散户看空占比增加,显示市场波动率加大,投资者情绪趋于谨慎。
报告提示了哪些主要风险?
报告提示的主要风险包括美联储加息预期升温、霍尔木兹海峡复航不及预期以及市场波动率大幅抬升。这些风险可能对资产配置产生显著影响,如美联储加息可能推高美债收益率,霍尔木兹海峡复航不及预期可能影响全球能源供应和价格,而市场波动率大幅抬升则可能加剧各类资产的价格波动,增加投资组合管理难度。
你可能感兴趣
大类资产配置周报:波动率回落,建议逢低增配权益资产
财信证券2026-08-17
大类资产配置周报:警惕波动率上行风险
财信证券2026-05-25
大类资产配置周报(20260803-20260807):波动率有望逐步企稳,继续增配权益资产
财信证券2026-08-04
大类资产配置周报:权益资产依然处于顺风期,但需警惕波动放大
财信证券2026-05-11
大类资产配置周报:静待9月FOMC会议落地,逢低增配权益资产
财信证券2026-09-14
大类资产配置模型周报第19期:风险偏好上行利好权益,国内资产BL模型本周录得收益1%
国泰君安证券2024-10-20
大类资产配置报告:风险资产走高昙花一现,逢低买入贵金属
方正中期期货2019-11-18
大类资产配置报告系列之三:风险无处不在,资产波动率模型构建与预测
西部证券2020-03-02
大类资产配置周报:风险偏好持续提振,战术看多权益资产
财信证券2026-04-20