猜你想问
这份研报的核心内容是什么?
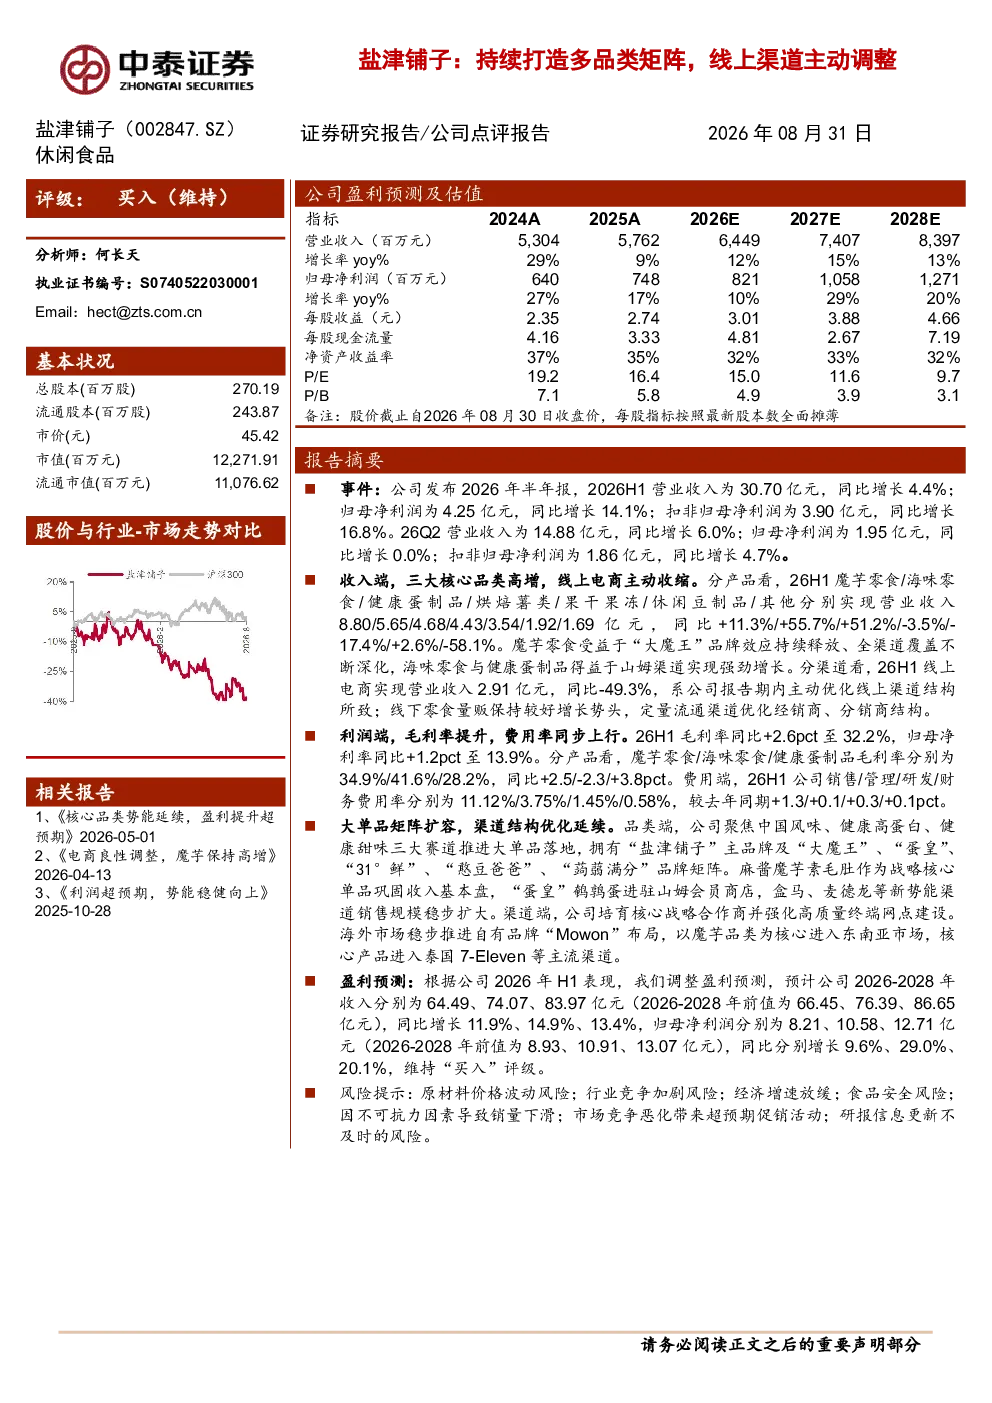
这份研报分析了盐津铺子在2026年上半年的经营情况。报告显示,公司2026H1营业收入达到30.70亿元,同比增长4.4%;归母净利润为4.25亿元,同比增长14.1%;扣非归母净利润为3.90亿元,同比增长16.8%。26Q2营业收入为14.88亿元,同比增长6.0%;归母净利润为1.95亿元,同比增长0.0%;扣非归母净利润为1.86亿元,同比增长4.7%。报告还指出,公司三大核心品类——魔芋零食、海味零食、健康蛋制品表现强劲,分别同比增长11.3%、55.7%、51.2%。然而,线上电商渠道收入同比下降49.3%,而线下零食量贩渠道保持较好增长。毛利率提升至32.2%,归母净利率提升至13.9%。
盐津铺子的赛道和行业发展趋势如何?
盐津铺子聚焦于中国风味、健康高蛋白、健康甜味三大赛道,拥有“盐津铺子”主品牌及“大魔王”、“蛋皇”等子品牌。公司通过持续打造多品类矩阵,巩固了以麻酱魔芋素毛肚为代表的基本盘,同时积极拓展新渠道,例如“蛋皇”鹌鹑蛋进驻山姆等高端渠道。在海外市场,盐津铺子以魔芋品类为核心进入东南亚,产品已进入泰国7-Eleven等渠道。整体来看,公司通过多品牌战略和渠道优化,展现出在健康零食领域的持续增长潜力。
研报重点分析了哪些方向?
研报重点分析了盐津铺子的多品类矩阵战略和渠道优化策略。报告指出,公司通过聚焦三大核心赛道,强化了品牌矩阵,包括主品牌“盐津铺子”及子品牌“大魔王”、“蛋皇”。在渠道方面,公司培育核心战略合作伙伴,强化终端网点建设,同时在线上渠道主动收缩,线下渠道保持增长。此外,报告还关注了公司海外市场的拓展,以魔芋品类为核心进入东南亚市场。这些策略有助于公司巩固市场地位并提升长期竞争力。
当前市场对盐津铺子的现状如何判断?
当前市场对盐津铺子的判断显示,公司在健康零食领域具备较强的竞争优势。报告数据显示,公司三大核心品类表现强劲,毛利率和净利率均有所提升,显示出良好的盈利能力。尽管线上电商渠道收入有所下降,但线下渠道和海外市场的拓展为公司提供了新的增长点。公司通过多品牌战略和渠道优化,有效应对了市场竞争,展现出稳健的发展态势。整体来看,盐津铺子在健康零食市场具备较强的竞争力和发展潜力。
研报提到了哪些风险提示?
研报提示了多项潜在风险,包括原材料价格波动、行业竞争加剧、经济增速放缓、食品安全风险、不可抗力因素以及市场竞争恶化等。原材料价格波动可能影响公司的成本控制,行业竞争加剧可能压缩利润空间,经济增速放缓可能影响消费需求,食品安全风险则直接关系到品牌声誉,不可抗力因素如自然灾害等也可能对经营造成影响。此外,市场竞争恶化可能进一步加剧经营压力。公司需密切关注这些风险并采取相应措施以降低潜在影响。