猜你想问
圣农发展最新报告核心内容有哪些?
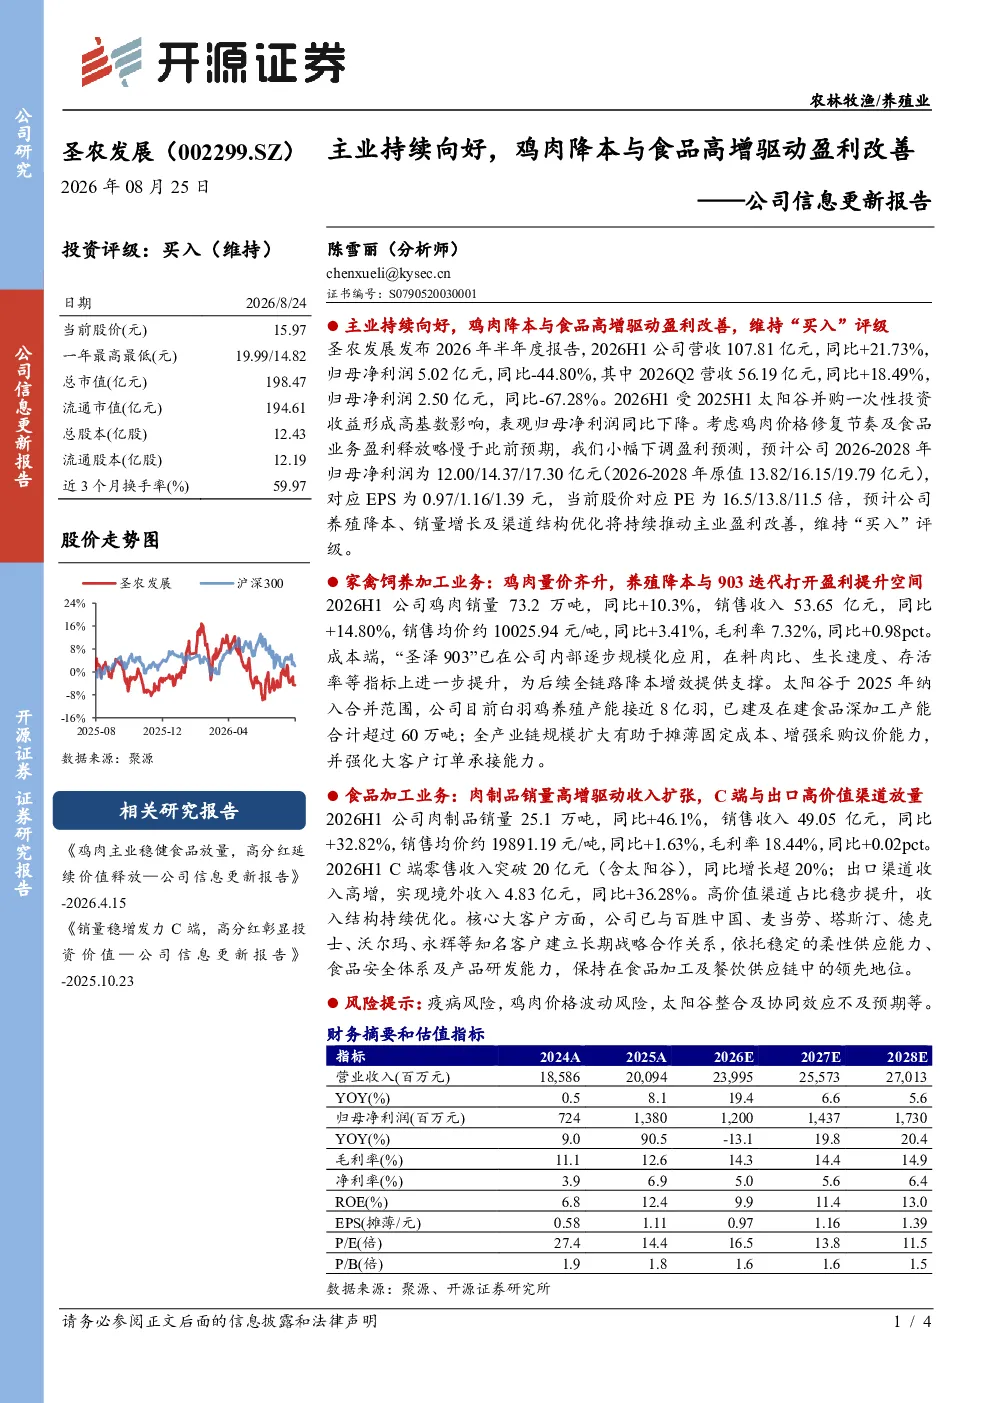
圣农发展2026年半年度报告显示,公司营收107.81亿元,同比+21.73%,归母净利润5.02亿元,同比-44.80%,主要受2025H1一次性投资收益高基数影响。分析师小幅下调盈利预测,预计2026-2028年归母净利润为12.00/14.37/17.30亿元,对应EPS为0.97/1.16/1.39元,维持“买入”评级。家禽饲养加工业务方面,鸡肉销量73.2万吨,同比+10.3%,毛利率7.32%,同比+0.98pct。“圣泽903”规模化应用提升料肉比、生长速度、存活率等指标,食品深加工产能超过60万吨。食品加工业务方面,肉制品销量25.1万吨,同比+46.1%,毛利率18.44%,C端零售收入突破20亿元,同比增长超20%。
农林牧渔赛道发展趋势如何?
农林牧渔赛道中,家禽饲养加工业务通过规模化养殖和品种改良(如“圣泽903”)持续提升效率,全链路降本增效成为关键竞争点。食品深加工业务向高价值渠道拓展,与百胜中国、麦当劳等建立战略合作,显示行业整合加速,龙头企业凭借规模优势摊薄成本、增强议价能力。出口渠道收入增长显著,反映国际市场需求提升。疫病风险和价格波动仍是行业主要挑战,但头部企业通过技术升级和渠道优化保持增长韧性。
报告重点分析了哪些方向?
报告重点分析了圣农发展在家禽饲养和食品深加工两大业务板块的运营表现。家禽业务聚焦“圣泽903”品种的规模化应用,通过提升料肉比、生长速度等指标实现降本增效。食品业务则关注高价值渠道占比提升,如C端零售和出口市场,以及与大型连锁餐饮的长期合作。同时,报告也揭示了产能扩张带来的规模效应,如白羽鸡养殖产能接近8亿羽、食品深加工产能超60万吨,这些因素共同推动盈利改善。
当前市场对农林牧渔行业有何判断?
当前市场对农林牧渔行业的判断显示,规模化、标准化和品牌化是行业发展的主要趋势。家禽养殖领域,技术驱动的降本增效成为核心竞争力,“圣泽903”等优良品种的推广加速了行业升级。食品加工环节,高价值渠道占比提升反映消费升级,龙头企业通过战略合作巩固市场地位。行业面临疫病、价格波动等风险,但头部企业凭借全产业链布局和渠道优势,展现出较强的抗风险能力和发展潜力。
研报提示了哪些风险?
研报提示的主要风险包括:疫病风险,家禽养殖业易受禽流感等疫病影响,可能造成产能损失和价格波动;鸡肉价格波动风险,饲料成本、市场供需变化等因素可能导致鸡肉价格周期性波动;太阳谷整合及协同效应不及预期,新业务整合过程中可能面临管理、技术协同等挑战。此外,行业竞争加剧和环保政策趋严也可能对部分企业造成压力。