猜你想问
这份研报的核心内容是什么?
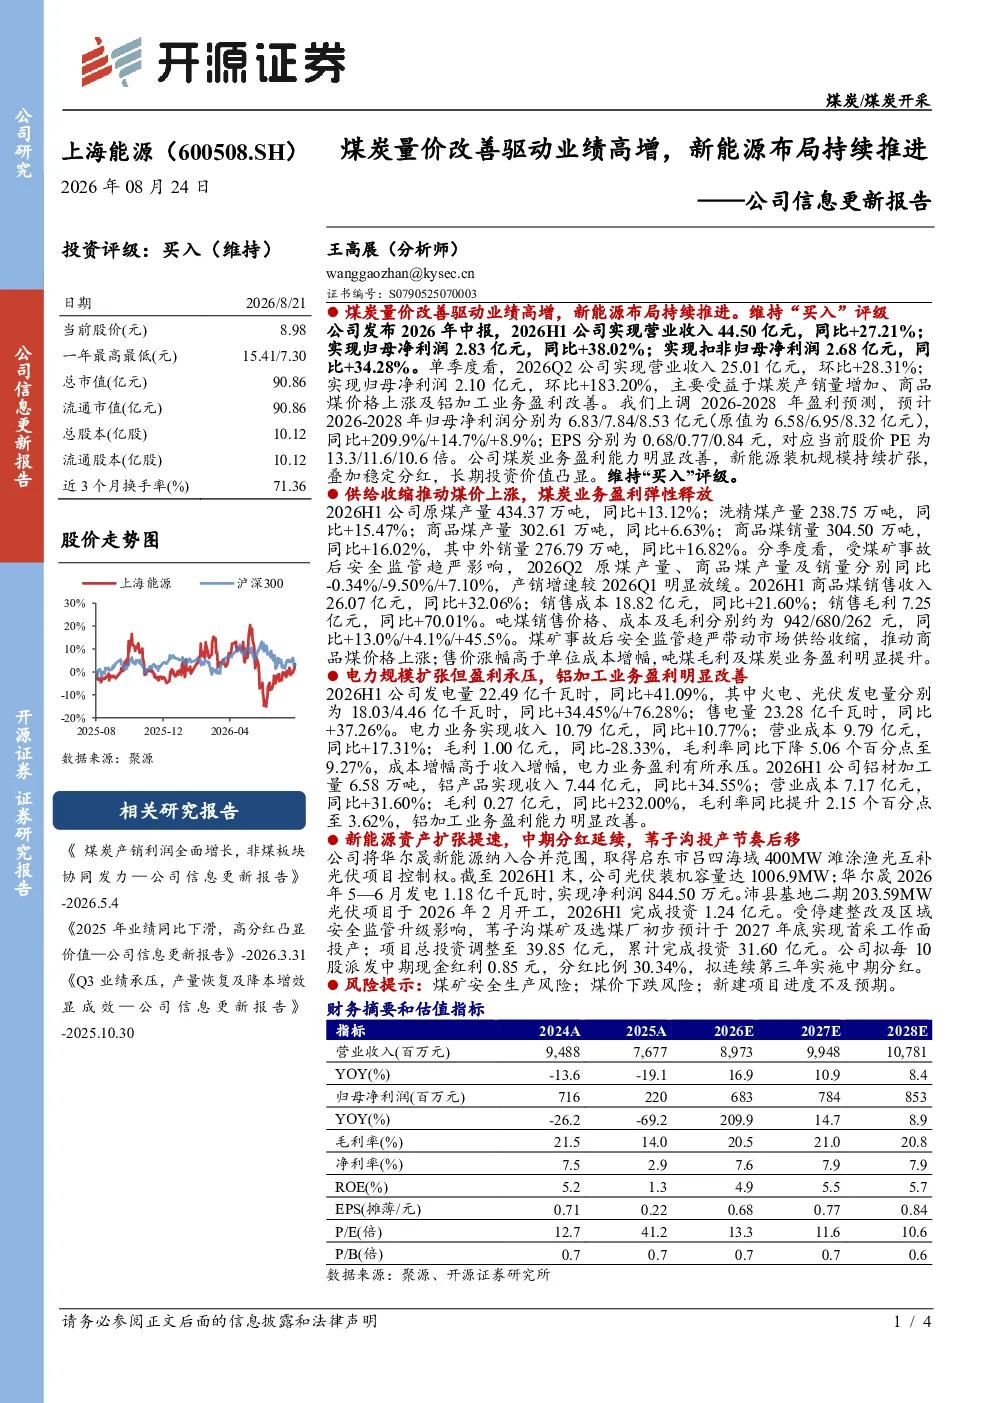
本报告显示公司2026年H1业绩显著增长,营收44.50亿元(同比+27.21%),归母净利润2.83亿元(同比+38.02%)。主要受益于煤炭产销量增加、煤价上涨及铝加工业务盈利改善。煤炭业务方面,原煤产量434.37万吨(同比+13.12%),商品煤销售收入26.07亿元(同比+32.06%),吨煤毛利及煤炭业务盈利明显提升。电力业务发电量22.49亿千瓦时(同比+41.09%),但毛利1.00亿元(同比-28.33%),毛利率降至9.27%。铝加工业务收入7.44亿元(同比+34.55%),毛利0.27亿元(同比+232.00%)。新能源布局持续推进,光伏装机容量达1006.9MW,苇子沟煤矿及选煤厂预计2027年底投产。公司拟每10股派发中期现金红利0.85元。
煤炭行业发展趋势如何?
报告显示煤炭业务盈利能力明显改善,主要得益于安全监管趋严推动煤价上涨。2026H1商品煤销售收入26.07亿元(同比+32.06%),吨煤毛利262元(同比+45.5%)。煤炭产销量持续增长,原煤产量434.37万吨(同比+13.12%),销量304.50万吨(同比+16.02%)。但需关注煤矿安全生产风险及煤价下跌风险。
报告重点分析了哪些方面?
报告重点分析了公司煤炭业务盈利能力改善,原煤产量、商品煤销量及销售收入均实现增长,吨煤毛利及煤炭业务盈利明显提升。同时关注电力业务盈利承压(毛利率降至9.27%)及铝加工业务盈利能力明显改善(毛利同比+232.00%)。新能源布局方面,光伏装机规模扩张,苇子沟煤矿及选煤厂项目推进中。
当前市场对该公司有何判断?
报告维持“买入”评级,上调2026-2028年盈利预测,预计归母净利润分别为6.83/7.84/8.53亿元。公司煤炭业务盈利能力改善,新能源装机规模扩张,叠加稳定分红,长期投资价值凸显。但需关注煤矿安全生产风险、煤价下跌风险及新建项目进度不及预期。
研报提到了哪些风险提示?
报告提示的主要风险包括煤矿安全生产风险、煤价下跌风险及新建项目进度不及预期。具体表现为煤炭业务受安全生产及煤价波动影响,新能源项目如苇子沟煤矿及选煤厂存在投产进度风险。此外,电力业务盈利承压也需关注。