猜你想问
迎驾贡酒2026年中报核心数据表现如何?
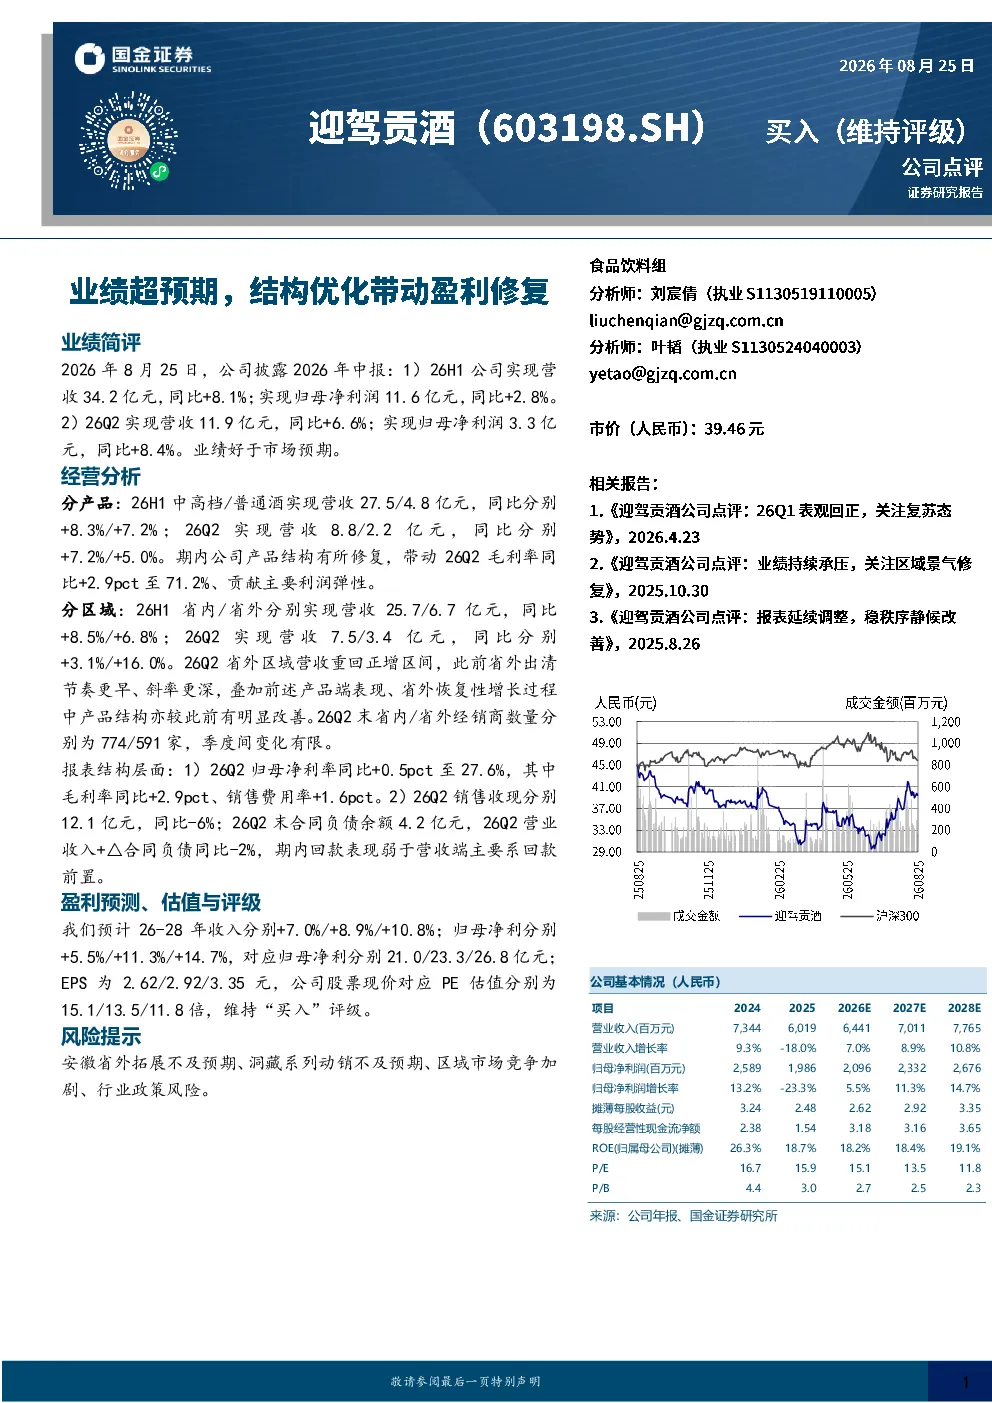
迎驾贡酒2026年中报显示业绩超预期,公司实现营收34.2亿元同比增长8.1%,归母净利润11.6亿元同比增长2.8%。其中第二季度营收11.9亿元同比增长6.6%,归母净利润3.3亿元同比增长8.4%,均好于市场预期。业绩增长主要得益于产品结构优化,中高档酒营收占比提升,带动毛利率同比提升2.9个百分点至71.2%。
食品饮料行业发展趋势如何?
食品饮料行业发展趋势呈现多元化发展态势,消费者需求日益个性化、健康化,推动中高端产品需求增长。同时,品牌集中度提升,头部企业通过产品创新和渠道优化持续扩大市场份额。行业竞争加剧,但优秀企业通过产品结构优化和品牌建设实现盈利修复,未来行业整体仍将保持稳健增长。
迎驾贡酒报告重点分析了哪些经营方向?
迎驾贡酒报告重点分析了产品结构优化、区域市场表现及报表结构。产品结构方面,中高档酒和普通酒分别实现营收27.5亿元和4.8亿元,产品结构修复推动盈利修复。区域表现方面,省内和省外营收分别增长8.5%和6.8%,第二季度省外区域营收重回正增长区间,经销商数量稳定。报表结构方面,第二季度归母净利率提升0.5个百分点至27.6%,毛利率和销售费用率分别提升2.9个百分点和1.6个百分点。
当前食品饮料市场现状如何?
当前食品饮料市场现状呈现品牌集中度提升和产品升级趋势。消费者对健康、品质的需求推动中高端产品增长,同时线上线下渠道融合加速。市场竞争激烈,但头部企业通过产品创新和品牌建设保持竞争优势。行业整体保持稳健增长,但部分企业面临渠道调整和成本压力挑战。
迎驾贡酒研报提示了哪些风险因素?
迎驾贡酒研报提示了安徽省外拓展不及预期、洞藏系列动销不及预期、区域市场竞争加剧及行业政策风险等因素。安徽省外拓展面临市场环境和渠道建设挑战,洞藏系列动销需要关注消费者接受度和市场推广效果。区域市场竞争加剧可能影响市场份额和盈利能力,行业政策风险需关注监管变化对经营的影响。
你可能感兴趣
中小盘信息更新:Q3业绩超预期,业务结构优化带动盈利水平提升
机械设备开源证券2022-10-27
2024年中报点评:2Q业绩超预期,出口、坦克结构优化带动盈利提升
交通运输华创证券2024-08-30
2024年一季报点评:归母净利润同比+48%超预期,业务结构优化带动盈利水平提升
机械设备东吴证券2024-04-28
结构优化带动盈利提升,业绩符合预期
家用电器国金证券2026-04-28
【招商电子】胜宏科技23H1点评:23Q2业绩超预期,产品结构优化带动盈利改善
未知机构2023-08-25
2023年三季报点评:业绩略超市场预期,产品结构优化带动盈利改善
建筑建材东吴证券2023-10-29
2022年业绩超预期;预计2023年盈利能力提升更多受运营优化带动,装机增长次之
国泰君安证券2023-03-29
业绩增速超预期,收入盈利结构持续优化
国盛证券2021-03-13
Q3业绩超预期,结构优化促盈利水平持续提升
电子设备财通证券2022-10-26
2019年度业绩快报点评:利润增速超预期,结构优化成本改善盈利持续提升
轻工制造国泰君安证券2020-03-02