猜你想问
这份研报主要分析了什么内容?
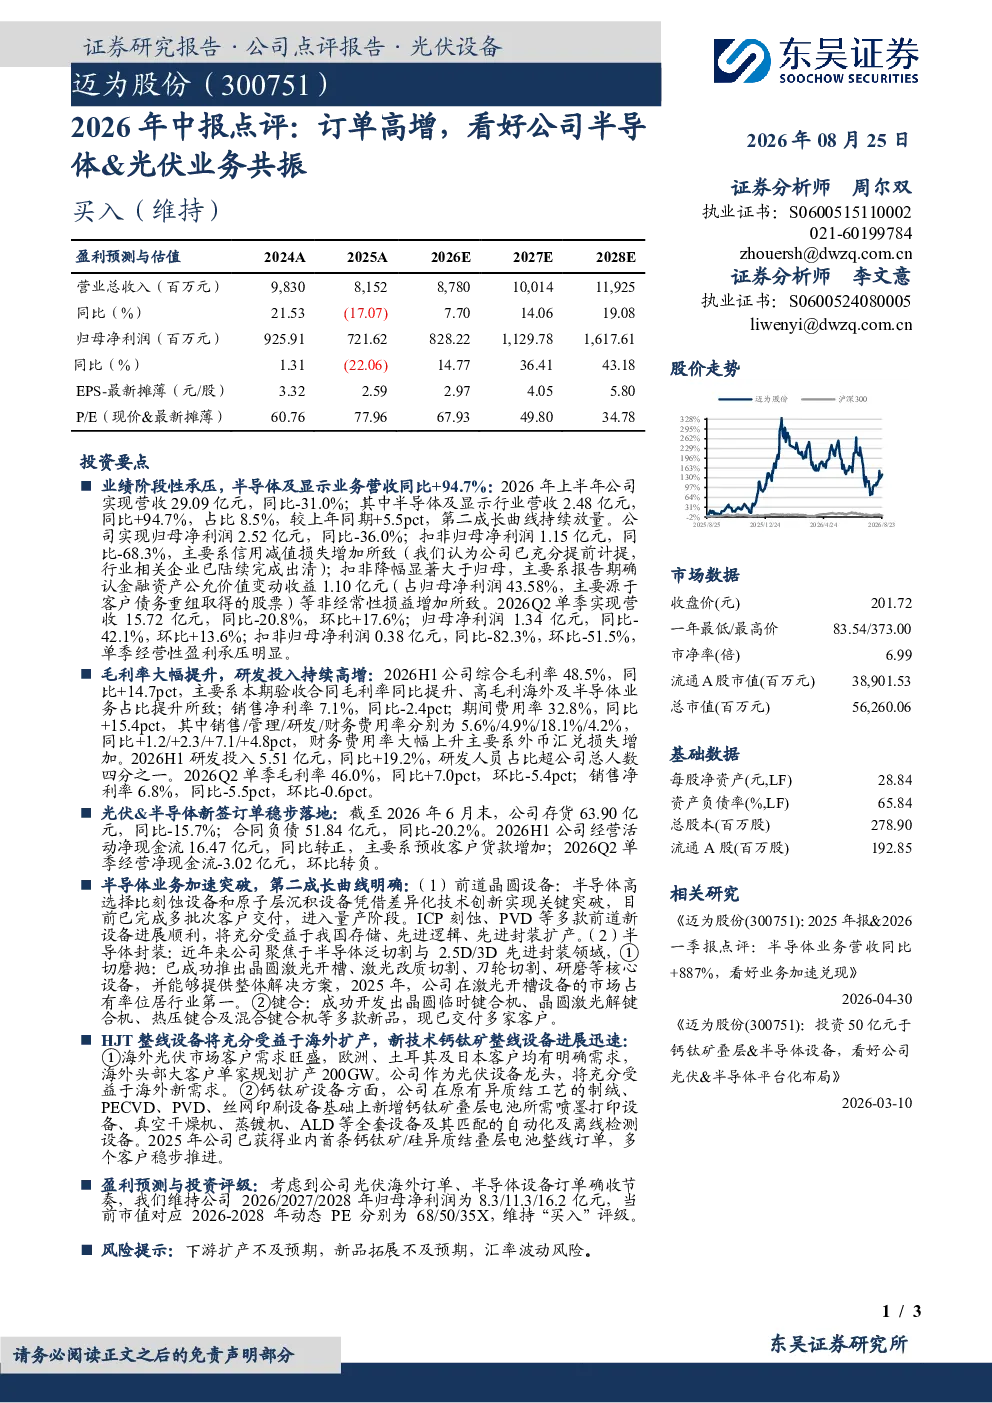
这份研报主要分析了迈为股份2026年上半年的经营情况,重点关注了半导体和光伏业务的共振增长。报告显示,尽管公司整体营收同比下滑31.0%,但半导体及显示业务营收同比大幅增长94.7%,占比提升至8.5%。归母净利润同比下滑36.0%,扣非归母净利润同比下滑68.3%,主要受信用减值损失增加及非经常性损益影响。毛利率提升至48.5%,研发投入5.51亿元,同比增加19.2%。光伏和半导体新签订单稳步落地,存货和合同负债有所下降。半导体业务在设备领域取得关键突破,HJT和钙钛矿整线设备进展迅速。盈利预测显示,2026至2028年归母净利润分别为8.3/11.3/16.2亿元,动态PE分别为68/50/35X。
半导体和光伏赛道目前的发展趋势如何?
半导体和光伏赛道目前正处于快速发展阶段,市场需求持续增长。在半导体领域,随着芯片需求的增加,设备厂商迎来重要发展机遇。迈为股份的半导体业务在设备领域取得关键突破,前道晶圆设备和半导体封装设备进展顺利,HJT和钙钛矿整线设备也获得订单,显示出行业的技术进步和市场潜力。光伏行业同样保持高增长,全球对清洁能源的需求推动光伏装机量持续提升,迈为股份的光伏业务也受益于这一趋势,新签订单稳步落地。然而,行业也面临扩产不及预期、新品拓展不及预期等挑战。
研报对迈为股份的重点分析方向是什么?
研报对迈为股份的重点分析方向集中在半导体和光伏业务的共振增长及其对公司业绩的影响。报告详细分析了公司在半导体设备领域的突破,包括前道晶圆设备进入量产阶段、半导体封装设备进展顺利,以及HJT和钙钛矿整线设备的订单获取。同时,报告也关注了公司在光伏领域的业务进展,指出新签订单稳步落地,存货和合同负债得到优化。此外,报告还分析了公司的财务状况,如毛利率提升、研发投入增加等,以及经营活动净现金流的改善。通过对这些方面的分析,报告展现了公司在高增长赛道中的发展潜力。
当前市场对迈为股份的判断是什么?
当前市场对迈为股份的判断是积极但谨慎的。一方面,公司半导体和光伏业务的共振增长展现出较强的市场潜力,特别是在半导体设备领域的突破和订单获取,显示出公司在行业中的竞争优势。另一方面,公司整体营收和净利润仍面临下滑压力,主要受信用减值损失和非经常性损益影响。此外,经营活动净现金流的波动也反映出公司在资金管理方面需要关注。市场预计公司未来随着业务的发展,盈利能力将逐步改善,但短期内仍需应对行业挑战。
研报提示了哪些主要风险?
研报提示了几个主要风险,包括下游扩产不及预期、新品拓展不及预期和汇率波动风险。下游扩产不及预期可能导致公司订单增长放缓,影响业绩表现。新品拓展不及预期则可能限制公司在新兴技术领域的竞争优势。汇率波动风险对公司的海外业务产生影响,可能增加财务成本。此外,虽然报告中未明确提及,但公司较高的研发投入和人员占比也可能带来一定的财务压力,需要持续关注其投入产出效率。