猜你想问
西子洁能上半年业绩为何转亏?
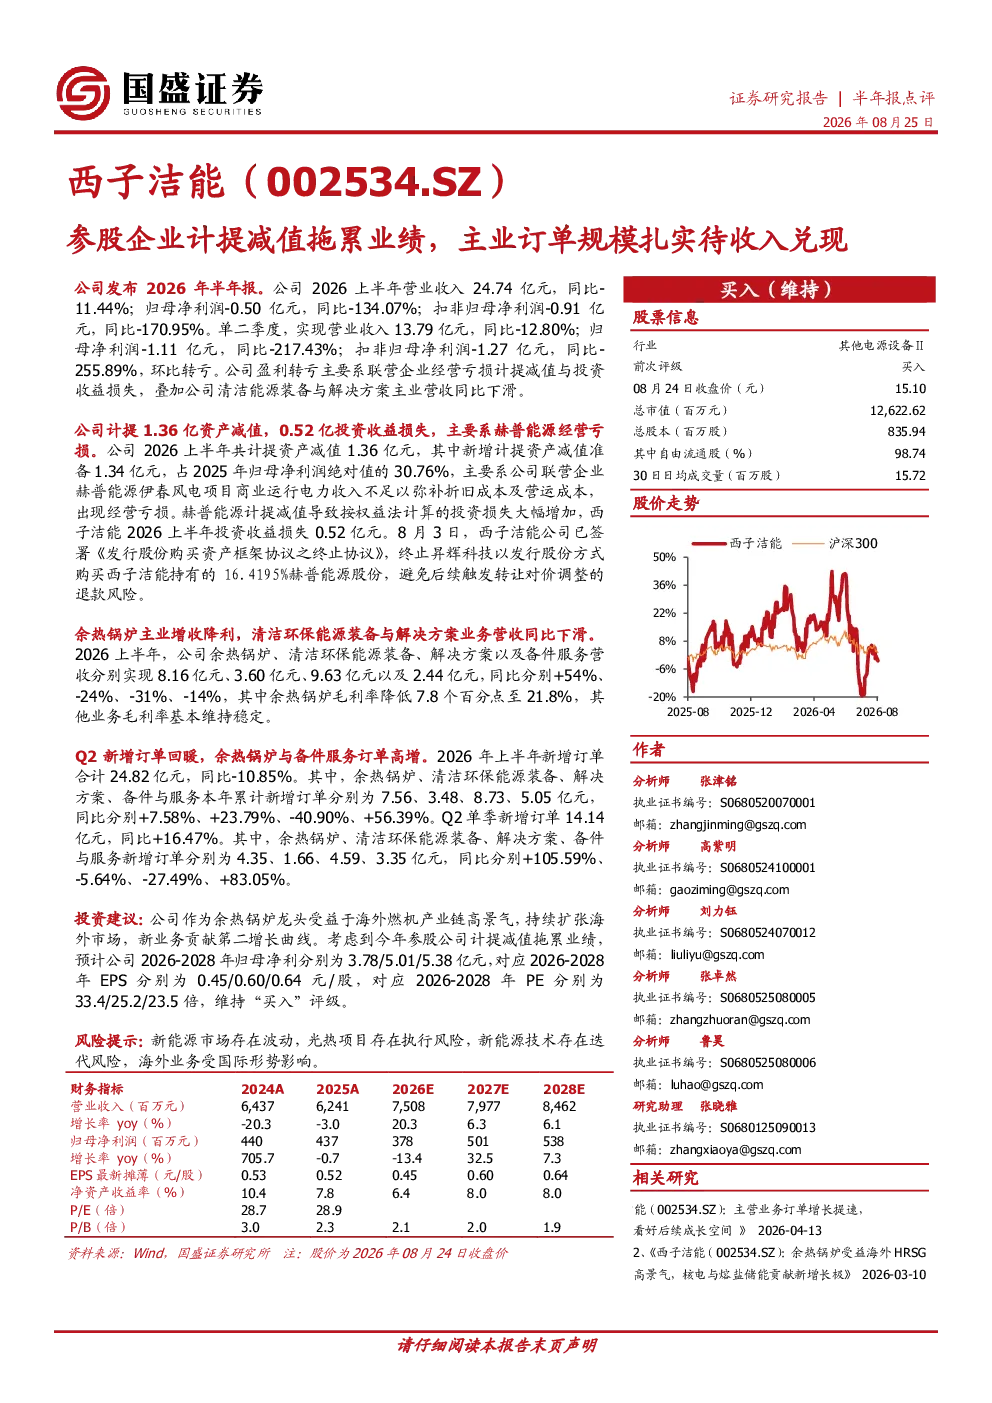
公司2026上半年业绩受参股企业计提减值拖累,归母净利润转亏至-0.50亿元。主要原因是计提了1.36亿元资产减值(主要来自赫普能源经营亏损)和0.52亿元投资收益损失。尽管如此,公司主业余热锅炉营收增长54%,但毛利率下降7.8个百分点至21.8%,清洁环保能源装备与解决方案业务营收下滑。Q2新增订单回暖,余热锅炉与备件服务订单高增,显示出公司业务韧性。
西子洁能的主营业务及发展趋势如何?
西子洁能作为余热锅炉龙头,受益于海外燃机产业链高景气,持续扩张海外市场。公司余热锅炉业务营收增长显著,但毛利率有所下滑,需关注成本控制。清洁环保能源装备与解决方案业务营收下滑,未来需加强竞争力。公司正通过新业务拓展第二增长曲线,预计未来几年业绩将逐步改善。
研报对西子洁能的哪些方面进行了重点分析?
研报重点分析了西子洁能的业绩拖累原因、主业经营情况及未来增长潜力。报告指出,参股企业计提减值是短期业绩压力主因,而余热锅炉业务订单高增和海外市场扩张是长期增长动力。报告还分析了公司各业务板块的营收、毛利率变化,以及新业务的贡献情况。
当前西子洁能的市场表现如何?
西子洁能市场表现受短期业绩拖累影响,但长期发展前景良好。公司作为余热锅炉龙头企业,在海外市场持续扩张,订单增长强劲。虽然短期业绩承压,但公司已展现业务韧性,未来随着新业务贡献提升,有望实现业绩反转。
研报提示了哪些投资风险?
研报提示了新能源市场波动、光热项目执行风险、新能源技术迭代风险、海外业务受国际形势影响等风险。这些风险可能对公司业绩和业务发展造成不利影响,投资者需关注市场变化和技术发展动态。
你可能感兴趣
西子洁能参股众能光电切入太空光伏领域期待HRSG光热核电多点爆发
未知机构2026-01-27
费用、减值拖累业绩,新签订单亮眼静待收入确认
电子设备华创证券2023-05-05
西子洁能 再度中标北美SCR订单 燃机成撬环节高景气外溢至SCR
未知机构2026-09-02
2026年中报点评:猪价下行及减值计提拖累短期业绩,生产效率改善持续兑现
农林牧渔财信证券2026-08-27
公司信息更新报告:结转规模持续收缩,计提减值拖累业绩
房地产开源证券2025-03-26
计提减值拖累2022全年业绩,主业+提锂双重驱动助力持续增长
德邦证券2023-04-24
年报点评报告:销售规模稳居前列,减值计提拖累业绩
房地产国盛证券2025-03-20
公司信息更新报告:计提减值拖累业绩,待结转资源充裕
房地产开源证券2026-04-23
在手订单饱满待释放,计提资产减值损失致短期业绩波动
电气设备华鑫证券2018-05-03
Q4收入承压,减值计提拖累业绩
家用电器国投证券2024-04-23