猜你想问
顺网科技最新报告核心内容是什么?
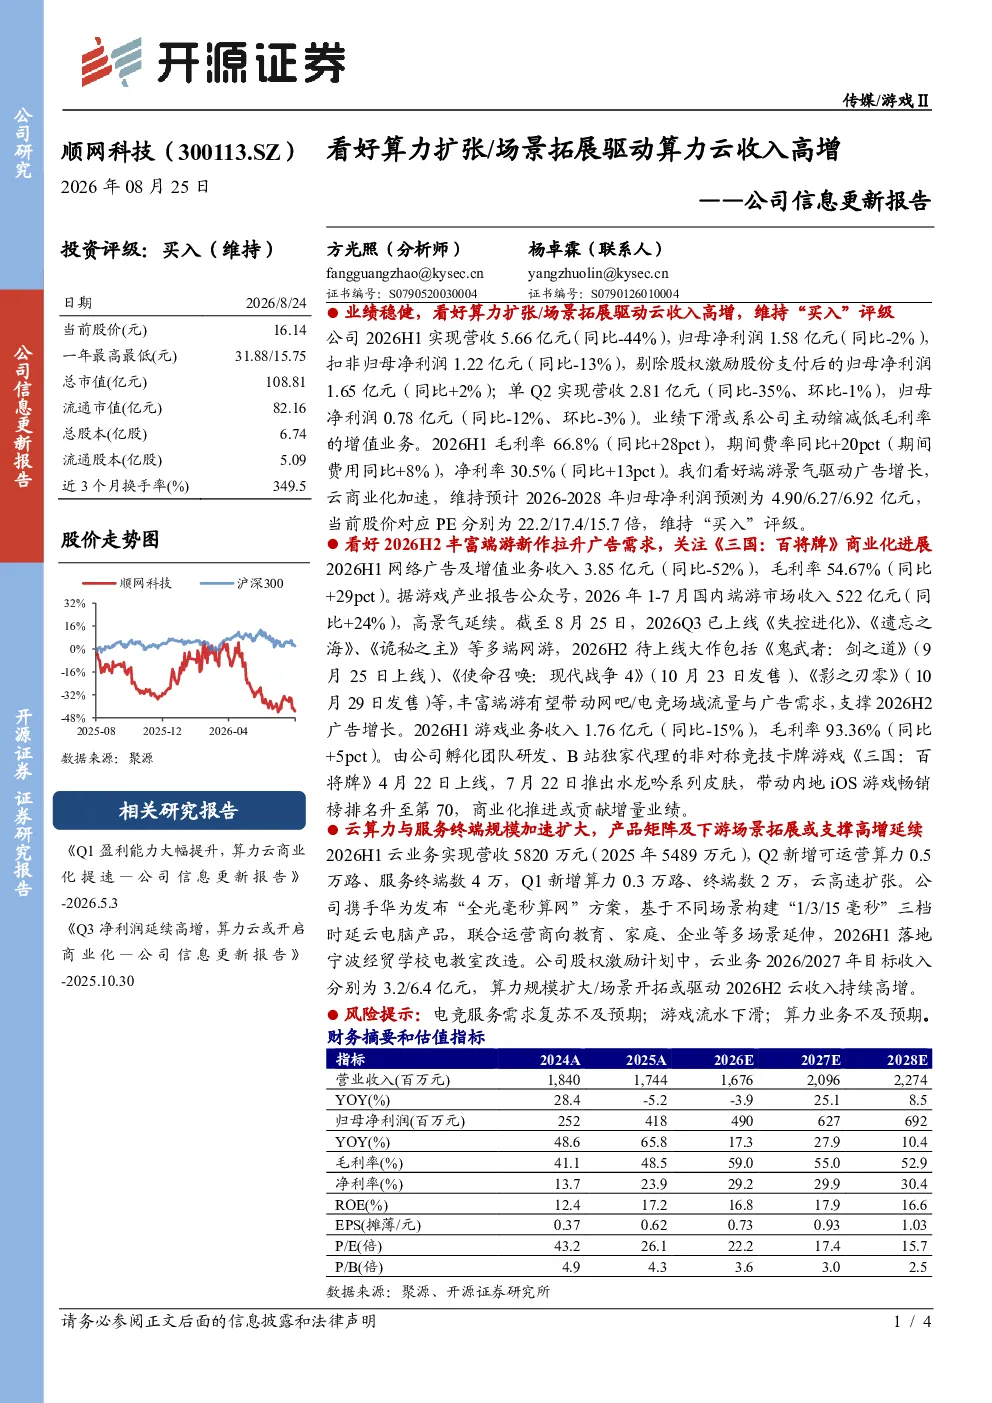
顺网科技2026H1业绩稳健,报告看好算力扩张和场景拓展驱动云业务高增,维持“买入”评级。公司主动缩减低毛利率增值业务,聚焦核心云业务。剔除股权激励影响后归母净利润同比微增2%。
算力云赛道发展趋势如何?
算力云赛道持续向多场景拓展,运营商联合厂商向教育、家庭、企业等场景延伸。顺网科技携手华为发布“全光毫秒算网”方案,2026H1落地宁波经贸学校电教室改造。股权激励计划显示,2026/2027年云业务目标收入分别为3.2/6.4亿元,算力规模扩大或驱动2026H2云收入持续高增。
报告重点分析了顺网科技的哪些方面?
报告重点分析了顺网科技云业务增长逻辑,包括算力扩张(2026H1新增可运营算力0.5万路)和场景拓展(联合运营商落地多场景应用)。公司股权激励目标明确,2026/2027年云业务收入目标分别为3.2/6.4亿元。同时关注广告业务,2026H1网络广告及增值业务收入3.85亿元,毛利率54.67%。
当前算力云市场现状如何?
当前算力云市场呈现运营商联合厂商拓展场景的趋势,教育、家庭、企业等多场景需求逐步落地。顺网科技2026H1云业务营收5820万元,Q2新增可运营算力0.5万路、服务终端数4万。公司通过“全光毫秒算网”方案与华为合作,加速算力服务落地。但整体营收仍处较低水平,未来增长潜力较大。
顺网科技报告提示哪些风险?
报告提示的主要风险包括电竞服务需求复苏不及预期、游戏流水下滑以及算力业务不及预期。电竞服务是顺网科技重要收入来源之一,若需求复苏缓慢可能影响业绩。游戏流水下滑将直接冲击广告业务收入。算力业务作为未来增长核心,若规模扩大和场景开拓不及预期,将影响云业务收入达成目标。
你可能感兴趣
美股公司信息更新报告:发布ATX焕新版,看好L3级法规完善+外资车企以及Robotics领域客户拓展带动收入高增
开源证券2025-11-26
公司信息更新报告:Q3净利润延续高增,算力云或开启商业化
信息技术开源证券2025-10-30
公司信息更新报告:汽车连接器保持高增,拓展AI算力等新兴领域
电子设备开源证券2026-04-23
港股公司信息更新报告:看好AI加速短剧/漫剧发展,品类拓展推动GMV高增
开源证券2026-03-19
港股公司信息更新报告:Q4业绩延续高增,看好AI赋能/产品拓展共驱成长
开源证券2026-03-03
公司信息更新报告Q1收入实现高增,新兴渠道扩张释放成长动能
开源证券2026-05-01
公司信息更新报告:海外仓业务快速扩张,2024Q3收入高增
机械设备开源证券2024-10-29
公司信息更新报告:量价齐升驱动收入利润高增,高分红强化股东回报
文化传媒开源证券2024-04-17
公司信息更新报告:产能释放驱动收入高增,信用减值拖累短期业绩
开源证券2022-04-25
港股公司信息更新报告:中报业绩高增,看好《卡拉彼丘》手游驱动成长
开源证券2025-08-31