猜你想问
歌尔股份的XR光学优势具体是什么?
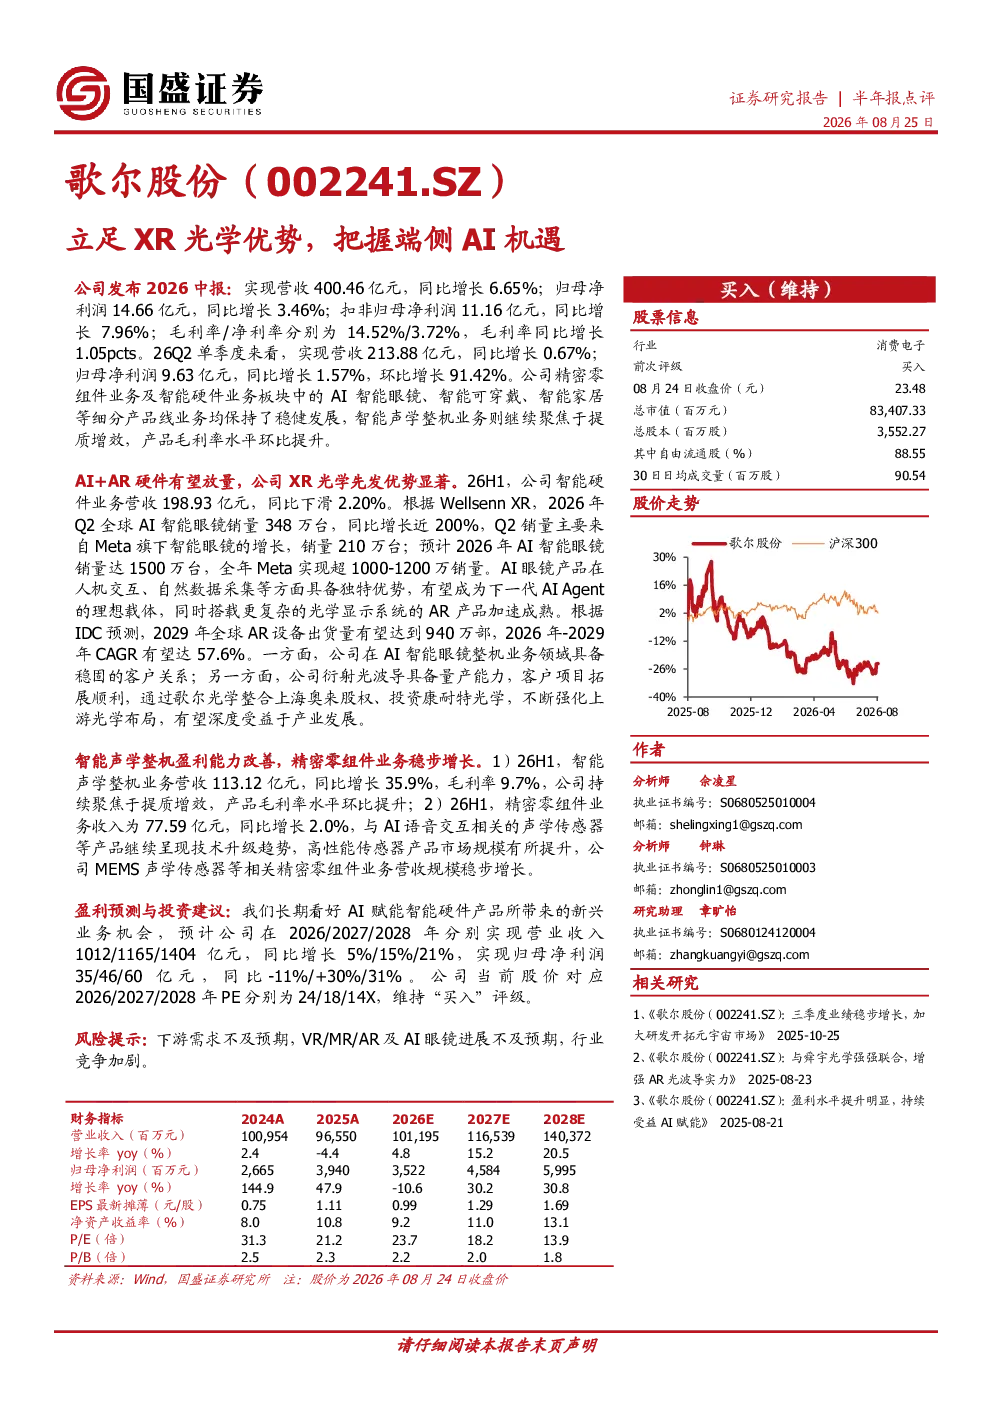
歌尔股份在XR光学领域具备先发优势,其衍射光波导技术已具备量产能力。公司通过整合上游光学资源,能够深度受益于AI+AR硬件的放量增长。预计2026年AI智能眼镜销量达1500万台,至2029年全球AR设备出货量有望达到940万部,年复合增长率达57.6%。这一技术优势使公司成为XR光学领域的领先者,有望在行业快速发展中占据有利地位。
报告对歌尔股份未来几年的业绩有何预测?
根据研报预测,歌尔股份2026年至2028年的营业收入将分别为1012亿元、1165亿元和1404亿元,同比增长率分别为5%、15%和21%。同期归母净利润预计为35亿元、46亿元和60亿元,同比增长率分别为-11%、+30%和31%。这一预测反映了公司业务稳健增长的趋势,尽管短期内净利润增速有所放缓,但长期增长潜力依然显著。
AI智能眼镜的市场发展趋势如何?
AI智能眼镜市场正处于快速发展阶段,预计2026年销量可达1500万台,至2029年全球AR设备出货量有望达到940万部,年复合增长率高达57.6%。这一增长主要得益于AI技术的成熟和消费者对智能化穿戴设备的接受度提升。歌尔股份凭借其在XR光学领域的优势,有望在这一新兴市场中获得重要份额,成为行业的重要参与者。
报告主要分析了歌尔股份的哪些业务板块?
报告重点分析了歌尔股份的精密零组件业务、智能硬件业务(包括AI智能眼镜、智能可穿戴、智能家居等)以及智能声学整机业务。其中,精密零组件业务及智能硬件业务保持稳健发展,智能声学整机业务则聚焦于提质增效,产品毛利率水平环比提升。这些业务板块共同构成了公司多元化的收入结构,展现了其在多个领域的综合竞争力。
投资歌尔股份存在哪些风险?
投资歌尔股份需关注以下风险:首先,下游需求可能不及预期,影响公司产品销售;其次,VR/MR/AR及AI眼镜的技术进展可能不及预期,影响市场需求;此外,行业竞争加剧也可能对公司市场份额造成压力。这些风险因素需投资者密切关注,以便做出更为审慎的投资决策。