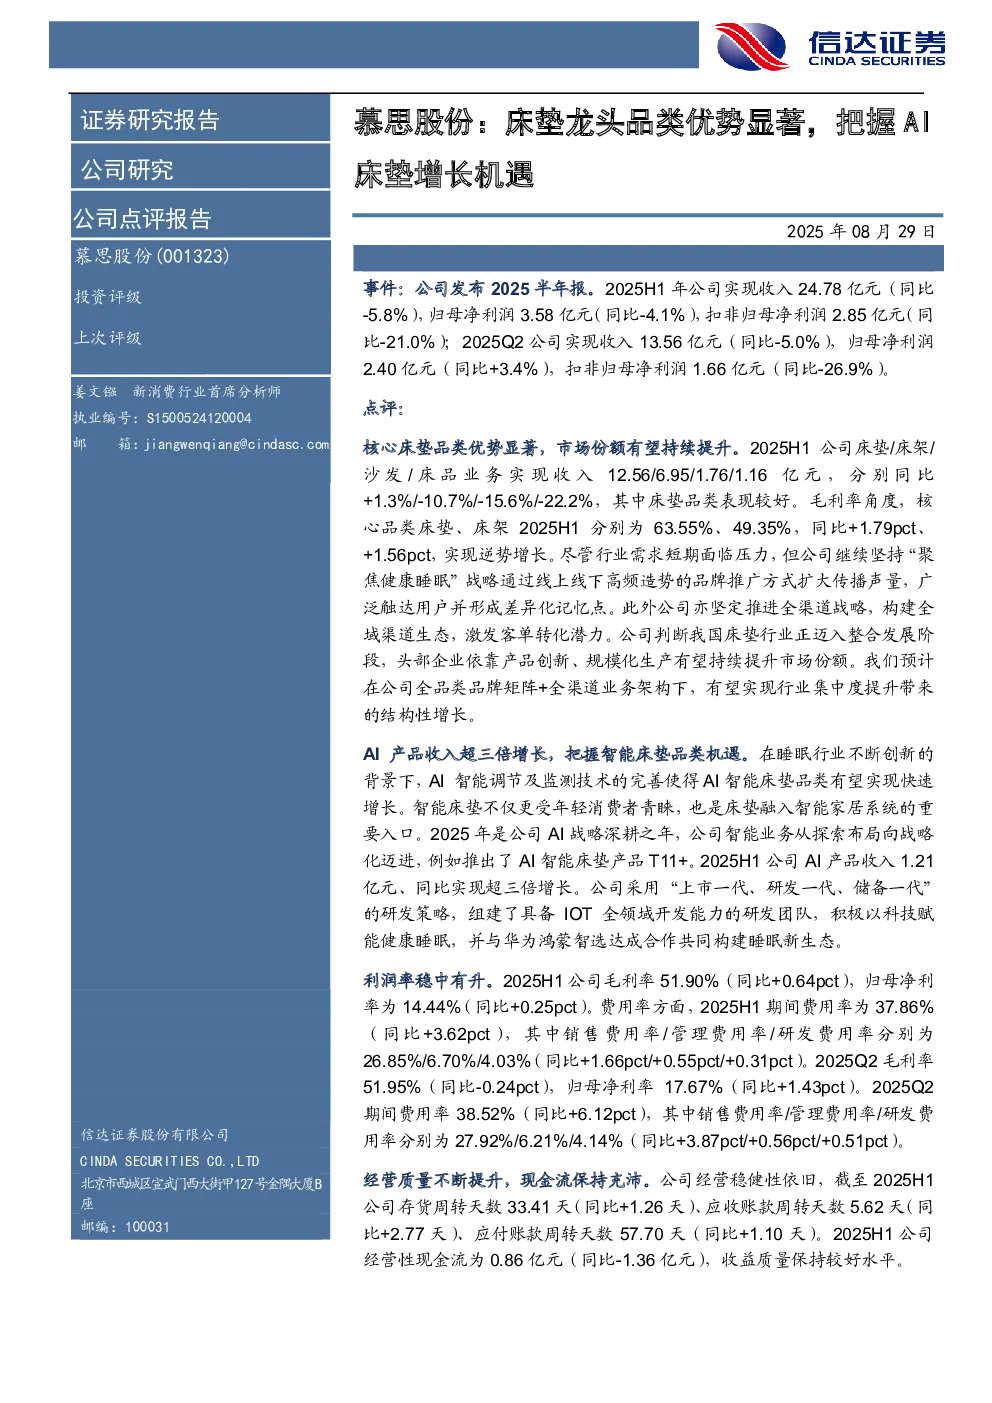
慕思股份2025年半年报显示,公司核心床垫品类优势显著,市场份额有望持续提升。2025H1公司床垫/床架/沙发/床品业务收入分别同比+1.3%/-10.7%/-15.6%/-22.2%,其中床垫品类表现较好,毛利率同比+1.79pct、+1.56pct实现逆势增长。公司坚持“聚焦健康睡眠”战略,通过线上线下品牌推广扩大传播声量,并推进全渠道战略构建全域渠道生态。公司判断床垫行业正迈入整合发展阶段,头部企业有望持续提升市场份额,预计在全品类品牌矩阵+全渠道业务架构下实现行业集中度提升带来的结构性增长。
AI产品收入超三倍增长,把握智能床垫品类机遇。2025H1公司AI产品收入1.21亿元、同比实现超三倍增长。公司推出AI智能床垫产品T11+,采用“上市一代、研发一代、储备一代”的研发策略,组建IOT全领域开发团队,并与华为鸿蒙智选合作构建睡眠新生态。智能床垫更受年轻消费者青睐,是床垫融入智能家居系统的重要入口。
利润率稳中有升。2025H1公司毛利率51.90%(同比+0.64pct),归母净利率为14.44%(同比+0.25pct)。费用率方面,2025H1期间费用率为37.86%(同比+3.62pct),其中销售费用率/管理费用率/研发费用率分别为26.85%/6.70%/4.03%(同比+1.66pct/+0.55pct/+0.31pct)。2025Q2毛利率51.95%(同比-0.24pct),归母净利率17.67%(同比+1.43pct)。2025Q2期间费用率38.52%(同比+6.12pct),其中销售费用率/管理费用率/研发费用率分别为27.92%/6.21%/4.14%(同比+3.87pct/+0.56pct/+0.51pct)。
经营质量不断提升,现金流保持充沛。2025H1公司存货周转天数33.41天(同比+1.26天)、应收账款周转天数5.62天(同比+2.77天)、应付账款周转天数57.70天(同比+1.10天)。2025H1公司经营性现金流为0.86亿元(同比-1.36亿元),收益质量保持较好水平。
盈利预测:预计2025-2027年公司归母净利润分别为7.7/8.2/9.0亿元,对应PE为17.0X/16.0X/14.6X。
风险因素:房地产市场低迷、市场竞争加剧、贸易摩擦风险。