猜你想问
中国有色矿业上半年业绩表现如何?
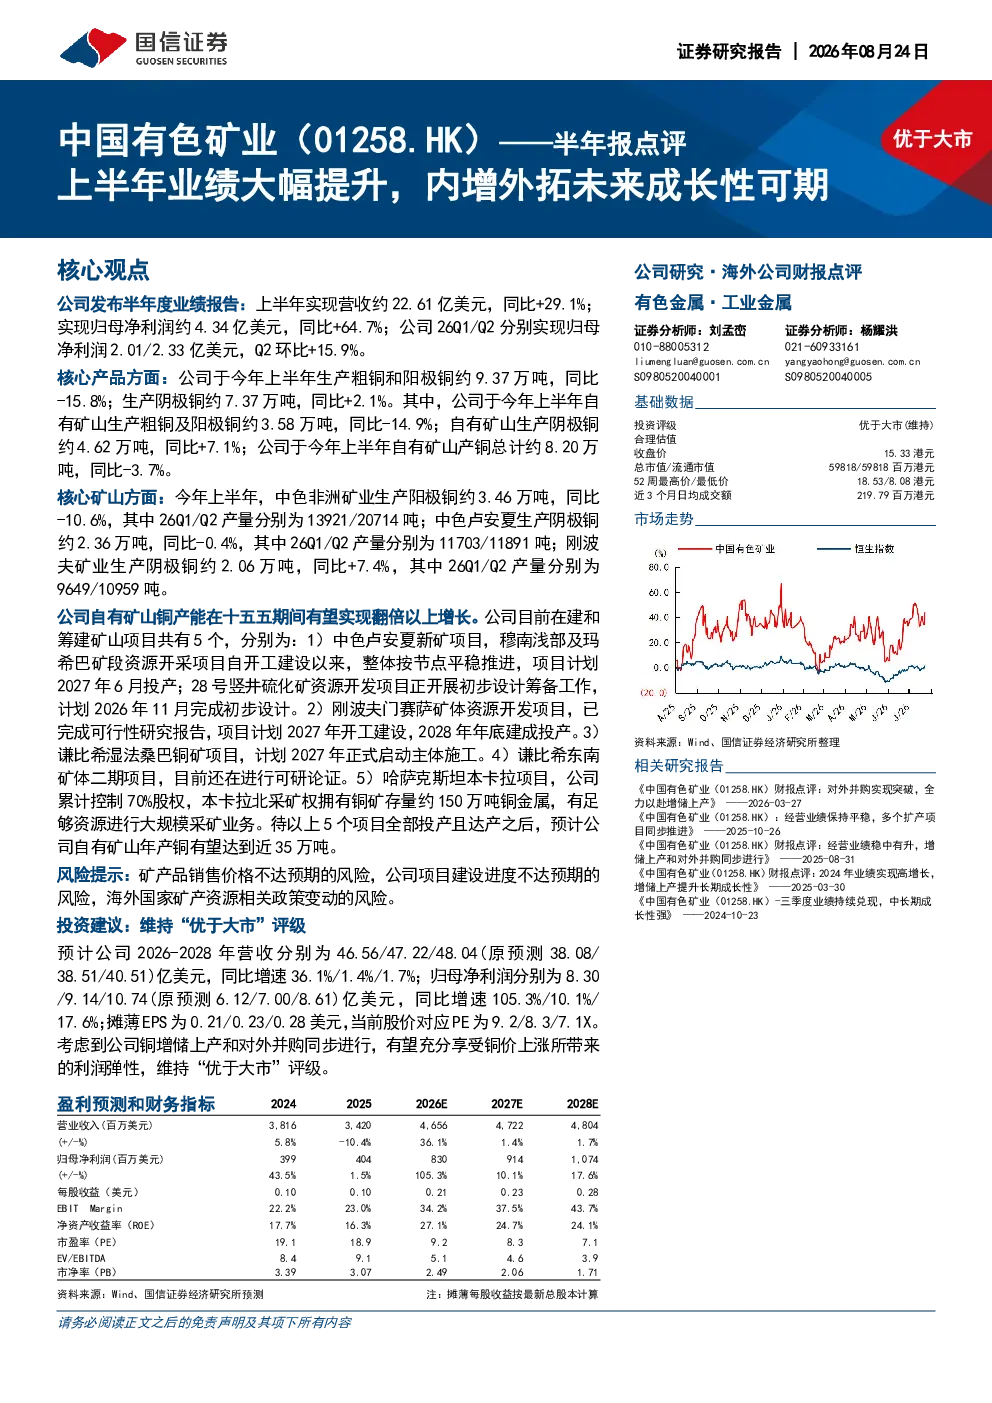
公司上半年实现营收约22.61亿美元,同比+29.1%;归母净利润约4.34亿美元,同比+64.7%。Q2环比归母净利润+15.9%。核心产品方面,上半年生产粗铜和阳极铜约9.37万吨(同比-15.8%),阴极铜约7.37万吨(同比+2.1%)。自有矿山产铜总计约8.20万吨(同比-3.7%)。核心矿山方面,中色非洲矿业阳极铜产量同比-10.6%,中色卢安夏阴极铜产量同比-0.4%,刚波夫矿业阴极铜产量同比+7.4%。冶炼产能方面,谦比希铜冶炼产量同比-10.9%,谦比希湿法阴极铜产量同比+168.3%,中色华鑫马本德阴极铜产量同比+13.4%,中色华鑫湿法阴极铜产量同比-17.9%,卢阿拉巴铜冶炼粗铜产量同比-20.7%
中国有色矿业未来铜产能扩张计划有哪些?
公司自有矿山铜产能在十五五期间有望实现翻倍以上增长。在建和筹建矿山项目共5个:中色卢安夏新矿项目计划2027年6月投产;刚波夫门赛萨矿体资源开发项目计划2027年开工建设,2028年年底投产;谦比希湿法桑巴铜矿项目计划2027年正式启动主体施工;谦比希东南矿体二期项目目前还在进行可研论证;哈萨克斯坦本卡拉项目公司累计控制70%股权,计划大规模采矿业务,预计全部投产达产后年产铜近35万吨
报告对中国有色矿业的投资评级及盈利预测如何?
维持“优于大市”评级。预计公司2026-2028年营收分别为46.56/47.22/48.04亿美元,同比增速36.1%/1.4%/1.7%;归母净利润分别为8.30/9.14/10.74亿美元,同比增速105.3%/10.1%/17.6%;摊薄EPS为0.21/0.23/0.28美元,当前股价对应PE为9.2/8.3/7.1倍。公司铜增储上产和对外并购同步进行,有望充分享受铜价上涨带来的利润弹性
当前铜行业市场现状如何?
公司核心产品阴极铜产量同比+2.1%,但粗铜和阳极铜产量同比-15.8%,显示部分冶炼环节产能调整。冶炼板块分化明显,谦比希湿法阴极铜产量同比+168.3%,但谦比希铜冶炼及卢阿拉巴铜冶炼粗铜产量同比分别下降10.9%和20.7%。整体看,铜行业供需格局持续变化,公司通过自有矿山扩张和冶炼技术升级应对市场波动
中国有色矿业面临哪些主要风险?
主要风险包括:矿产品销售价格不达预期的风险,公司业绩受铜价周期性波动影响较大;项目建设进度不达预期的风险,部分新矿项目存在延期可能,影响未来产能释放;海外国家矿产资源相关政策变动的风险,如中色非洲矿业和中色卢安夏项目可能面临政策调整或地缘政治风险