猜你想问
2026年舍得酒业业绩具体表现如何?
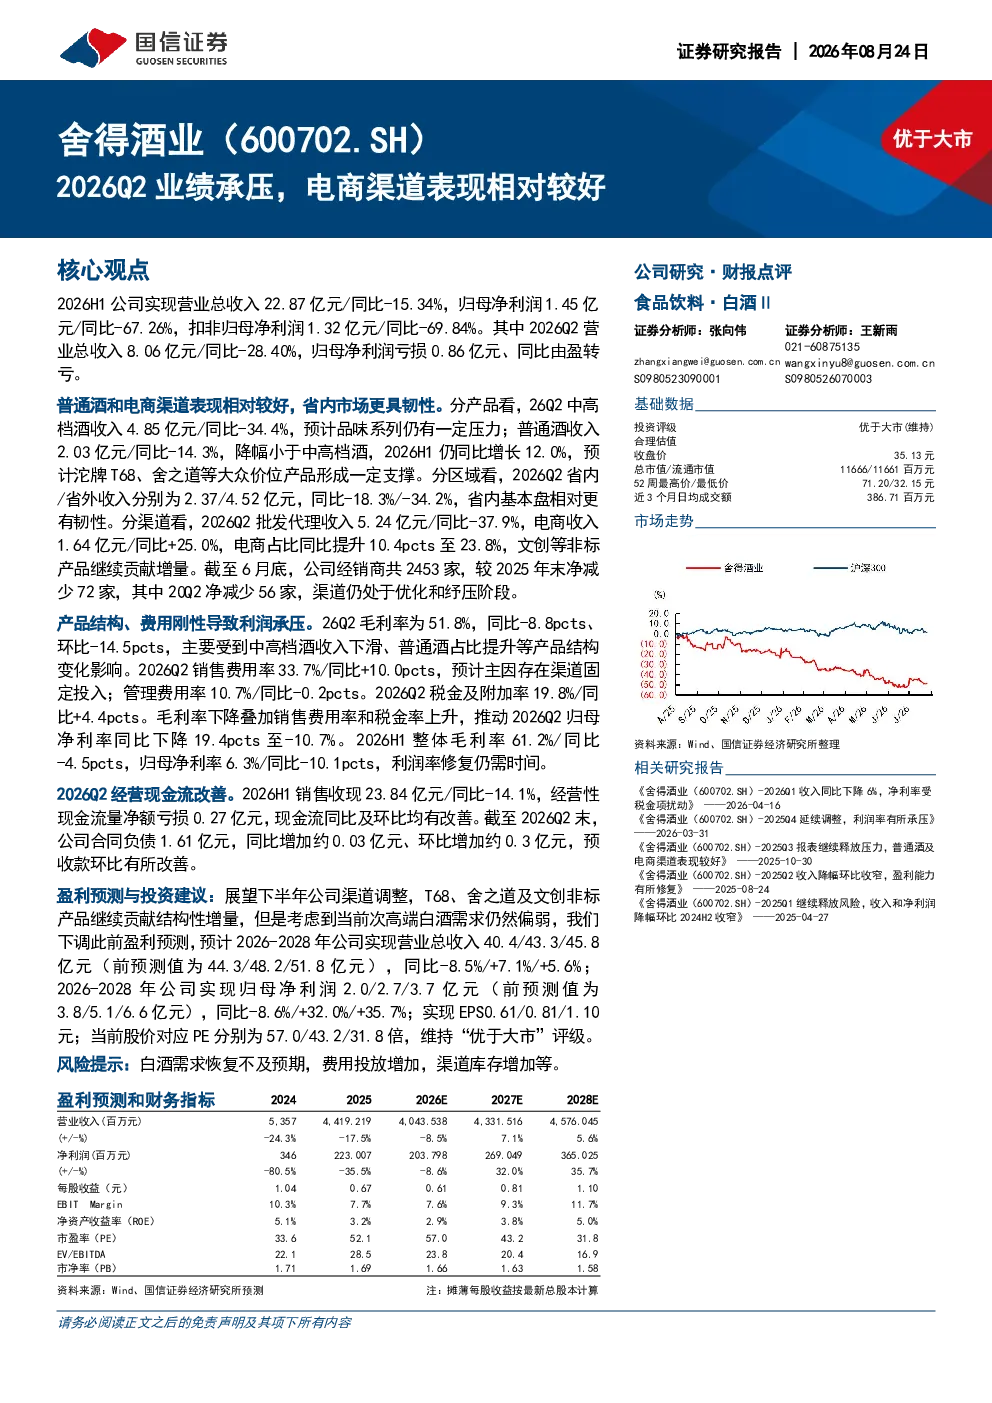
2026年上半年舍得酒业实现营业总收入22.87亿元,同比减少15.34%;归母净利润1.45亿元,同比大幅下降67.26%。其中第二季度营业总收入8.06亿元,同比减少28.40%,归母净利润亏损0.86亿元,同比由盈转亏。尽管整体业绩承压,但普通酒和电商渠道表现相对较好,省内市场也展现出一定的韧性。
食品饮料行业未来发展趋势如何?
从舍得酒业的报告来看,普通酒收入在2026年上半年同比增长12.0%,显示出该细分赛道仍具备增长潜力。电商渠道收入同比增加25.0%,占比提升至23.8%,表明线上渠道是行业重要的发展方向。省内市场收入同比仅下降18.3%,低于省外市场的34.2%降幅,说明区域集中化策略有效。不过,白酒需求恢复情况仍需持续观察,费用投放和渠道库存也是行业需关注的变量。
本报告重点分析了哪些方面?
本报告重点分析了舍得酒业的产品结构、区域与渠道表现、费用与利润情况以及现金流状况。数据显示,中高档酒收入同比减少34.4%,普通酒收入降幅较小,电商渠道成为增长亮点。省内市场收入占比提升,批发代理渠道收入下降明显。毛利率下降8.8个百分点,销售费用率上升10.0个百分点,归母净利率降至-10.7%。经营性现金流量净额同比及环比改善,但合同负债有所增加。
当前白酒市场现状如何判断?
从舍得酒业的业绩数据来看,白酒市场整体仍面临挑战,尤其是中高档产品受疫情影响较大,收入降幅显著。电商渠道的快速发展为行业带来新的增长动力,但线下渠道的恢复仍需时间。省内市场表现相对稳健,显示出区域聚焦策略的有效性。费用控制方面,销售费用率上升对利润端造成压力,未来需关注费用优化效果。整体而言,市场处于结构调整期,线上化、区域化是重要趋势。
本报告提示了哪些风险?
报告提示的主要风险包括白酒需求恢复不及预期,这可能导致产品销售持续承压。费用投放增加,特别是销售费用率同比上升10.0个百分点,可能进一步侵蚀利润空间。渠道库存增加也是潜在风险,需警惕库存积压对现金流的影响。此外,白酒行业竞争激烈,品牌集中度提升可能对中小酒企带来挑战,这些因素均需持续关注。